เมย์แบงก์ เปิดมุมมองพลังงานไทย จับสัญญาณ PDP 2026-Direct PPA-Data Center สู่ธีมลงทุนรอบใหม่
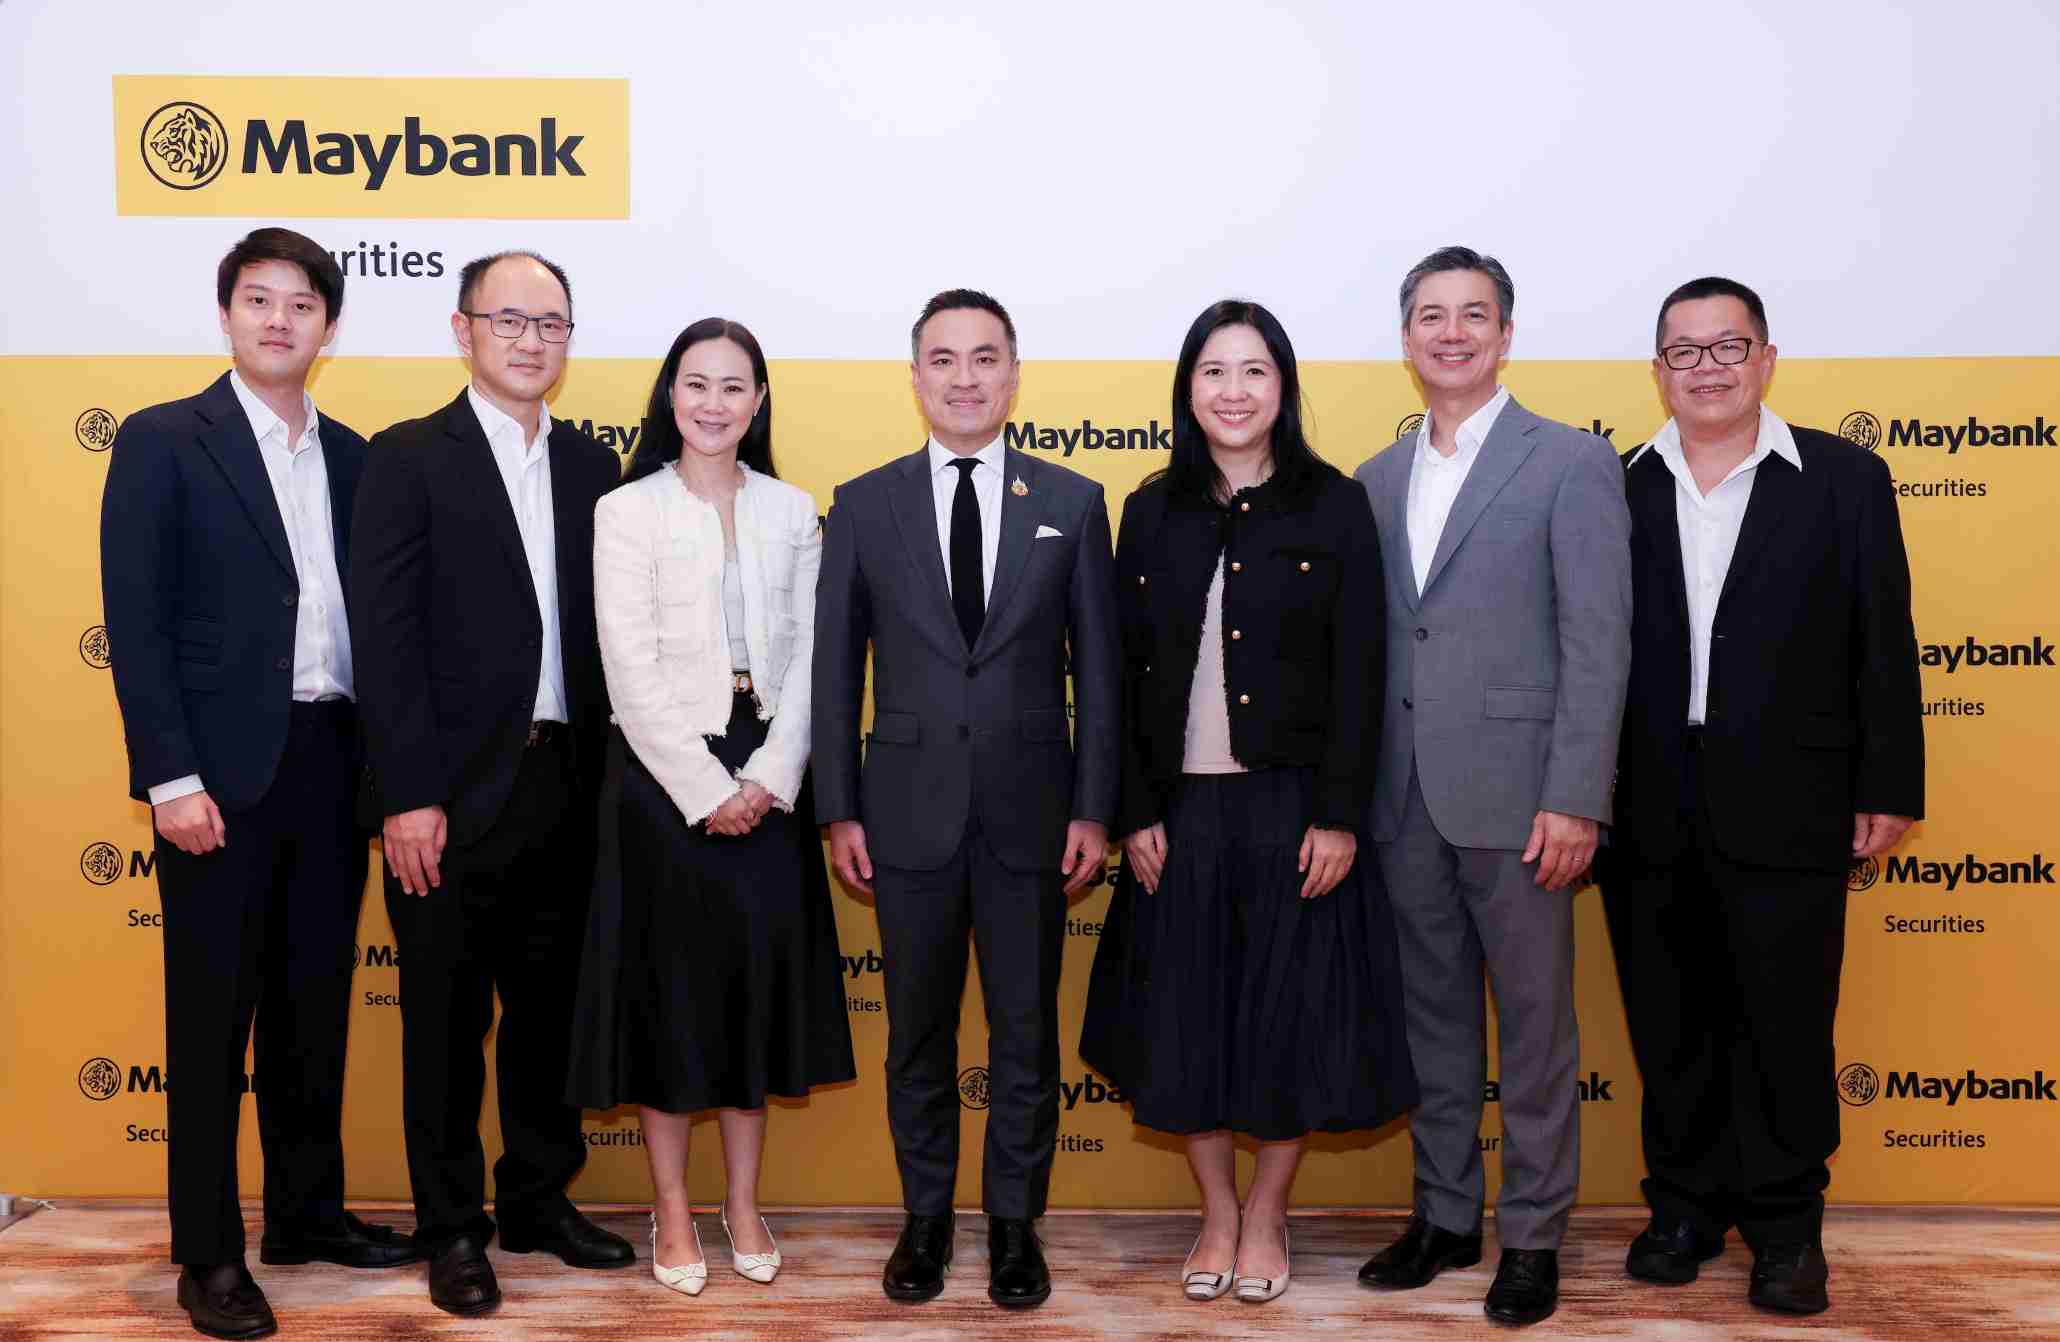
บริษัทหลักทรัพย์ เมย์แบงก์ (ประเทศไทย) จำกัด (มหาชน) จัดงาน “Maybank Exclusive Meeting with Minister of Energy” เปิดเวทีพิเศษสำหรับนักลงทุนสถาบัน รับฟังวิสัยทัศน์และทิศทางนโยบายพลังงานของประเทศไทยจาก นายเอกนัฏ พร้อมพันธุ์ รัฐมนตรีว่าการกระทรวงพลังงาน ท่ามกลางการเปลี่ยนผ่านของภาคพลังงานโลก และความต้องการพลังงานที่เพิ่มขึ้นจากอุตสาหกรรมใหม่ โดยเฉพาะ Data Center และเศรษฐกิจดิจิทัล
การจัดงานครั้งนี้สะท้อนบทบาทของเมย์แบงก์ในการเชื่อมโยงนักลงทุนกับข้อมูลเชิงนโยบายและมุมมองจากผู้กำหนดทิศทางเศรษฐกิจโดยตรง เพื่อช่วยให้นักลงทุนสามารถประเมินทั้งโอกาสและผลกระทบจากการเปลี่ยนแปลงเชิงโครงสร้างของประเทศ และนำไปประกอบการวางกลยุทธ์การลงทุนได้อย่างรอบด้าน โดยภายในงาน รัฐมนตรีว่าการกระทรวงพลังงานได้ฉายภาพทิศทางนโยบายพลังงานไทยภายใต้หลักสำคัญ “พลังงานสะอาด ความมั่นคงด้านอุปทาน และราคาที่เป็นธรรม” พร้อมเดินหน้าปรับโครงสร้างภาคพลังงานเพื่อรองรับความต้องการไฟฟ้าที่เพิ่มขึ้นในอนาคต และยกระดับขีดความสามารถในการแข่งขันของประเทศไทย
หนึ่งในกลไกสำคัญคือ แผนพัฒนากำลังผลิตไฟฟ้าของประเทศ หรือ PDP 2026 ซึ่งวางแนวทางเพิ่มสัดส่วนพลังงานสะอาดในระบบไฟฟ้าอย่างมีนัยสำคัญ ควบคู่กับการรักษาความมั่นคงของระบบและบริหารต้นทุนให้อยู่ในระดับที่เหมาะสม โดยกระทรวงพลังงานได้สื่อสารก่อนหน้านี้ว่า PDP ฉบับใหม่มีเป้าหมายเพิ่มสัดส่วนพลังงานหมุนเวียนเป็นประมาณ 50% ในช่วง 10ปีแรก และขยับสูงขึ้นในระยะยาว พร้อมเปิดรับเทคโนโลยีพลังงานรูปแบบใหม่ รวมถึงระบบกักเก็บพลังงานและ Smart Grid
อีกหนึ่งประเด็นที่ได้รับความสนใจจากนักลงทุนคือการเปิดตลาดซื้อขายไฟฟ้าสะอาดแบบตรง หรือ Direct Power Purchase Agreement (Direct PPA) ซึ่งจะช่วยให้อุตสาหกรรมสามารถเข้าถึงพลังงานหมุนเวียนได้โดยตรง และมีบทบาทสำคัญต่อการดึงดูดการลงทุนจากอุตสาหกรรมที่ให้ความสำคัญกับพลังงานสะอาด โดยเฉพาะ Data Center และธุรกิจเทคโนโลยีขนาดใหญ่ ทั้งนี้ Direct PPA ยังเป็นหนึ่งในเครื่องมือสำคัญที่ภาครัฐใช้สนับสนุนความสามารถในการแข่งขันของประเทศภายใต้ข้อกำหนดด้านสิ่งแวดล้อมที่เข้มข้นขึ้นทั่วโลก
สำหรับภาคการผลิตไฟฟ้า รัฐมนตรีว่าการกระทรวงพลังงานระบุว่า แม้พลังงานสะอาดจะมีบทบาทเพิ่มขึ้นอย่างต่อเนื่อง แต่ Independent Power Producers หรือ IPP ยังคงเป็นองค์ประกอบสำคัญของระบบไฟฟ้าไทย โดยเฉพาะในด้านความมั่นคงของระบบ ขณะที่โอกาสการลงทุนใหม่อาจค่อย ๆ เปลี่ยนไปสู่พลังงานหมุนเวียน ระบบกักเก็บพลังงาน และโครงสร้างพื้นฐานที่ช่วยรองรับการเปลี่ยนผ่านของระบบไฟฟ้า ในส่วนของ การสำรวจและผลิตปิโตรเลียม (E&P) รัฐบาลยังให้ความสำคัญกับการเพิ่มแหล่งพลังงานในประเทศและการกระจายแหล่งจัดหา เพื่อลดความเสี่ยงจากความผันผวนของตลาด LNG โลก โดยเฉพาะ Spot LNG รวมถึงการประสานความร่วมมือกับประเทศเพื่อนบ้านเพื่อพัฒนาแหล่งพลังงานเพิ่มเติม ทั้งในเมียนมาและพื้นที่อื่น ๆ ซึ่งจะช่วยเสริมความมั่นคงด้านพลังงานและลดความเสี่ยงด้านต้นทุนในระยะยาว นอกจากนี้ รัฐบาลยังมีแนวทางส่งเสริมการใช้ เชื้อเพลิงชีวภาพ (Biofuel) เช่น เอทานอลและไบโอดีเซล เพื่อลดการพึ่งพาการนำเข้าน้ำมันดิบ ซึ่งปัจจุบันประเทศไทยยังพึ่งพาการนำเข้าน้ำมันในสัดส่วนสูง ขณะเดียวกันยังช่วยสร้างตลาดให้กับผลผลิตทางการเกษตรและกระจายรายได้สู่ภาคเกษตรกรรม
จากทิศทางนโยบาย สู่ 4 ธีมลงทุนที่ควรจับตา
สำหรับนักลงทุน การเปลี่ยนผ่านด้านพลังงานไม่ได้สร้างโอกาสเฉพาะในกลุ่มพลังงานหรือโรงไฟฟ้า แต่ยังขยายไปสู่โครงสร้างพื้นฐาน เทคโนโลยี และ Digital Economy โดยมี 4 ธีมสำคัญที่ควรติดตาม
พลังงานหมุนเวียน – Energy Storage – Smart Grid การเพิ่มสัดส่วนพลังงานหมุนเวียนภายใต้ PDP 2026 จะผลักดันการลงทุนทั้งในโรงไฟฟ้าพลังงานสะอาด ระบบกักเก็บพลังงาน และโครงข่ายไฟฟ้าอัจฉริยะ เพื่อรักษาเสถียรภาพของระบบ นักลงทุนจึงควรมองโอกาสให้กว้างกว่าผู้ผลิตไฟฟ้า ไปยังธุรกิจที่อยู่ในห่วงโซ่ Energy Infrastructure ด้วย
Direct PPA – Data Center – Digital Infrastructure การเปิด Direct PPA จะช่วยให้ภาคธุรกิจ โดยเฉพาะ Data Center สามารถเข้าถึงพลังงานสะอาดได้โดยตรงมากขึ้น และอาจสร้างโอกาสต่อเนื่องไปยังผู้ผลิตไฟฟ้า นิคมอุตสาหกรรม สาธารณูปโภค และโครงสร้างพื้นฐานดิจิทัล อย่างไรก็ตาม นักลงทุนควรพิจารณาความพร้อมของโครงการและความสามารถในการสร้างรายได้จริง มากกว่ามองเพียงกระแส Data Center
Energy Security – E&P – Natural Gas แม้ไทยจะเดินหน้าสู่พลังงานสะอาด แต่ก๊าซธรรมชาติยังคงมีบทบาทสำคัญต่อความมั่นคงของระบบไฟฟ้า การเพิ่มแหล่งผลิตในประเทศและลดการพึ่งพา Spot LNG จึงทำให้ธุรกิจสำรวจและผลิตปิโตรเลียม รวมถึงโครงสร้างพื้นฐานด้านก๊าซ ยังเป็นกลุ่มที่ควรติดตามในระยะกลางถึงยาว
IPP และโรงไฟฟ้าเดิม โรงไฟฟ้าแบบดั้งเดิมยังจำเป็นต่อเสถียรภาพของระบบ แต่เมื่อกำลังผลิตใหม่มีแนวโน้มมุ่งสู่พลังงานหมุนเวียนมากขึ้น การประเมินโอกาสของกลุ่ม IPP จึงควรให้น้ำหนักกับคุณภาพของสินทรัพย์ อายุสัญญาซื้อขายไฟฟ้า กระแสเงินสด และความสามารถในการปรับพอร์ตเข้าสู่ธุรกิจพลังงานรูปแบบใหม่
ภาพรวมจากเวทีครั้งนี้จึงสะท้อนว่า การเปลี่ยนผ่านด้านพลังงานของไทยไม่ได้เป็นเพียงเรื่องของการเพิ่มสัดส่วนพลังงานสะอาด แต่เป็นการปรับโครงสร้างที่เชื่อมโยงทั้ง Energy Security, Competitiveness และ New Economy และหากประเทศไทยสามารถพัฒนาแหล่งพลังงานที่มีความมั่นคง มีต้นทุนที่แข่งขันได้ และสามารถตอบโจทย์ด้านความยั่งยืนได้พร้อมกัน จะช่วยสนับสนุนทั้งภาคธุรกิจเดิมและสร้างความพร้อมในการรองรับการลงทุนในอุตสาหกรรมแห่งอนาคต
การจัด Maybank Exclusive Meeting with Minister of Energy จึงเป็นส่วนหนึ่งของบทบาทของ Maybank Securities Thailand ในการเชื่อมโยงนักลงทุนกับข้อมูลและมุมมองจากผู้กำหนดนโยบายโดยตรง เพื่อให้สามารถเข้าใจทั้งทิศทางเศรษฐกิจ การเปลี่ยนแปลงเชิงโครงสร้างของอุตสาหกรรม และนำข้อมูลดังกล่าวไปประกอบการประเมินโอกาสการลงทุนได้อย่างรอบด้าน
ข่าวเกี่ยวข้อง
เมย์แบงก์ เปิดมุมมองพลังงานไทย จับสัญญาณ PDP 2026-Direct PPA-Data Center สู่ธีมลงทุนรอบใหม่
intrend online 2026-10-07

ฮอนด้า ตอกย้ำวิสัยทัศน์ Future Mobility ขับเคลื่อนอนาคตแนวคิด "Smart with Trust"
intrend online 2026-10-06