Breaking News

ศูนย์วิจัยกสิกรไทย ประเมินเศรษฐกิจไทย ในปี 2569 อัตราเงินเฟ้อทั่วไปของไทย คาดชะลอลงสู่ 2.3% โดยมีแนวโน้มที่จะเร่งตัวชั่วคราวในช่วงไตรมาส 3 และ 4 จากการทยอยส่งผ่านต้นทุน ปรับเพิ่มคาดการณ์การส่งออกและนำเข้าของไทยปี 2569 เป็น 14% และ 27% ส่งผลให้ไทยมีแนวโน้มจะขาดดุลการค้า (ระบบศุลกากร) สูงสุดเป็นประวัติการณ์ ส่วนจำนวนนักท่องเที่ยวต่างชาติคาดว่าจะสูงกว่าประมาณการเดิมในปี 2569 แต่ยังต่ำกว่าปีก่อนหน้า  SCB EIC ปรับประมาณการเศรษฐกิจไทยปี 2569 เป็น 1.7% จากภาพรวมเศรษฐกิจไทยในไตรมาส 1/2569 ที่ขยายตัวสูง และมีแรงพยุงจากมาตรการภาครัฐ อย่างไรก็ดี การขยายตัวทางเศรษฐกิจยังคงกระจุกตัวในบางกลุ่มธุรกิจ โดยเฉพาะธุรกิจที่เกี่ยวข้องกับเทคโนโลยี สะท้อนภาพการฟื้นตัวยังมีความเปราะบาง ขณะที่ความเสี่ยงจากสงครามในตะวันออกกลางส่งผลกระทบต่อเศรษฐกิจไทยมากขึ้น *** กนง. มีแนวโน้มคงอัตราดอกเบี้ยนโยบายที่ 1% ตลอดทั้งปี หลังสถานการณ์สงครามตะวันออกกลางยืดเยื้อ และนโยบายการคลังมีบทบาทช่วยประคองเศรษฐกิจมากขึ้น  ศูนย์วิจัยกสิกรไทย ประเมินเบื้องต้นปรับลดประมาณการเศรษฐกิจไทยปี 2569 เหลือ 1.2% จาก 1.9% ก่อนเกิดสงคราม จากกำลังซื้อที่อ่อนแอลงและภาคการท่องเที่ยวที่ชะลอตัว อัตราเงินเฟ้อของไทยคาดว่าจะเพิ่มขึ้นเป็น 3.4% ในปี 2569 จากราคาเชื้อเพลิง ค่าขนส่ง และวัตถุดิบที่สูงขึ้น การส่งออกของไทยมีแนวโน้มขยายตัวดีกว่าคาด แต่การนำเข้าก็เติบโตอย่างรวดเร็วเช่นเดียวกัน ทำให้ผลต่อเศรษฐกิจไทยไม่มาก  ศูนย์วิจัยกสิกรไทย เผยตัวเลขอัตราเงินเฟ้อทั่วไปของไทยในเดือนมี.ค. 2569 อยู่ที่ -0.08%YoY ติดลบในอัตราที่ชะลอลงจากเดือนก่อนหน้าที่ติดลบที่ -0.88%YoY จากดัชนีราคาพลังงานยังปรับลดลงที่ -2.8%YoY สงครามในตะวันออกกลางส่งผลให้สินค้าบางรายการปรับสูงขึ้น *** มองปี 2569 อัตราเงินเฟ้อไทยมีแนวโน้มปรับสูงขึ้นมาอยู่ที่ 3.4% จากเดิมที่คาดว่าจะเป็นบวกราว 0.4% โดยจะเริ่มเห็นการพลิกกับมาเป็นบวกในเดือนเม.ย. จากราคาพลังงานในประเทศยังมีแนวโน้มปรับเพิ่มขึ้นต่อเนื่อง ราคาสินค้าโดยเฉพาะอาหารสำเร็จรูป และบริการขนส่งได้รับผลกระทบต่อเนื่อง จากต้นทุนพลังงานและวัตถุดิบที่สูงขึ้น  SCB EIC ปรับประมาณการส่งออกไทยกลับมาขยายตัวได้ 1.6% ในปี 2026 (เดิม -1.5%) ตามแรงหนุนวัฏจักรสินค้าอิเล็กทรอนิกส์ยังมีต่อเนื่องจากความต้องการที่สูงขึ้นทั่วโลก สนับสนุนการส่งออกของหลายประเทศเอเชียรวมถึงไทย *** Krungthai COMPASS เผยมูลค่าส่งออกเดือน ม.ค. 2569 เติบโต 24.4%YoY เร่งขึ้นจากเดือนก่อนที่ 16.8%YoY จากการส่งออกทองคำที่เติบโตสูงถึง 123.8%YoY ผนวกกับกลุ่มสินค้าอิเล็กทรอนิกส์และยานยนต์ที่ขยายตัวได้ดี โดยเฉพาะในตลาดสหรัฐฯ ประเมินว่าแม้การส่งออกเดือน ม.ค.69 จะขยายตัวสูงสุดในรอบ 4 ปื แต่ภาพรวมการส่งออกในปี 2569 ยังมีประเด็นสำคัญที่ต้องติดตาม คือ มาตรการทางการค้าของสหรัฐฯ และแนวโน้มการลงทุนของกลุ่ม Technology  ศูนย์วิจัยกสิกรไทย เผย การส่งออกไทยเดือนธ.ค. 2568 ขยายตัวอยู่ที่ 16.8%YoY โดยมีปัจจัยหนุนจากการส่งออกสินค้าอิเล็กทรอนิกส์ที่ยังขยายตัวเร่งขึ้นและการส่งออกทองคำที่ขยายตัวสูง และส่งผลให้ทั้งปี 2568 มูลค่าการส่งออกไทยอยู่ที่ 339,635 ล้านดอลลาร์ฯ สูงสุดเป็นประวัติการณ์ และมีอัตราการเติบโตอยู่ที่ 12.9% *** คาด ปี 2569 ศูนย์วิจัยกสิกรไทยยังคงประมาณการภาพรวมการส่งออกไทยอยู่ที่ -1.2% แต่มีความเป็นไปได้มากขึ้นที่การส่งออกจะกลับมาขยายตัวได้ เนื่องจากเห็นสัญญาณการส่งออกสินค้าอิเล็กทรอนิกส์ที่ยังขยายตัวได้ดีตามความต้องการของ AI และ data center  SCB EIC เผยแนวโน้มท่องเที่ยวไทยดีขึ้น จากแรงหนุนของนักท่องเที่ยวต่างชาติและนักท่องเที่ยวไทยเที่ยวไทย โดยในปี 2569 นักท่องเที่ยวต่างชาติคาดว่าจะอยู่ที่ราว 34.1 ล้านคนฟื้นตัวขึ้นมาเล็กน้อยจากปี 2568 ที่มีแนวโน้มอยู่ที่ราว 32.9 ล้านคน **** ศูนย์วิจัยกสิกรไทย เผยส่งออกไทยเดือนพ.ย. 68 ขยายตัวเร่งขึ้นที่ 7.1%YoY ทั้งปี 2568 ปรับคาดการณ์ส่งออกขึ้นเป็น 12.0% จาก 11.0% มูลค่าการส่งออกไทยเดือนพ.ย. 2568 อยู่ที่ 27,446 ล้านดอลลาร์ฯ ขยายตัวอยู่ที่ 7.1%YoY เร่งขึ้นจากเดือนต.ค.ที่ขยายตัว 5.7%YoY สะท้อนผลกระทบจากมาตการภาษีสหรัฐฯ ล่าช้ากว่าที่คาดการณ์ไว้ ....สำหรับปี 2569 ศูนย์วิจัยกสิกรไทยประเมินว่าการส่งออกไทยมีความเสี่ยงหดตัว -1.2% โดยแรงกดดันหลักยังมาจากมาตรการภาษีของสหรัฐฯ ที่มีแนวโน้มขยายขอบเขตสินค้าที่ปรับขึ้นภาษีนำเข้าภายใต้มาตรา 232 ประกอบกับแนวโน้มการค้าโลกที่คาดว่าจะชะลอลง โดยองค์การการค้าโลก (WTO) คาดการณ์ ว่าจะขยายตัวได้เพียง 0.5% ลดลงจาก 2.4% ในปีก่อนหน้า

SINO เร่งเครื่อง Air Freight เพิ่มสัดส่วนรายได้ รุกขยายเส้นทางอเมริกาเหนือ-ยุโรป
SINO เร่งเครื่อง Air Freight เพิ่มสัดส่วนรายได้ รุกขยายเส้นทางอเมริกาเหนือ-ยุโรป
46
เขียนโดย intrend online 2026-09-29

“บมจ.ไซโน โลจิสติกส์ คอร์ปอเรชั่น” หรือ SINO เดินเกมรุกขยายเส้นทางบริการขนส่งสินค้าทางอากาศจากภายในโซนเอเชีย สู่เส้นทางเอเชีย-อเมริกาเหนือ และเอเชีย-ยุโรป เพื่อเพิ่มสัดส่วนรายได้จากกลุ่มธุรกิจบริการ Air Freight เป็น 5% ภายในสิ้นปีนี้และทยอยปรับพอร์ตธุรกิจให้สมดุล ชี้ดีมานด์ในตลาดแข็งแกร่งและมีแนวโน้มดีต่อเนื่องถึงปลายปีจากการเข้าสู่ Peak Season

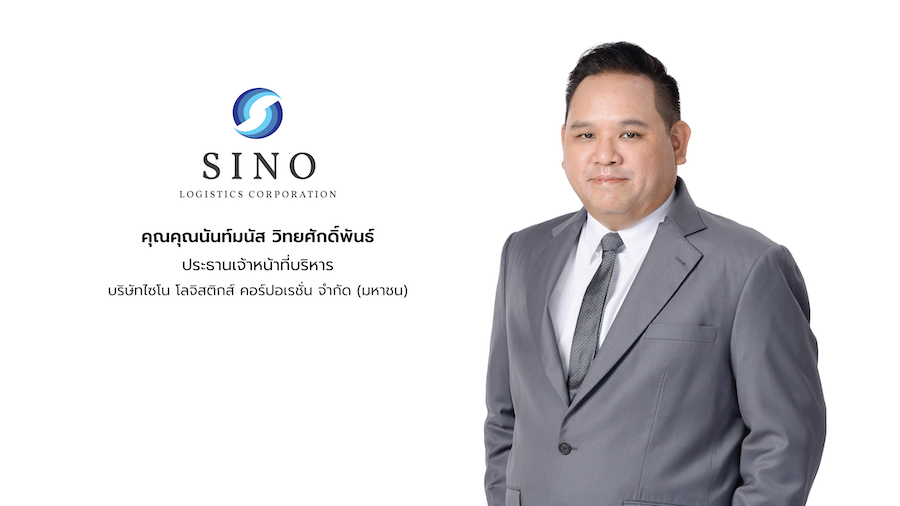
นายนันท์มนัส วิทยศักดิ์พันธ์ ประธานเจ้าหน้าที่บริหาร บริษัท ไซโน โลจิสติกส์ คอร์ปอเรชั่น จำกัด (มหาชน) หรือ SINO เปิดเผยว่า บริษัทฯ วางกลยุทธ์เสริมศักยภาพธุรกิจผ่านการปรับสัดส่วนรายได้ในระยะยาวระหว่าง 3 กลุ่มธุรกิจหลัก ได้แก่ กลุ่มธุรกิจบริการขนส่งสินค้าทางทะเล (Sea Freight), กลุ่มธุรกิจบริการขนส่งสินค้าทางอากาศ (Air Freight) และกลุ่มธุรกิจบริการสนับสนุนงานบริการโลจิสติกส์ (Logistics Support) ให้มีความสมดุล โดยหนึ่งในกลยุทธ์สำคัญคือการเพิ่มบทบาทของธุรกิจ Air Freight ควบคู่กับการต่อยอดฐานลูกค้าเดิมของกลุ่ม เพื่อเพิ่มความหลากหลายของแหล่งรายได้และลดการพึ่งพารายได้จากธุรกิจใดธุรกิจหนึ่งมากเกินไป

ล่าสุด บริษัท เอ.เอส. โลจิสติกส์ จำกัด (ASL) ซึ่งเป็นบริษัทย่อยของ SINO ที่ดำเนินธุรกิจ Air Freight ได้ขยายขีดความสามารถการบริการขนส่งสินค้าทางอากาศ สู่เส้นทางเอเชีย-อเมริกาเหนือ และเอเชีย-ยุโรป จากเดิมที่เน้นให้บริการเส้นทางในเอเชียเป็นหลัก นอกจากนี้ ได้เสริมทีมงานฝ่ายขายเพื่อขยายฐานลูกค้าใหม่ ควบคู่กับการใช้ประโยชน์จากฐานลูกค้าเดิมของ SINO ที่ใช้บริการ Sea Freight ในเส้นทางไทย–สหรัฐอเมริกา และไทย–ยุโรป เพื่อทำ Cross-selling บริการ Air Freight ผ่าน ASL เพิ่มทางเลือกด้านการขนส่งให้แก่ลูกค้า และสร้างโอกาสในการเพิ่มรายได้จากฐานลูกค้าเดิมของกลุ่มบริษัทฯ

ขณะที่ความต้องการขนส่งสินค้าทางอากาศในเส้นทางเอเชีย-อเมริกาเหนือ ในเดือนกรกฎาคม-สิงหาคม 2569 อยู่ในระดับที่แข็งแกร่ง เช่น การขนส่งชิ้นส่วนอิเล็กทรอนิกส์ เป็นต้น แต่ยังไม่ได้ส่งผลกระทบให้เกิดภาวะขาดแคลนพื้นที่ระวาง และมองว่าการเข้าสู่ Peak Season จะเป็นปัจจัยสนับสนุนความต้องการขนส่งสินค้าทางอากาศ อย่างไรก็ตาม ยังต้องติดตามปัจจัยที่อาจส่งผลต่อต้นทุนการขนส่งอย่างใกล้ชิด โดยเฉพาะสถานการณ์ราคาน้ำมันและการปรับอัตราค่าธรรมเนียมเชื้อเพลิงของสายการบิน

จากแผนการขยายบริการขนส่งสินค้าทางอากาศไปยังเส้นทางใหม่ไปยังอเมริกาเหนือและยุโรป บริษัทฯ ตั้งเป้าจะเพิ่มสัดส่วนรายได้กลุ่มธุรกิจ Air Freight เป็น 5% ภายในสิ้นปี 2569 จาก 3.2% ณ สิ้นไตรมาส 2/2569 สอดคล้องกับกลยุทธ์ของบริษัทฯ ที่ต้องการเพิ่มความสมดุลให้กับสัดส่วนรายได้แต่ละกลุ่มธุรกิจของบริษัทฯ เพื่อสร้างการเติบโตอย่างมั่นคงในระยะยาว