SCB EIC ประเมินเศรษฐกิจไทยขยายตัว 2.2% ในปี 2569 และ 2.1% ในปี 2570
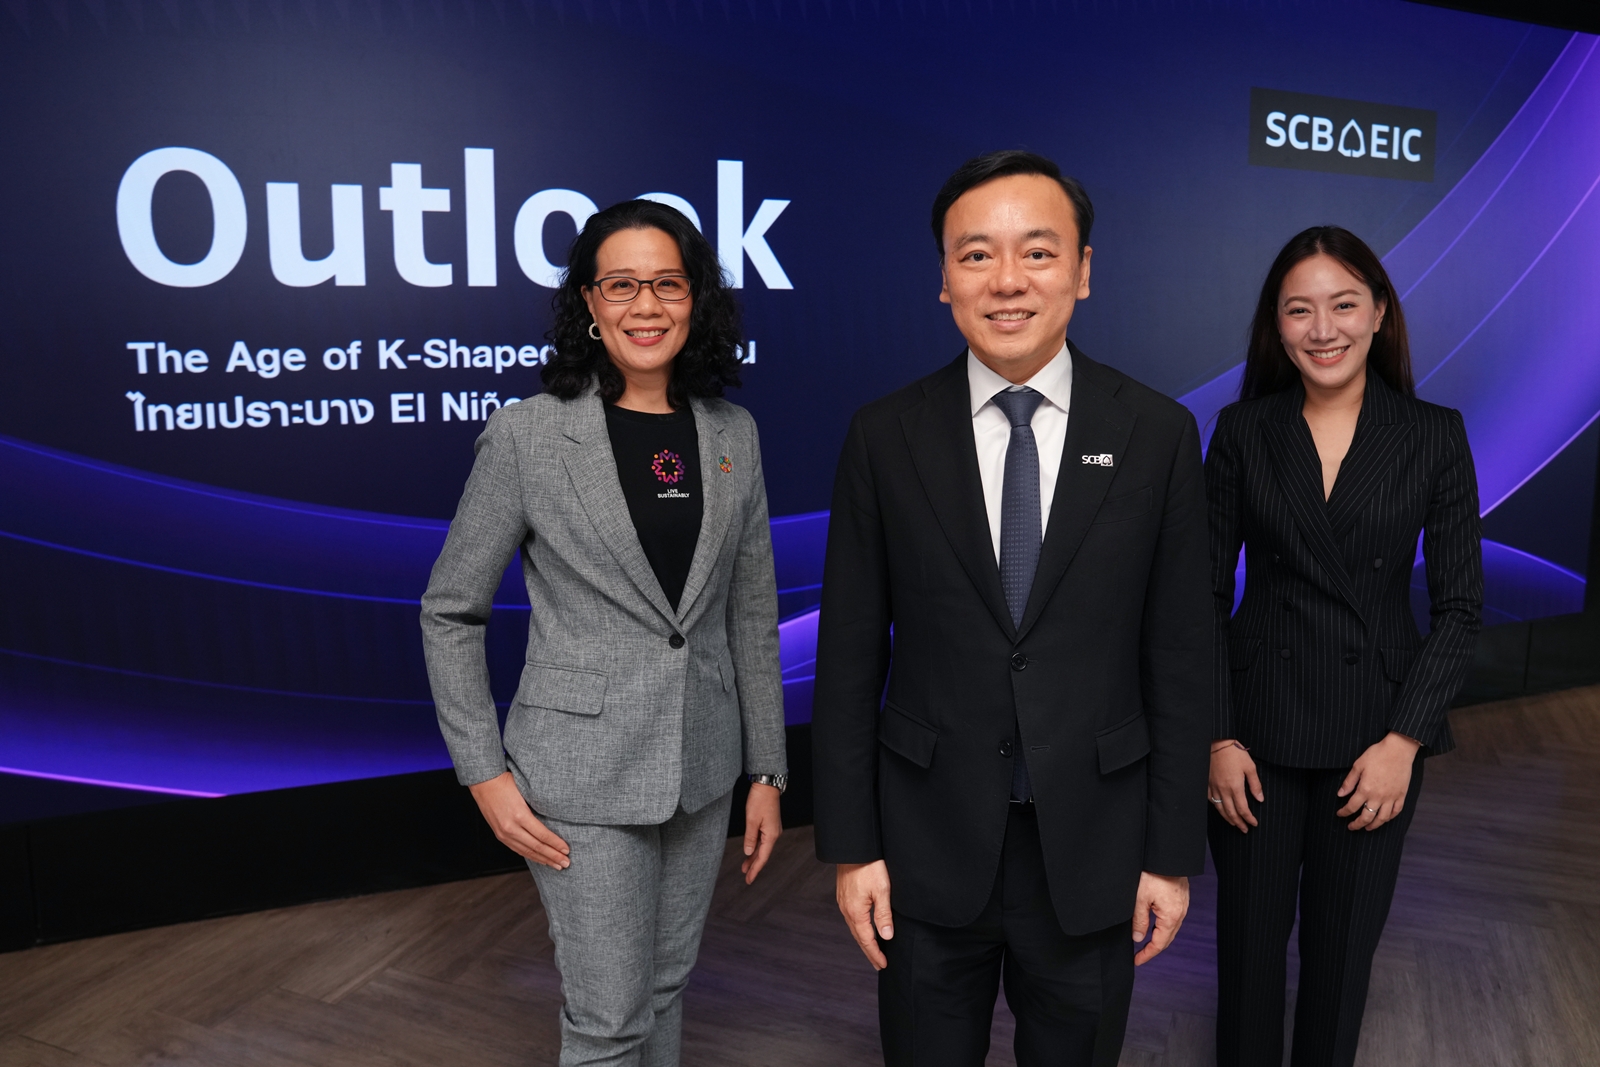
SCB EIC มองเศรษฐกิจไทยเติบโตดีขึ้นจากการลงทุนรอบใหม่และการส่งออก แต่การฟื้นตัวไม่ทั่วถึง มีลักษณะ K-shaped ที่ชัดเจนขึ้นในหลายมิติ โดยผลประโยชน์กระจุกตัวเพียงบางกลุ่มอุตสาหกรรม กลุ่มธุรกิจ และกลุ่มแรงงาน
SCB EIC ประเมินเศรษฐกิจไทยขยายตัว 2.2% ในปี 2569 และ 2.1% ในปี 2570 โดยได้รับแรงขับเคลื่อนสำคัญจากวัฏจักรการลงทุน AI ของโลก ส่งผลบวกต่อการส่งออกสินค้าอิเล็กทรอนิกส์ และการลงทุนโดยตรงจากต่างประเทศในกลุ่มดิจิทัลและเทคโนโลยี อย่างไรก็ตาม แม้เศรษฐกิจไทยจะเติบโตได้ดีขึ้น แต่การฟื้นตัวมีลักษณะ K-shaped ชัดเจนขึ้นในหลายมิติ เนื่องจากการลงทุนและการส่งออกที่ขยายตัวดีมีการพึ่งพาการนำเข้าสูงและเชื่อมโยงสู่เศรษฐกิจในประเทศค่อนข้างจำกัด ทำให้ผลประโยชน์ด้านรายได้และการจ้างงานกระจุกตัวในอุตสาหกรรมและธุรกิจที่เชื่อมโยงกับการส่งออกอิเล็กทรอนิกส์ และการลงทุนจากต่างประเทศเป็นหลัก ขณะที่ครัวเรือนและ SMEs จำนวนมากยังเผชิญความเปราะบางด้านรายได้ หนี้สิน และการเข้าถึงสินเชื่อ

มองไปข้างหน้า เศรษฐกิจไทยยังมีแนวโน้มจะได้ประโยชน์จากวัฏจักรการลงทุนรอบใหม่ที่เกิดขึ้นต่อเนื่อง แต่ผลบวกต่อเศรษฐกิจจะขึ้นกับความสามารถในการสร้างมูลค่าเพิ่มและการสร้างงานในประเทศ รวมถึงการเชื่อมโยงผู้ประกอบการไทยเข้าสู่ห่วงโซ่อุปทานใหม่ ขณะเดียวกันความขัดแย้งในตะวันออกกลาง มาตรการกีดกันการค้าของสหรัฐฯ และความเสี่ยงจาก Super El Niño จะเป็นปัจจัยเสี่ยงสำคัญที่อาจกดดันต้นทุน รายได้ และการบริโภค โดยเฉพาะครัวเรือนและ SMEs ที่เปราะบางอยู่แล้ว
เศรษฐกิจไทยปี 2569 ได้แรงส่งจากการลงทุนและส่งออกต่อเนื่อง แต่การส่งผ่านประโยชน์สู่เศรษฐกิจยังจำกัด
การส่งออกสินค้ายังเป็นแรงขับเคลื่อนสำคัญของเศรษฐกิจไทยในปี 2569 โดยเฉพาะสินค้าอิเล็กทรอนิกส์ที่ได้รับแรงหนุนจากวัฏจักรการลงทุนด้าน AI ของโลก ขณะที่การลงทุนภาคเอกชนขยายตัวดีตามการลงทุนโดยตรงจากต่างประเทศโดยเฉพาะในอุตสาหกรรมอิเล็กทรอนิกส์ และโครงสร้างพื้นฐานดิจิทัล อย่างไรก็ดี เศรษฐกิจไทยยังได้รับประโยชน์จำกัด เนื่องจากธุรกิจกลุ่มนี้พึ่งพาการนำเข้าสินค้าทุน วัตถุดิบและสินค้าขั้นกลางในสัดส่วนที่สูง ขณะที่ความเชื่อมโยงกับผู้ประกอบการไทยและแรงงานไทยยังมีไม่มาก การขยายตัวของการส่งออกและการลงทุนที่พึ่งพาการนำเข้าสูงจึงไม่ได้ส่งผ่านเป็นมูลค่าเพิ่มต่อเศรษฐกิจ การจ้างงาน และรายได้ในประเทศอย่างเต็มที่ ในช่วงครึ่งหลังของปี การบริโภคภาคเอกชนมีแนวโน้มชะลอลงตามรายได้แรงงานที่ฟื้นตัวช้า ภาระหนี้ครัวเรือนสูง และข้อจำกัดในการเข้าถึงสินเชื่อ โดยมาตรการภาครัฐโดยเฉพาะวงเงินส่วนที่เหลือภายใต้ พ.ร.ก. กู้เงิน 4 แสนล้านบาทในส่วน 2 แสนล้านบาทแรกจะช่วยประคองกิจกรรมทางเศรษฐกิจและลดภาระค่าครองชีพในช่วงที่เหลือของปีนี้ ขณะที่วงเงินในส่วน 2 แสนล้านบาทหลังที่เกี่ยวข้องกับโครงการเกี่ยวกับการเปลี่ยนผ่านด้านพลังงานจะทยอยเบิกจ่ายสู่ระบบเศรษฐกิจมากขึ้นในปี 2570

การฟื้นตัวแบบ K-shaped ชัดเจนขึ้นในหลายมิติ
SCB EIC มองว่าการฟื้นตัวของเศรษฐกิจไทยในรอบนี้มีลักษณะ K-shaped ชัดเจนขึ้น ทั้งในมิติประเภทธุรกิจ ขนาดกิจการ ตลาดแรงงานและครัวเรือน โดยแรงขับเคลื่อนเศรษฐกิจกระจุกตัวในกลุ่มธุรกิจที่เชื่อมโยงกับการลงทุน เทคโนโลยี และตลาดต่างประเทศ ขณะที่ SMEs และธุรกิจที่พึ่งพาอุปสงค์ในประเทศ แรงงานส่วนใหญ่โดยเฉพาะแรงงานนอกระบบ และครัวเรือนรายได้น้อยยังฟื้นตัวช้ากว่า
ประเภทธุรกิจและขนาดกิจการ การเติบโตในปัจจุบันกระจุกตัวอยู่ในอุตสาหกรรมอิเล็กทรอนิกส์และเทคโนโลยีดิจิทัลที่อยู่ในห่วงโซ่อุปทานที่เกี่ยวข้องกับ AI โดยเฉพาะธุรกิจขนาดใหญ่ที่มีความพร้อมด้านเงินทุน เทคโนโลยี และบุคลากร ขณะที่ SMEs ยังเผชิญข้อจำกัดจากรายได้ที่ฟื้นตัวช้า อัตรากำไรลดลง ปัญหาสภาพคล่อง การเข้าถึงสินเชื่อ ซึ่งสะท้อนการแข่งขันจากต่างประเทศที่รุนแรง และข้อจำกัดในการลงทุนและปรับตัวต่อเทคโนโลยีใหม่ แรงงานและครัวเรือน รายได้ในกลุ่มแรงงานทักษะสูงและแรงงานในระบบฟื้นตัวได้ดีกว่าแรงงานนอกระบบ ขณะที่ครัวเรือนรายได้น้อยยังเผชิญแรงกดดันจากรายได้ที่ฟื้นตัวช้า ภาระหนี้สูง และมีความสามารถรองรับแรงกระแทกทางเศรษฐกิจจำกัด ทำให้ยังต้องพึ่งพามาตรการช่วยเหลือจากภาครัฐมากกว่ากลุ่มอื่น

SCB EIC มองว่าความแตกต่างของการฟื้นตัวนี้อาจกลายเป็นข้อจำกัดสำคัญต่อเศรษฐกิจไทย หากแรงส่งจากการลงทุนและการส่งออกยังไม่สามารถเปลี่ยนเป็นการจ้างงาน รายได้ และกำลังซื้อในประเทศได้มากขึ้น ก็อาจทำให้การขยายตัวทางเศรษฐกิจชะลอตัวลงได้อีกและเกิดความเหลื่อมล้ำทางเศรษฐกิจ ดังนั้น การเปลี่ยนจากการฟื้นตัวแบบ K-shaped ไปสู่การเติบโตที่ทั่วถึงและยั่งยืนขึ้น (Broad-based recovery) จำเป็นต้องดำเนินการควบคู่กัน 3 ด้าน คือ 1) ยกระดับเครื่องยนต์การเติบโตใหม่ของประเทศ โดยใช้โอกาสจากกระแสเงินลงทุนต่างชาติ (FDI) ในการเพิ่มมูลค่าเพิ่มภายในประเทศ ผ่านการดึงดูดกิจกรรมมูลค่าสูง การพัฒนาเทคโนโลยี และการยกระดับทักษะแรงงานให้สอดคล้องกับความต้องการของเศรษฐกิจยุคใหม่ 2) เชื่อมผลประโยชน์สู่เศรษฐกิจวงกว้าง ผ่านการสร้างความเชื่อมโยงระหว่าง FDI และบริษัทขนาดใหญ่ กับ SMEs ไทย เพื่อให้ผู้ประกอบการไทยเข้าร่วมในห่วงโซ่อุปทานใหม่ได้มากขึ้น และ 3) ช่วยเหลือกลุ่มที่ยังปรับตัวไม่ทันในช่วงเปลี่ยนผ่าน โดยยกระดับศักยภาพของกลุ่มที่ยังแข่งขันได้ และมีกลไกรองรับที่เหมาะสมกับกลุ่มเปราะบาง เพื่อให้สามารถปรับตัวได้อย่างราบรื่น
เศรษฐกิจไทยปี 2570 มีแนวโน้มที่จะยังโตต่ำกว่าศักยภาพ แต่จะเป็นบททดสอบว่าไทยสามารถเปลี่ยนการลงทุนรอบใหม่ให้เป็นมูลค่าเพิ่มในประเทศได้มากขึ้นหรือไม่
SCB EIC คาดว่าเศรษฐกิจไทยจะขยายตัว 2.1% ในปี 2570 ใกล้เคียงปีนี้ แม้ยังได้รับแรงสนับสนุนจากการลงทุนโดยตรงจากต่างประเทศ อุตสาหกรรมอิเล็กทรอนิกส์ AI และโครงสร้างพื้นฐานดิจิทัล รวมถึงเม็ดเงินลงทุนภาครัฐบางส่วนด้านการเปลี่ยนผ่านพลังงานที่จะเข้าสู่ระบบเศรษฐกิจมากขึ้น อย่างไรก็ดี เศรษฐกิจไทยยังมีแนวโน้มขยายตัวต่ำกว่าศักยภาพ จากข้อจำกัดของแรงขับเคลื่อนเดิม ทั้งการบริโภคภาคเอกชนที่ฟื้นตัวช้าตามรายได้และกระบวนการ Debt Deleveraging ของภาคครัวเรือน ความเปราะบางของ SMEs และข้อจำกัดด้าน Policy space ของภาครัฐ ขณะที่แรงขับเคลื่อนใหม่จากการลงทุนต่างชาติยังต้องการเวลาในการทำตามเงื่อนไขส่งเสริมการลงทุนเชื่อมโยงผู้ประกอบการไทย เพิ่มการใช้วัตถุดิบและบริการในประเทศ และยกระดับศักยภาพแรงงาน เพื่อเพิ่มมูลค่าให้เศรษฐกิจไทยมากขึ้น ในระยะข้างหน้า เศรษฐกิจไทยยังเผชิญความเสี่ยงสำคัญจาก (1) มาตรการภาษีนำเข้าเพิ่มเติมของสหรัฐฯ โดยเฉพาะประเด็น Excess capacity และ Transshipment (2) Super El Niño อาจกระทบต่อผลผลิตเกษตร ส่งผลต่อรายได้ภาคเกษตรและกำลังซื้อในส่วนภูมิภาค รวมถึงสร้างแรงกดดันด้านสูงต่อราคาสินค้าหมวดอาหาร (3) ความผันผวนจากปัจจัยภูมิรัฐศาสตร์และราคาพลังงานโลก และ (4) ความเปราะบางของรายได้ครัวเรือนและ SMEs ซึ่งอาจกดดันการบริโภคและธุรกิจที่พึ่งพากำลังซื้อภายในประเทศ

นโยบายการเงินไทยมีแนวโน้มผ่อนคลายต่อเนื่อง คาดว่า กนง. จะคงดอกเบี้ยต่ำไว้ที่ 1% ถึงสิ้นปี 2570
SCB EIC ประเมินว่า กนง. มีแนวโน้มคงอัตราดอกเบี้ยนโยบายไว้ที่ 1% จนถึงสิ้นปี 2570 เนื่องจากเศรษฐกิจไทยยังขยายตัวต่ำกว่าระดับศักยภาพและไม่ทั่วถึง อัตราเงินเฟ้อทั่วไปยังมีที่มาจากปัจจัยด้านอุปทานเป็นหลัก ทั้งราคาพลังงานและราคาอาหารสด โดยคาดว่าเงินเฟ้อจะทยอยลดลงในช่วงที่เหลือของปี 2569 เฉลี่ยทั้งปีอยู่ภายในกรอบเงินเฟ้อ แม้อัตราดอกเบี้ยนโยบายของไทยจะอยู่ในระดับต่ำที่สุดในกลุ่ม Emerging Markets แต่ภาวะการเงินไทยยังค่อนข้างตึงตัว ส่วนหนึ่งจากแรงกดดันภาวะการเงินโลกที่ตึงตัวขึ้นผ่าน Bond yields ที่สูงขึ้นในหลายประเทศ ส่งผลให้อัตราผลตอบแทนพันธบัตรรัฐบาลไทยสูงขึ้นบ้าง ซึ่งกระทบต่อต้นทุนการกู้ยืมของภาครัฐและเอกชน นอกจากนี้ กลุ่มลูกหนี้รายย่อยและ SMEs ยังเผชิญภาวะสินเชื่อตึงตัวตามความเสี่ยงด้านคุณภาพหนี้และความสามารถในการชำระหนี้ที่ยังอ่อนแอ มองไปข้างหน้า มาตรการทางการเงินเฉพาะจุด ทั้งมาตรการปรับโครงสร้างหนี้และมาตรการสนับสนุนการเข้าถึงสินเชื่อของ SMEs ควบคู่กับมาตรการเพิ่มความสามารถในการสร้างรายได้และผลิตภาพ จะมีบทบาทสำคัญในการเพิ่มสภาพคล่องและสนับสนุนการสร้างขีดความสามารถในการแข่งขันของ SME ไทย
ธุรกิจไทยยังเผชิญแรงกดดัน แต่โอกาสยังอยู่ในกลุ่มที่เชื่อมโยงกับ AI, FDI และ Megatrends
ภาคธุรกิจไทยในระยะข้างหน้าจะมีแนวโน้มเติบโตแตกต่างกันมากขึ้น โดยธุรกิจที่เชื่อมโยงกับ AI การลงทุนจากต่างประเทศ และเมกะเทรนด์โลก มีแนวโน้มเติบโตได้ดีกว่าธุรกิจที่พึ่งพากำลังซื้อภายในประเทศเป็นหลัก กลุ่มที่มีแนวโน้มได้รับอานิสงส์มากที่สุด ได้แก่ อุตสาหกรรมอิเล็กทรอนิกส์ Data center โครงสร้างพื้นฐานดิจิทัล พลังงานสะอาด สินค้าและบริการที่เกี่ยวกับสุขภาพ ตลอดจนธุรกิจสนับสนุน (Enablers) ที่ช่วยเพิ่มประสิทธิภาพและความสามารถในการแข่งขันของธุรกิจ อาทิ บริการดิจิทัล ระบบอัตโนมัติ บริการที่ช่วยให้ธุรกิจเปลี่ยนผ่านสู่เศรษฐกิจสีเขียว ในทางกลับกัน SMEs และธุรกิจที่พึ่งพากำลังซื้อในประเทศ ยังเผชิญแรงกดดันจากกำลังซื้อที่ฟื้นตัวช้า ต้นทุนทางการเงินสูง การแข่งขันที่รุนแรงขึ้น และมีข้อจำกัดในการลงทุนเพื่อเพิ่มผลิตภาพ

เศรษฐกิจโลกยังเติบโตได้จากการลงทุนในเทคโนโลยี AI ท่ามกลางปัจจัยภูมิรัฐศาสตร์และภาวะการเงินโลกตึงตัว
SCB EIC ประเมินเศรษฐกิจโลกยังเติบโตต่อเนื่องที่ 2.5% และ 2.6% ในปี 2569 และ 2570 ตามลำดับ ตั้งแต่ต้นปีมานี้เศรษฐกิจโลกยังเติบโตต่อเนื่อง แม้เผชิญราคาพลังงานโลกสูงจากสถานการณ์สงครามในตะวันออกกลาง ส่วนหนึ่งจากแรงส่งการลงทุนและการค้าที่เกี่ยวข้องกับเทคโนโลยี AI และมาตรการกระตุ้นเศรษฐกิจของรัฐบาลทั่วโลก อย่างไรก็ดี ผลประโยชน์จากการลงทุนและการค้าเกี่ยวกับ AI ต่อเศรษฐกิจโลกค่อนข้างกระจุกตัวในบางประเทศ เช่น สหรัฐฯ ที่ใช้งาน AI ในวงกว้างขึ้น ซึ่งมีศักยภาพในการเพิ่มผลิตภาพของการผลิตในองค์กรที่นำ AI มาใช้ แต่เริ่มเห็นสัญญาณกระทบต่อการจ้างงานบางส่วน ด้านจีนเร่งใช้งาน AI ในภาคอุตสาหกรรม ซึ่งจะช่วยรักษาความสามารถในการแข่งขันของประเทศด้านการผลิตและส่งออก แต่ในระยะสั้นอาจสร้างแรงกดดันต่อตลาดแรงงานที่เปราะบางอยู่ก่อนแล้ว ขณะที่การใช้งาน AI ของประเทศกำลังพัฒนายังอยู่ในช่วงเริ่มต้นและตามหลังอยู่มาก ความเสี่ยงภูมิรัฐศาสตร์ยังอยู่ในระดับสูง หลังจากสถานการณ์ตะวันออกกลางที่รุนแรงขึ้น การขนส่งพลังงานออกจากตะวันออกกลางทำได้ไม่มาก ราคาพลังงานโลกจึงมีแนวโน้มปรับสูงขึ้นกว่าที่เคยประเมินไว้ นอกจากนี้ สหรัฐฯ อาจใช้มาตรการทางการค้าหลายรูปแบบเพื่อปรับขึ้นอัตราภาษีนำเข้าเฉลี่ยให้กลับไปใกล้ระดับเดิมที่เคยประกาศไว้ในปีก่อน โดยจะพิจารณาประเด็นการเกินดุลการค้า กำลังการผลิตส่วนเกิน และการสวมสิทธิ์แหล่งกำเนิดสินค้า ซึ่งจะเพิ่มแรงกดดันต่อการค้าโลกต่อเนื่อง
ภาวะการเงินโลกตึงตัวผ่านอัตราผลตอบแทนพันธบัตรรัฐบาลประเทศเศรษฐกิจสำคัญที่ปรับสูงขึ้นมาก ตามความต้องการระดมทุนจำนวนมาก ทั้งจากภาคเอกชนเพื่อลงทุนใน AI และภาครัฐบาลที่ดำเนินนโยบายการคลังขาดดุลสูง ประกอบกับความกังวลของนักลงทุนต่อความเสี่ยงเงินเฟ้อและเสถียรภาพการคลังของรัฐบาล SCB EIC มองว่า ความเสี่ยงสำคัญในระยะต่อไปอาจไม่ใช่การกลับเข้าสู่วัฏจักรดอกเบี้ยขาขึ้นเต็มรูปแบบรอบใหม่ แต่เป็นภาวะ Bond Yield ทั่วโลกมีแนวโน้มสูงนาน ด้านนโยบายการเงิน ธนาคารกลางหลักมีแนวโน้มดำเนินนโยบายการเงินแบบระมัดระวังมากขึ้น โดยอาจเห็นการปรับขึ้นดอกเบี้ยเพิ่มเติมในบางประเทศเพื่อยึดเหนี่ยวคาดการณ์เงินเฟ้อ แม้แรงกดดันเงินเฟ้อจะมีแนวโน้มทยอยลดลงในระยะข้างหน้า
ข่าวเกี่ยวข้อง

ธนาคารไทยเครดิต ผนึกกำลังเปิดโครงการ “แยกดี มีเครดิต” เปลี่ยนขยะเป็นเงินสด
intrend online 2026-09-15
