Breaking News

ศูนย์วิจัยกสิกรไทย ระบุภาพรวมการว่างงานในช่วงไตรมาส 2 ปี 2569 ไทยมีจำนวนผู้ว่างงานอยู่ที่ 4.01 แสนคน หรือเพิ่มขึ้น 10% YoY และถือเป็นตัวเลขที่สูงสุดในรอบ 7 ไตรมาส (ล่าสุดที่พุ่งแตะระดับเกินกว่า 4.0 แสนคนอยู่ในช่วงไตรมาส 3 ปี 2567) หากแบ่งตามช่วงอายุของผู้ว่างงาน พบว่ากว่า 44% ของผู้ว่างงานทั้งหมดอยู่ในกลุ่มเด็กจบใหม่ (อายุ 20-24 ปี) หรือคิดเป็นจำนวนราว 1.74 แสนคน --- ศูนย์วิจัยกสิกรไทย เผยเงินเฟ้อไทยในเดือนก.ย. 69 เพิ่มขึ้น 2.8%YoY สูงที่สุดในรอบ 5 เดือน และคาดว่าจะเร่งขึ้นในไตรมาสที่ 4 ... ยังคงประมาณการอัตราเงินเฟ้อทั่วไปของไทยอยู่ที่ 1.8% ในปี 2569 โดยในไตรมาสที่ 4 เงินเฟ้อคาดว่าจะเร่งตัวจากช่วง 9 เดือนแรกของปีที่เพิ่มขึ้น 1.5%YoY จากปัจจัยด้านอุปทานเป็นสำคัญ ***  ศูนย์วิจัยกสิกรไทย ประเมินเศรษฐกิจไทย ในปี 2569 อัตราเงินเฟ้อทั่วไปของไทย คาดชะลอลงสู่ 2.3% โดยมีแนวโน้มที่จะเร่งตัวชั่วคราวในช่วงไตรมาส 3 และ 4 จากการทยอยส่งผ่านต้นทุน ปรับเพิ่มคาดการณ์การส่งออกและนำเข้าของไทยปี 2569 เป็น 14% และ 27% ส่งผลให้ไทยมีแนวโน้มจะขาดดุลการค้า (ระบบศุลกากร) สูงสุดเป็นประวัติการณ์ ส่วนจำนวนนักท่องเที่ยวต่างชาติคาดว่าจะสูงกว่าประมาณการเดิมในปี 2569 แต่ยังต่ำกว่าปีก่อนหน้า  SCB EIC ปรับประมาณการเศรษฐกิจไทยปี 2569 เป็น 1.7% จากภาพรวมเศรษฐกิจไทยในไตรมาส 1/2569 ที่ขยายตัวสูง และมีแรงพยุงจากมาตรการภาครัฐ อย่างไรก็ดี การขยายตัวทางเศรษฐกิจยังคงกระจุกตัวในบางกลุ่มธุรกิจ โดยเฉพาะธุรกิจที่เกี่ยวข้องกับเทคโนโลยี สะท้อนภาพการฟื้นตัวยังมีความเปราะบาง ขณะที่ความเสี่ยงจากสงครามในตะวันออกกลางส่งผลกระทบต่อเศรษฐกิจไทยมากขึ้น *** กนง. มีแนวโน้มคงอัตราดอกเบี้ยนโยบายที่ 1% ตลอดทั้งปี หลังสถานการณ์สงครามตะวันออกกลางยืดเยื้อ และนโยบายการคลังมีบทบาทช่วยประคองเศรษฐกิจมากขึ้น  ศูนย์วิจัยกสิกรไทย ประเมินเบื้องต้นปรับลดประมาณการเศรษฐกิจไทยปี 2569 เหลือ 1.2% จาก 1.9% ก่อนเกิดสงคราม จากกำลังซื้อที่อ่อนแอลงและภาคการท่องเที่ยวที่ชะลอตัว อัตราเงินเฟ้อของไทยคาดว่าจะเพิ่มขึ้นเป็น 3.4% ในปี 2569 จากราคาเชื้อเพลิง ค่าขนส่ง และวัตถุดิบที่สูงขึ้น การส่งออกของไทยมีแนวโน้มขยายตัวดีกว่าคาด แต่การนำเข้าก็เติบโตอย่างรวดเร็วเช่นเดียวกัน ทำให้ผลต่อเศรษฐกิจไทยไม่มาก  ศูนย์วิจัยกสิกรไทย เผยตัวเลขอัตราเงินเฟ้อทั่วไปของไทยในเดือนมี.ค. 2569 อยู่ที่ -0.08%YoY ติดลบในอัตราที่ชะลอลงจากเดือนก่อนหน้าที่ติดลบที่ -0.88%YoY จากดัชนีราคาพลังงานยังปรับลดลงที่ -2.8%YoY สงครามในตะวันออกกลางส่งผลให้สินค้าบางรายการปรับสูงขึ้น *** มองปี 2569 อัตราเงินเฟ้อไทยมีแนวโน้มปรับสูงขึ้นมาอยู่ที่ 3.4% จากเดิมที่คาดว่าจะเป็นบวกราว 0.4% โดยจะเริ่มเห็นการพลิกกับมาเป็นบวกในเดือนเม.ย. จากราคาพลังงานในประเทศยังมีแนวโน้มปรับเพิ่มขึ้นต่อเนื่อง ราคาสินค้าโดยเฉพาะอาหารสำเร็จรูป และบริการขนส่งได้รับผลกระทบต่อเนื่อง จากต้นทุนพลังงานและวัตถุดิบที่สูงขึ้น  SCB EIC ปรับประมาณการส่งออกไทยกลับมาขยายตัวได้ 1.6% ในปี 2026 (เดิม -1.5%) ตามแรงหนุนวัฏจักรสินค้าอิเล็กทรอนิกส์ยังมีต่อเนื่องจากความต้องการที่สูงขึ้นทั่วโลก สนับสนุนการส่งออกของหลายประเทศเอเชียรวมถึงไทย *** Krungthai COMPASS เผยมูลค่าส่งออกเดือน ม.ค. 2569 เติบโต 24.4%YoY เร่งขึ้นจากเดือนก่อนที่ 16.8%YoY จากการส่งออกทองคำที่เติบโตสูงถึง 123.8%YoY ผนวกกับกลุ่มสินค้าอิเล็กทรอนิกส์และยานยนต์ที่ขยายตัวได้ดี โดยเฉพาะในตลาดสหรัฐฯ ประเมินว่าแม้การส่งออกเดือน ม.ค.69 จะขยายตัวสูงสุดในรอบ 4 ปื แต่ภาพรวมการส่งออกในปี 2569 ยังมีประเด็นสำคัญที่ต้องติดตาม คือ มาตรการทางการค้าของสหรัฐฯ และแนวโน้มการลงทุนของกลุ่ม Technology  ศูนย์วิจัยกสิกรไทย เผย การส่งออกไทยเดือนธ.ค. 2568 ขยายตัวอยู่ที่ 16.8%YoY โดยมีปัจจัยหนุนจากการส่งออกสินค้าอิเล็กทรอนิกส์ที่ยังขยายตัวเร่งขึ้นและการส่งออกทองคำที่ขยายตัวสูง และส่งผลให้ทั้งปี 2568 มูลค่าการส่งออกไทยอยู่ที่ 339,635 ล้านดอลลาร์ฯ สูงสุดเป็นประวัติการณ์ และมีอัตราการเติบโตอยู่ที่ 12.9% *** คาด ปี 2569 ศูนย์วิจัยกสิกรไทยยังคงประมาณการภาพรวมการส่งออกไทยอยู่ที่ -1.2% แต่มีความเป็นไปได้มากขึ้นที่การส่งออกจะกลับมาขยายตัวได้ เนื่องจากเห็นสัญญาณการส่งออกสินค้าอิเล็กทรอนิกส์ที่ยังขยายตัวได้ดีตามความต้องการของ AI และ data center  SCB EIC เผยแนวโน้มท่องเที่ยวไทยดีขึ้น จากแรงหนุนของนักท่องเที่ยวต่างชาติและนักท่องเที่ยวไทยเที่ยวไทย โดยในปี 2569 นักท่องเที่ยวต่างชาติคาดว่าจะอยู่ที่ราว 34.1 ล้านคนฟื้นตัวขึ้นมาเล็กน้อยจากปี 2568 ที่มีแนวโน้มอยู่ที่ราว 32.9 ล้านคน **** ศูนย์วิจัยกสิกรไทย เผยส่งออกไทยเดือนพ.ย. 68 ขยายตัวเร่งขึ้นที่ 7.1%YoY ทั้งปี 2568 ปรับคาดการณ์ส่งออกขึ้นเป็น 12.0% จาก 11.0% มูลค่าการส่งออกไทยเดือนพ.ย. 2568 อยู่ที่ 27,446 ล้านดอลลาร์ฯ ขยายตัวอยู่ที่ 7.1%YoY เร่งขึ้นจากเดือนต.ค.ที่ขยายตัว 5.7%YoY สะท้อนผลกระทบจากมาตการภาษีสหรัฐฯ ล่าช้ากว่าที่คาดการณ์ไว้ ....สำหรับปี 2569 ศูนย์วิจัยกสิกรไทยประเมินว่าการส่งออกไทยมีความเสี่ยงหดตัว -1.2% โดยแรงกดดันหลักยังมาจากมาตรการภาษีของสหรัฐฯ ที่มีแนวโน้มขยายขอบเขตสินค้าที่ปรับขึ้นภาษีนำเข้าภายใต้มาตรา 232 ประกอบกับแนวโน้มการค้าโลกที่คาดว่าจะชะลอลง โดยองค์การการค้าโลก (WTO) คาดการณ์ ว่าจะขยายตัวได้เพียง 0.5% ลดลงจาก 2.4% ในปีก่อนหน้า

กรุงศรี และ MUFG ร่วมสนับสนุนการประชุม IIF Annual Membership Meeting ที่กรุงเทพฯ
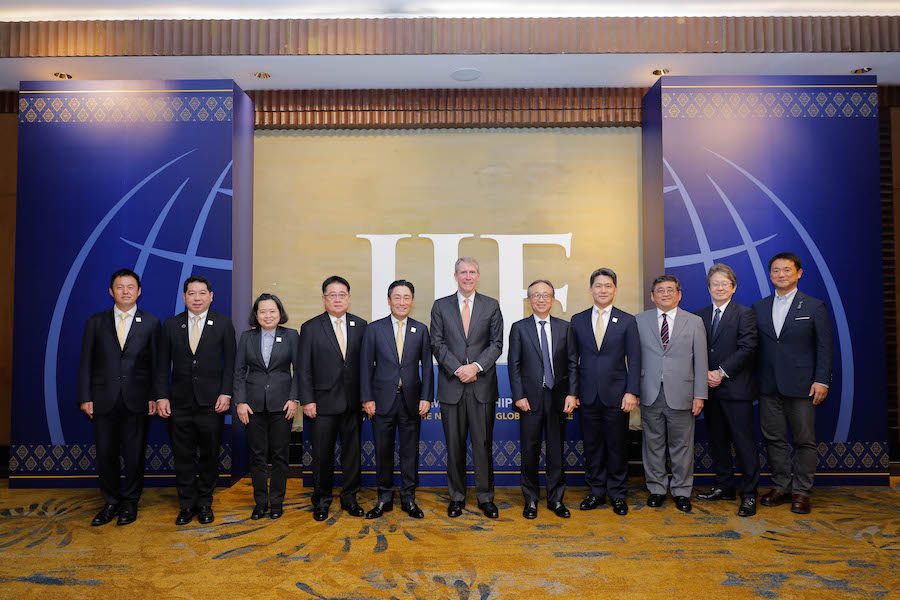
กรุงศรี และ MUFG ร่วมสนับสนุนการประชุม IIF Annual Membership Meeting ที่กรุงเทพฯ
76
เขียนโดย intrend online 2026-10-30

กรุงศรี และ MUFG ร่วมสนับสนุนการประชุม IIF Annual Membership Meeting ที่กรุงเทพฯ ตอกย้ำบทบาทของเอเชียบนแผนที่การเงินโลกใหม่

ผู้บริหารระดับสูงร่วมแลกเปลี่ยนมุมมองบนเวทีระดับโลก ชี้โอกาสการเติบโตของเอเชียและประเทศไทย ท่ามกลางการปรับเปลี่ยนเส้นทางการค้า ห่วงโซ่อุปทาน และการไหลของเงินทุน

กรุงเทพฯ (30 ตุลาคม 2569) – กรุงศรี (ธนาคารกรุงศรีอยุธยา จำกัด (มหาชน)) และมิตซูบิชิ ยูเอฟเจ ไฟแนนเชียล กรุ๊ป (MUFG) ร่วมสนับสนุนการจัดงาน Institute of International Finance (IIF) Annual Membership Meeting ซึ่งจัดขึ้นที่กรุงเทพฯ เมื่อเร็วๆ นี้ งานประชุมดังกล่าวเป็นเวทีที่รวมผู้นำและผู้บริหารจากภาคการเงินและการธนาคารทั่วโลก เพื่อแลกเปลี่ยนมุมมองต่อทิศทางของภาคการเงินในหลากหลายมิติ

การประชุมของ IIF จัดขึ้นคู่ขนานกับการประชุม IMF–World Bank Annual Meetings สำหรับปีนี้จัดขึ้นที่ประเทศไทย จึงเป็นโอกาสสำคัญที่กรุงศรี และ MUFG จะร่วมกันสนับสนุนการจัดงาน และนำเสนอศักยภาพของประเทศไทยและภูมิภาคเอเชียตะวันออกเฉียงใต้ต่อแวดวงการเงินระดับนานาชาติ ซึ่งครั้งนี้จัดขึ้นภายใต้แนวคิด “Growth, Risk, and the New Map of Global Finance” สะท้อนความสำคัญของเอเชียที่เพิ่มมากขึ้นในแวดวงการเงินโลก ท่ามกลางการเปลี่ยนแปลงของเส้นทางการค้า ห่วงโซ่อุปทาน และการไหลของเงินทุน โดยมีวิทยากรทั้งจากประเทศไทยและนานาประเทศร่วมบรรยาย

ในจำนวนนี้ ผู้บริหารระดับสูงของกรุงศรี และ MUFG ได้เข้าร่วมการเสวนา ได้แก่ นายฮิโระโนริ คาเมะซาวา ประธานกรรมการมิตซูบิชิ ยูเอฟเจ ไฟแนนเชียล กรุ๊ป และ นายประกอบ เพียรเจริญ ประธานคณะเจ้าหน้าที่ด้านลูกค้าธุรกิจขนาดใหญ่และวาณิชธนกิจ ธนาคารกรุงศรีอยุธยา นอกจากนี้ ยังมีผู้บริหารของ MUFG อีกหลายท่านที่เดินทางมาร่วมการหารือในประเด็นต่างๆ ซึ่งจัดขึ้นล่วงหน้าหนึ่งวันก่อนการประชุมหลัก

เอเชีย: “ตลาดหลักแห่งที่สอง” ของ MUFG

นายฮิโระโนริ คาเมะซาวา ร่วมเสวนาในหัวข้อ “Views from the C-Suite: Asia's New Horizons – Growth, Fragmentation and Opportunity” โดยกล่าวถึงโอกาสและความสำคัญของภูมิภาคเอเชีย ซึ่ง MUFG ให้ความสำคัญในฐานะ “Second mother market” หรือตลาดหลักแห่งที่สองรองจากญี่ปุ่น ปัจจุบันกำไรราว 20% ของ MUFG มาจากภูมิภาคเอเชีย มียอดสินเชื่อในเอเชียราว 200,000 ล้านดอลลาร์สหรัฐ โดยเฉพาะในเอเชียตะวันออกเฉียงใต้ ซึ่ง MUFG ได้วางรากฐานและลงทุนต่อเนื่องมากว่า 10 ปี

ประธานกรรมการ MUFG ยังได้เน้นย้ำถึงความสำคัญของเอเชียต่อญี่ปุ่น โดยชี้ว่าเอเชียมีศักยภาพการเติบโตสูงโดยมีปัจจัยหลักมาจากเรื่อง การลดการปล่อยคาร์บอน (decarbonization) การเปลี่ยนผ่านสู่ดิจิทัล (digitalization) และการยกระดับภาคอุตสาหกรรม (industrial upgrading) พร้อมระบุว่าการทำงานร่วมเป็นทีมและการผสานความร่วมมือ (teamwork & co-creation) ระหว่างภาคส่วนต่างๆ เป็นปัจจัยสำคัญ โดยเฉพาะในธุรกิจที่กำลังมีการขยายตัว เช่น พลังงาน ดิจิทัล และโครงสร้างพื้นฐานในภูมิภาค

ประเทศไทยกับโอกาสจากการปรับโครงสร้างห่วงโซ่อุปทาน

ขณะที่นายประกอบ เพียรเจริญ ร่วมเสวนาในหัวข้อ “Asia in a Changing World: Capital Flows, Trade and Connectivity with Other Regions” โดยชี้ว่า ความผันผวนทางภูมิรัฐศาสตร์ได้ผลักดันให้บรรษัทข้ามชาติปรับเปลี่ยนกลยุทธ์และกระจายฐานการผลิต เพื่อสร้างความยืดหยุ่นให้กับห่วงโซ่อุปทาน (supply chain resilience) แนวโน้มดังกล่าวเปิดโอกาสให้ประเทศไทยในหลายอุตสาหกรรม อาทิ ดาต้าเซ็นเตอร์ โครงสร้างพื้นฐานดิจิทัล และการเปลี่ยนผ่านด้านพลังงาน

อย่างไรก็ดี สิ่งที่ต้องมาพร้อมกับโอกาสคือความพร้อมในการรองรับ ทั้งการพัฒนากำลังการผลิตไฟฟ้า และมาตรการที่ช่วยสนับสนุนการลงทุน ควบคู่กับการบริหารจัดการทรัพยากรอย่างยั่งยืน ในขณะเดียวกัน สถาบันการเงินเองก็มีบทบาทสำคัญอย่างยิ่งในการพัฒนาโซลูชันทางการเงินที่ช่วยเสริมขีดความสามารถในการแข่งขันและความยืดหยุ่นของภาคธุรกิจ

ทั้งนี้ การร่วมสนับสนุนงาน IIF Annual Membership Meeting ในครั้งนี้ สะท้อนความร่วมมืออย่างใกล้ชิดระหว่างกรุงศรีและ MUFG ในการเชื่อมโยงประเทศไทยเข้ากับเครือข่ายการเงินระดับโลก และการมีส่วนร่วมกำหนดทิศทางของภาคการเงินในเอเชียในระยะต่อไป