Breaking News

ศูนย์วิจัยกสิกรไทย มองเศรษฐกิจไทยไตรมาส 3/2569 ขยายตัว 2.9% YoY และ 0.3% QoQ เร่งขึ้นจาก 2.4% YoY ในไตรมาสก่อนหน้า โดยได้รับแรงหนุนจากการลงทุนภาคเอกชนและการส่งออกที่เกี่ยวข้องกับ AI ขณะที่การบริโภคภาคเอกชนยังฟื้นตัวอย่างค่อยเป็นค่อยไป สะท้อนการเติบโตที่แตกต่างกันระหว่างภาคเศรษฐกิจ ... จึงได้ปรับประมาณการเศรษฐกิจไทยปี 2569 ขยายตัวที่ 2.6% ขณะที่ ปี 2570 คาดจะขยายตัว 2.0-2.5% ชะลอลงจากปี 2569 เนื่องจากแรงส่งจากการลงทุนและการส่งออกสินค้าเทคโนโลยีมีแนวโน้มลดลง ขณะที่การบริโภคภายในประเทศยังฟื้นตัวอย่างค่อยเป็นค่อยไป  ศูนย์วิจัยกสิกรไทย ระบุภาพรวมการว่างงานในช่วงไตรมาส 2 ปี 2569 ไทยมีจำนวนผู้ว่างงานอยู่ที่ 4.01 แสนคน หรือเพิ่มขึ้น 10% YoY และถือเป็นตัวเลขที่สูงสุดในรอบ 7 ไตรมาส (ล่าสุดที่พุ่งแตะระดับเกินกว่า 4.0 แสนคนอยู่ในช่วงไตรมาส 3 ปี 2567) หากแบ่งตามช่วงอายุของผู้ว่างงาน พบว่ากว่า 44% ของผู้ว่างงานทั้งหมดอยู่ในกลุ่มเด็กจบใหม่ (อายุ 20-24 ปี) หรือคิดเป็นจำนวนราว 1.74 แสนคน --- ศูนย์วิจัยกสิกรไทย เผยเงินเฟ้อไทยในเดือนก.ย. 69 เพิ่มขึ้น 2.8%YoY สูงที่สุดในรอบ 5 เดือน และคาดว่าจะเร่งขึ้นในไตรมาสที่ 4 ... ยังคงประมาณการอัตราเงินเฟ้อทั่วไปของไทยอยู่ที่ 1.8% ในปี 2569 โดยในไตรมาสที่ 4 เงินเฟ้อคาดว่าจะเร่งตัวจากช่วง 9 เดือนแรกของปีที่เพิ่มขึ้น 1.5%YoY จากปัจจัยด้านอุปทานเป็นสำคัญ ***  ศูนย์วิจัยกสิกรไทย ประเมินเศรษฐกิจไทย ในปี 2569 อัตราเงินเฟ้อทั่วไปของไทย คาดชะลอลงสู่ 2.3% โดยมีแนวโน้มที่จะเร่งตัวชั่วคราวในช่วงไตรมาส 3 และ 4 จากการทยอยส่งผ่านต้นทุน ปรับเพิ่มคาดการณ์การส่งออกและนำเข้าของไทยปี 2569 เป็น 14% และ 27% ส่งผลให้ไทยมีแนวโน้มจะขาดดุลการค้า (ระบบศุลกากร) สูงสุดเป็นประวัติการณ์ ส่วนจำนวนนักท่องเที่ยวต่างชาติคาดว่าจะสูงกว่าประมาณการเดิมในปี 2569 แต่ยังต่ำกว่าปีก่อนหน้า  SCB EIC ปรับประมาณการเศรษฐกิจไทยปี 2569 เป็น 1.7% จากภาพรวมเศรษฐกิจไทยในไตรมาส 1/2569 ที่ขยายตัวสูง และมีแรงพยุงจากมาตรการภาครัฐ อย่างไรก็ดี การขยายตัวทางเศรษฐกิจยังคงกระจุกตัวในบางกลุ่มธุรกิจ โดยเฉพาะธุรกิจที่เกี่ยวข้องกับเทคโนโลยี สะท้อนภาพการฟื้นตัวยังมีความเปราะบาง ขณะที่ความเสี่ยงจากสงครามในตะวันออกกลางส่งผลกระทบต่อเศรษฐกิจไทยมากขึ้น *** กนง. มีแนวโน้มคงอัตราดอกเบี้ยนโยบายที่ 1% ตลอดทั้งปี หลังสถานการณ์สงครามตะวันออกกลางยืดเยื้อ และนโยบายการคลังมีบทบาทช่วยประคองเศรษฐกิจมากขึ้น  ศูนย์วิจัยกสิกรไทย ประเมินเบื้องต้นปรับลดประมาณการเศรษฐกิจไทยปี 2569 เหลือ 1.2% จาก 1.9% ก่อนเกิดสงคราม จากกำลังซื้อที่อ่อนแอลงและภาคการท่องเที่ยวที่ชะลอตัว อัตราเงินเฟ้อของไทยคาดว่าจะเพิ่มขึ้นเป็น 3.4% ในปี 2569 จากราคาเชื้อเพลิง ค่าขนส่ง และวัตถุดิบที่สูงขึ้น การส่งออกของไทยมีแนวโน้มขยายตัวดีกว่าคาด แต่การนำเข้าก็เติบโตอย่างรวดเร็วเช่นเดียวกัน ทำให้ผลต่อเศรษฐกิจไทยไม่มาก  ศูนย์วิจัยกสิกรไทย เผยตัวเลขอัตราเงินเฟ้อทั่วไปของไทยในเดือนมี.ค. 2569 อยู่ที่ -0.08%YoY ติดลบในอัตราที่ชะลอลงจากเดือนก่อนหน้าที่ติดลบที่ -0.88%YoY จากดัชนีราคาพลังงานยังปรับลดลงที่ -2.8%YoY สงครามในตะวันออกกลางส่งผลให้สินค้าบางรายการปรับสูงขึ้น *** มองปี 2569 อัตราเงินเฟ้อไทยมีแนวโน้มปรับสูงขึ้นมาอยู่ที่ 3.4% จากเดิมที่คาดว่าจะเป็นบวกราว 0.4% โดยจะเริ่มเห็นการพลิกกับมาเป็นบวกในเดือนเม.ย. จากราคาพลังงานในประเทศยังมีแนวโน้มปรับเพิ่มขึ้นต่อเนื่อง ราคาสินค้าโดยเฉพาะอาหารสำเร็จรูป และบริการขนส่งได้รับผลกระทบต่อเนื่อง จากต้นทุนพลังงานและวัตถุดิบที่สูงขึ้น  SCB EIC ปรับประมาณการส่งออกไทยกลับมาขยายตัวได้ 1.6% ในปี 2026 (เดิม -1.5%) ตามแรงหนุนวัฏจักรสินค้าอิเล็กทรอนิกส์ยังมีต่อเนื่องจากความต้องการที่สูงขึ้นทั่วโลก สนับสนุนการส่งออกของหลายประเทศเอเชียรวมถึงไทย *** Krungthai COMPASS เผยมูลค่าส่งออกเดือน ม.ค. 2569 เติบโต 24.4%YoY เร่งขึ้นจากเดือนก่อนที่ 16.8%YoY จากการส่งออกทองคำที่เติบโตสูงถึง 123.8%YoY ผนวกกับกลุ่มสินค้าอิเล็กทรอนิกส์และยานยนต์ที่ขยายตัวได้ดี โดยเฉพาะในตลาดสหรัฐฯ ประเมินว่าแม้การส่งออกเดือน ม.ค.69 จะขยายตัวสูงสุดในรอบ 4 ปื แต่ภาพรวมการส่งออกในปี 2569 ยังมีประเด็นสำคัญที่ต้องติดตาม คือ มาตรการทางการค้าของสหรัฐฯ และแนวโน้มการลงทุนของกลุ่ม Technology  ศูนย์วิจัยกสิกรไทย เผย การส่งออกไทยเดือนธ.ค. 2568 ขยายตัวอยู่ที่ 16.8%YoY โดยมีปัจจัยหนุนจากการส่งออกสินค้าอิเล็กทรอนิกส์ที่ยังขยายตัวเร่งขึ้นและการส่งออกทองคำที่ขยายตัวสูง และส่งผลให้ทั้งปี 2568 มูลค่าการส่งออกไทยอยู่ที่ 339,635 ล้านดอลลาร์ฯ สูงสุดเป็นประวัติการณ์ และมีอัตราการเติบโตอยู่ที่ 12.9% *** คาด ปี 2569 ศูนย์วิจัยกสิกรไทยยังคงประมาณการภาพรวมการส่งออกไทยอยู่ที่ -1.2% แต่มีความเป็นไปได้มากขึ้นที่การส่งออกจะกลับมาขยายตัวได้ เนื่องจากเห็นสัญญาณการส่งออกสินค้าอิเล็กทรอนิกส์ที่ยังขยายตัวได้ดีตามความต้องการของ AI และ data center  SCB EIC เผยแนวโน้มท่องเที่ยวไทยดีขึ้น จากแรงหนุนของนักท่องเที่ยวต่างชาติและนักท่องเที่ยวไทยเที่ยวไทย โดยในปี 2569 นักท่องเที่ยวต่างชาติคาดว่าจะอยู่ที่ราว 34.1 ล้านคนฟื้นตัวขึ้นมาเล็กน้อยจากปี 2568 ที่มีแนวโน้มอยู่ที่ราว 32.9 ล้านคน **** ศูนย์วิจัยกสิกรไทย เผยส่งออกไทยเดือนพ.ย. 68 ขยายตัวเร่งขึ้นที่ 7.1%YoY ทั้งปี 2568 ปรับคาดการณ์ส่งออกขึ้นเป็น 12.0% จาก 11.0% มูลค่าการส่งออกไทยเดือนพ.ย. 2568 อยู่ที่ 27,446 ล้านดอลลาร์ฯ ขยายตัวอยู่ที่ 7.1%YoY เร่งขึ้นจากเดือนต.ค.ที่ขยายตัว 5.7%YoY สะท้อนผลกระทบจากมาตการภาษีสหรัฐฯ ล่าช้ากว่าที่คาดการณ์ไว้ ....สำหรับปี 2569 ศูนย์วิจัยกสิกรไทยประเมินว่าการส่งออกไทยมีความเสี่ยงหดตัว -1.2% โดยแรงกดดันหลักยังมาจากมาตรการภาษีของสหรัฐฯ ที่มีแนวโน้มขยายขอบเขตสินค้าที่ปรับขึ้นภาษีนำเข้าภายใต้มาตรา 232 ประกอบกับแนวโน้มการค้าโลกที่คาดว่าจะชะลอลง โดยองค์การการค้าโลก (WTO) คาดการณ์ ว่าจะขยายตัวได้เพียง 0.5% ลดลงจาก 2.4% ในปีก่อนหน้า

เตือน “เอลนีโญ” ลากยาวถึงปี 2027 รายได้เกษตรไทยเสี่ยงหดตัวสูงสุด 20%
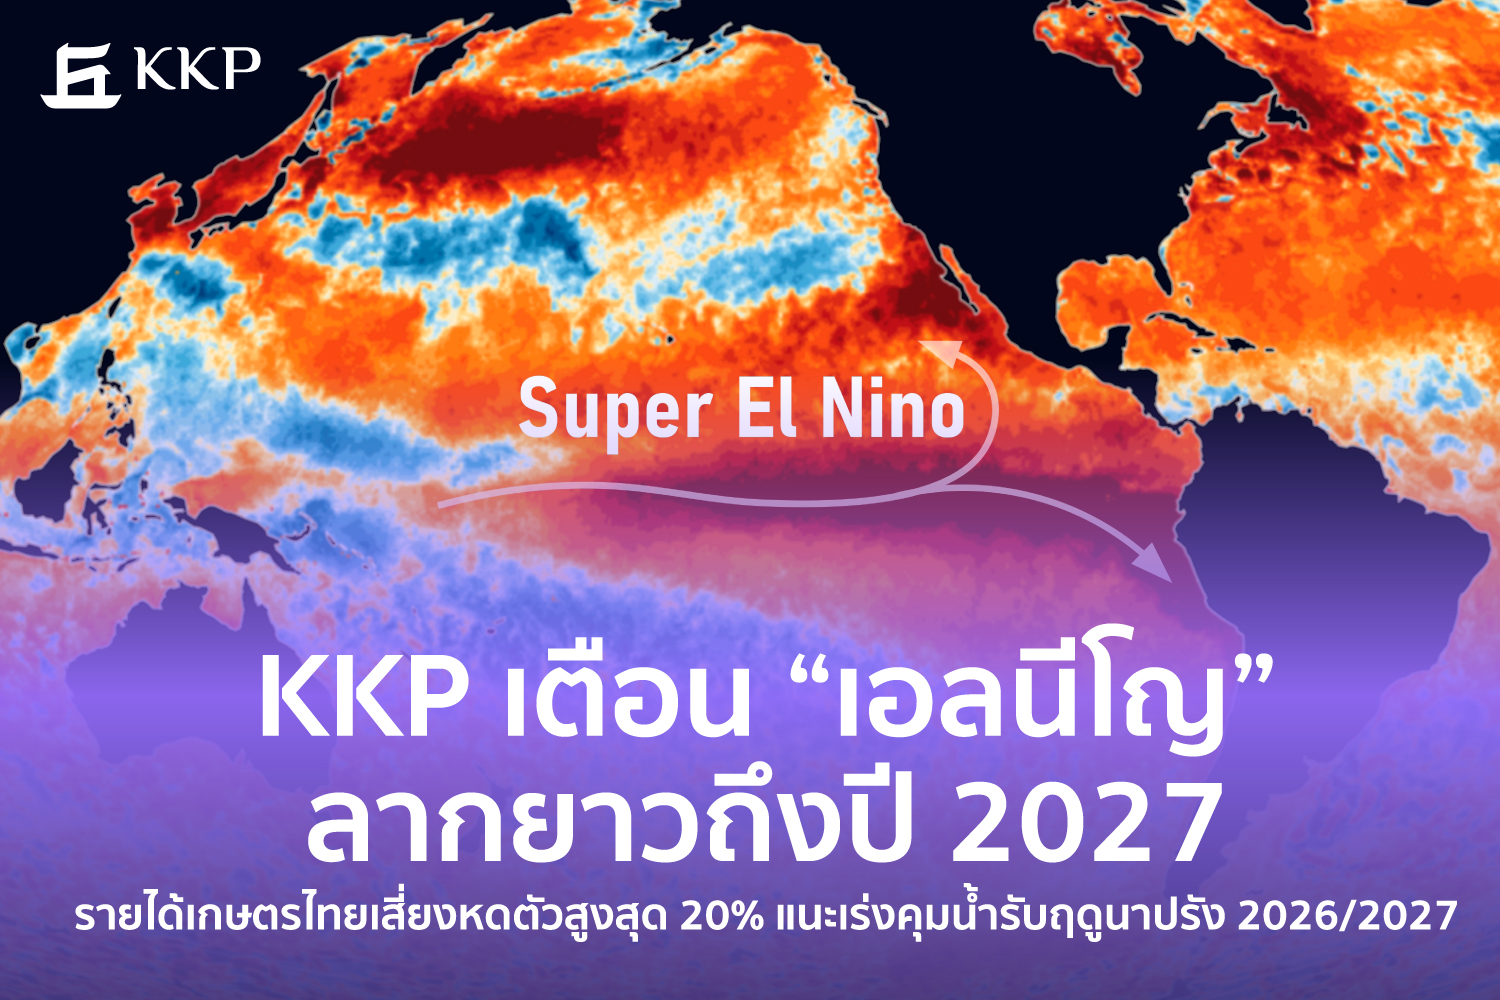
เตือน “เอลนีโญ” ลากยาวถึงปี 2027 รายได้เกษตรไทยเสี่ยงหดตัวสูงสุด 20%
33
เขียนโดย KKP Research 2026-11-20

เตือน “เอลนีโญ” ลากยาวถึงปี 2027 รายได้เกษตรไทยเสี่ยงหดตัวสูงสุด 20% แนะเร่งคุมน้ำรับฤดูนาปรัง 2026/2027

KKP Research ภายใต้กลุ่มธุรกิจการเงินเกียรตินาคินภัทร (KKP) ประเมินว่าปรากฏการณ์เอลนีโญ (El Niño) ที่รุนแรงและยืดเยื้อ ผนวกกับระดับน้ำใช้การได้ในเขื่อนภาคเหนือและภาคตะวันออกเฉียงเหนือที่ลดลงจากปีก่อนอย่างมีนัยสำคัญจนเหลือต่ำกว่าระดับ 50% กำลังสร้างความเสี่ยงให้กับภาคเกษตรไทยในปี 2027 อย่างเต็มรูปแบบ โดยแม้เหตุการณ์น้ำท่วมในภาคกลางปีนี้จะทำให้ภาพรวมดูเหมือนมีน้ำมาก แต่ปริมาณฝนโดยรวมยังต่ำกว่าทั้งค่าเฉลี่ยและปีที่ผ่านมาอยู่ ดังนั้นปรากฏการณ์เอลนีโญในปี 2027 อาจทำให้รายได้ภาคเกษตรไทยพลิกจากที่เติบโต 8.8% ในปี 2026 กลับมาหดตัว 1–5% ตามค่าเฉลี่ยในอดีต และเสี่ยงหดตัวลึกถึง 15–20% หากภัยแล้งรุนแรงเทียบเท่าปี 2014–2016

กลุ่มที่เปราะบางที่สุดคือเกษตรกรนอกเขตชลประทานในภาคตะวันออกเฉียงเหนือ และชาวนาที่พึ่งพารายได้จากข้าวนาปรังในภาคกลาง ซึ่งการหดตัวของรายได้จะส่งผลกระทบต่อเนื่องไปยังการบริโภคในต่างจังหวัด ความสามารถในการชำระหนี้ และภาพรวมเศรษฐกิจไทยในปี 2027 จึงแนะภาครัฐเร่งวางแผนบริหารจัดการน้ำตั้งแต่ฤดูเพาะปลูกข้าวนาปรัง 2026/27 ควบคู่กับมาตรการช่วยเหลือที่ตรงเป้าหมาย

ปัจจัยลบพลิกเกมในปี 2027

ในปี 2026 ภาคเกษตรไทยยังได้รับผลกระทบในวงจำกัด เนื่องจากเอลนีโญเริ่มก่อตัวช่วงฤดูฝนและมีปริมาณน้ำสำรองในเขื่อนใกล้ระดับสูงสุดในรอบทศวรรษ ส่งผลให้ผลผลิตยังขยายตัวได้ประมาณ 1.2% ขณะที่ราคาสินค้าเกษตรปรับขึ้น 7.5% จากภาวะอุปทานโลกตึงตัว หนุนให้รายได้ภาคเกษตรยังเติบโตได้ 8.8%

อย่างไรก็ตาม ปัจจัยบวกดังกล่าวกำลังพลิกกลับเป็น 2 ปัจจัยลบสำคัญในปี 2027 ได้แก่

1. เอลนีโญรุนแรงและลากยาวกว่าคาด: องค์การบริหารมหาสมุทรและชั้นบรรยากาศแห่งชาติสหรัฐฯ (NOAA) ประเมินว่าเอลนีโญมีโอกาสอยู่ในระดับรุนแรงถึงรุนแรงมากต่อเนื่องจนถึงเดือน ก.พ. 2027 ก่อนทยอยลดระดับสู่ภาวะปกติในช่วงกลางปี โดยการประมาณการล่าสุดในเดือน ต.ค. ยังระบุถึงความเสี่ยงที่รอบนี้จะรุนแรงในระดับ “เหตุการณ์ทางประวัติศาสตร์” ซึ่งเพิ่มโอกาสที่ฤดูฝนไทยปี 2027 จะมาช้าหรือทิ้งช่วงนาน

2. น้ำใช้การได้ในเขื่อนต่ำกว่าปีก่อนมาก: แม้ตัวเลขปริมาณน้ำในเขื่อนภาพรวมอาจดูอยู่ในระดับดีจากฝนท้ายฤดูในภาคกลาง แต่ส่วนใหญ่เป็นมวลน้ำจากสถานการณ์น้ำท่วมที่ต้องทยอยระบายออก ขณะที่น้ำใช้การได้จริงในเขื่อนเก็บน้ำสำคัญกลับลดลงมาก โดยเขื่อนภาคเหนือเหลือเพียง 48.8% (จาก 71.6% ในปีก่อนหน้า) และภาคตะวันออกเฉียงเหนือเหลือเพียง 46.1% (จาก 69.6% ในปีก่อนหน้า)

นอกจากนี้ ลำดับความสำคัญของการจัดสรรน้ำจะกลับมาเป็นแรงกดดันอีกครั้ง เนื่องจากน้ำต้นทุนต้องถูกจัดสรรเพื่อการอุปโภคบริโภค การรักษาระบบนิเวศ และภาคอุตสาหกรรมก่อนภาคเกษตรกรรม ซึ่งการขยายตัวของอุตสาหกรรมที่ใช้น้ำปริมาณมากอย่าง Data Center อาจเพิ่มแรงกดดันต่อภาคเกษตร หากขาดการกำกับดูแลที่เหมาะสม

3 ระลอกผลกระทบและข้อจำกัดราคาข้าว

ภายใต้เงื่อนไขน้ำต้นทุนที่ต้องใช้ยาวนานขึ้นหากเกิดฝนทิ้งช่วง KKP Research ประเมินว่าผลผลิตเกษตรจะทยอยได้รับผลกระทบเป็น 3 ระลอก ดังนี้

  • ระลอกแรก – ข้าวนาปรัง (ภาคกลาง): พืชที่พึ่งพาน้ำชลประทานเกือบทั้งหมด จะได้รับผลกระทบเร็วที่สุดในฤดูนาปรัง 2026/27 จากการจำกัดพื้นที่เพาะปลูกและการงดทำนาปรังรอบสอง
  • ระลอกสอง – พืชไร่พึ่งพาน้ำฝน (ภาคตะวันออกเฉียงเหนือ): ได้แก่ มันสำปะหลัง อ้อย และข้าวโพดเลี้ยงสัตว์ ซึ่งจะได้รับความเสียหายหากฝนต้นฤดูปี 2027 ทิ้งช่วง
  • ระลอกสาม – พืชไม้ยืนต้น: ได้แก่ ปาล์มน้ำมันและยางพารา แม้ไม่กระทบในทันที แต่ความร้อนและภัยแล้งสะสมจะชะลอการเจริญเติบโต ทำให้ต้องใช้เวลานานขึ้นกว่าจะเก็บเกี่ยวผลผลิตได้

ด้านราคาสินค้าเกษตร แม้เอลนีโญระดับรุนแรงจะกระทบผู้ผลิตรายใหญ่ในเอเชียและพยุงราคาสินค้าเกษตรโลกให้อยู่ในระดับสูงต่อเนื่อง แต่สำหรับ “ข้าว” ซึ่งเป็นสินค้าเกษตรหลักของไทย โอกาสที่จะเห็นราคาพุ่งแรงเหมือนปี 2023 (ช่วงที่อินเดียจำกัดการส่งออก) มีค่อนข้างจำกัด เนื่องจากปัจจุบันปริมาณข้าวสำรองของอินเดียและผู้ส่งออกหลักอื่น ๆ กลับมาอยู่ในระดับสูงสุดเป็นประวัติการณ์

จากการประเมินเบื้องต้นของ KKP Research หากภัยแล้งรุนแรงเทียบเคียงปี 2014–2016 ที่ผลผลิตหดตัว 19% ขณะที่ราคาสินค้าเกษตรปรับขึ้นได้เพียง 0–4% จะฉุดให้รายได้ภาคเกษตรหดตัวสูงถึง 15–20% ในปี 2027 แต่หากผลผลิตหดตัวราว 5% ตามค่าเฉลี่ยช่วงปี 2005–2025 รายได้ภาคเกษตรจะหดตัวราว 1–5%

ข้อเสนอเชิงนโยบายรับมือภัยแล้ง

KKP Research เสนอแนวทางรับมือเชิงนโยบายในระยะสั้น 3 ประการ ได้แก่

1. บริหารจัดการน้ำอย่างเข้มงวดและสื่อสารล่วงหน้า: แจ้งเกษตรกรตั้งแต่เนิ่นๆ เรื่องการงดทำนาปรังรอบสองและการกันน้ำสำรองรับช่วงฝนทิ้งช่วง ควบคู่กับมาตรการชดเชยที่สมเหตุสมผล

2. ปรับเปลี่ยนชนิดพืช: ส่งเสริมการปลูกพืชใช้น้ำน้อยและพันธุ์อายุสั้นในพื้นที่เสี่ยง

3. เปลี่ยนมาตรการช่วยเหลือให้ตรงเป้า: เน้นช่วยเหลือเกษตรกรที่ผลผลิตเสียหายจริง เช่น การขยายระบบประกันภัยพืชผล แทนมาตรการพยุงราคาแบบหว่านแหที่มีต้นทุนสูงและได้ผลน้อยในภาวะที่ราคาสินค้าเกษตรอยู่ในระดับสูงอยู่แล้ว

ส่วนในระยะยาว ภาครัฐควรเร่งลงทุนขยายระบบชลประทาน โดยเฉพาะในภาคตะวันออกเฉียงเหนือ ควบคู่กับการยกระดับผลิตภาพและผลผลิตต่อไร่ เพื่อสร้างเสถียรภาพด้านรายได้ให้เกษตรกรและเสริมความมั่นคงทางอาหารของไทยรับมือสภาพภูมิอากาศที่แปรปรวนในอนาคต

อ่านบทความฉบับเต็มได้ที่ https://media.kkpfg.com/document/2026/Nov/KKP%20Research_Prolonged%20El%20Nino%20risk.pdf