'กสิกรไทย' ผลประกอบการ 9 เดือน ปี 2569 กำไร 40,635 ล. เพิ่มขึ้น 3.43%
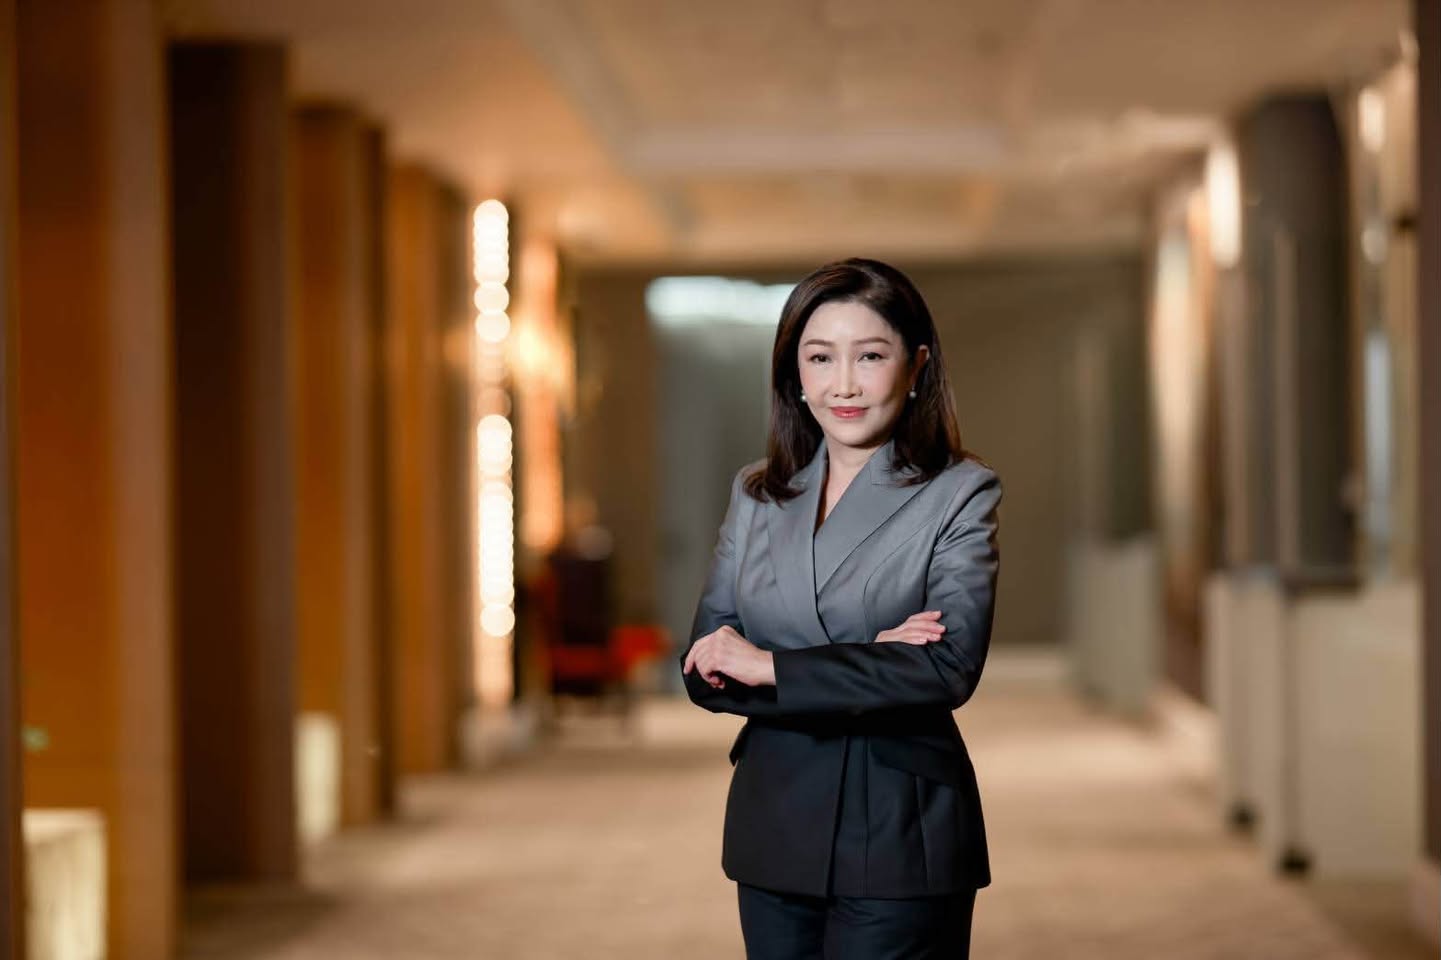
นางสาวขัตติยา อินทรวิชัย ประธานเจ้าหน้าที่บริหาร ธนาคารกสิกรไทย เปิดเผยว่า เศรษฐกิจไทยในไตรมาส 3 ปี 2569 ได้รับแรงหนุนจากมาตรการกระตุ้นเศรษฐกิจ แต่การฟื้นตัวยังคงไม่กระจายตัวทั่วถึง (K-Shaped Recovery) โดยกิจกรรมทางเศรษฐกิจที่เกี่ยวเนื่องกับวัฏจักร AI (Artificial Intelligence) ยังคงเป็นแรงขับเคลื่อนสำคัญ โดยเฉพาะการส่งออกสินค้าอิเล็กทรอนิกส์และการลงทุนในกลุ่มเศรษฐกิจดิจิทัลและอิเล็กทรอนิกส์ ขณะที่ภาคการท่องเที่ยวยังฟื้นตัวไม่เต็มที่ และภาคครัวเรือนยังเผชิญข้อจำกัดจากค่าครองชีพและภาระหนี้ที่อยู่ในระดับสูง สำหรับแนวโน้มเศรษฐกิจไทยในไตรมาสสุดท้ายของปี 2569 คาดว่ามาตรการกระตุ้นการบริโภคต่อเนื่องของภาครัฐอาจช่วยพยุงกิจกรรมทางเศรษฐกิจได้บางส่วน อย่างไรก็ดี ผลบวกต่อภาพรวมเศรษฐกิจไทยทั้งปี 2569 ยังมีจำกัด เนื่องจากภาครัฐมีข้อจำกัดด้านงบประมาณมากขึ้น ส่งผลให้การดำเนินมาตรการกระตุ้นเศรษฐกิจเพิ่มเติมทำได้จำกัดกว่าช่วงที่ผ่านมา ขณะที่กำลังซื้อของภาคครัวเรือนยังมีความเปราะบางและเผชิญแรงกดดันเพิ่มเติมจากผลกระทบจากน้ำท่วม ประกอบกับความไม่แน่นอนจากสถานการณ์ในตะวันออกกลาง ยังส่งผลกระทบให้ราคาพลังงานในตลาดโลกและต้นทุนการผลิตในส่วนอื่นทรงตัวอยู่ในระดับสูงต่อเนื่อง
ธนาคารกสิกรไทย ยังคงมุ่งเน้นขับเคลื่อนยุทธศาสตร์ 3+1 และ Productivity ควบคู่กับกลยุทธ์ “ลูกค้าเป็นศูนย์กลาง” ด้วยการให้ความสำคัญกับการเป็นธนาคารที่ให้ความเชื่อมั่นและความไว้วางใจต่อลูกค้า และพร้อมเคียงข้างเพื่อก้าวผ่านความท้าทายภายใต้บริบททางเศรษฐกิจที่มีความไม่แน่นอนสูง โดยธนาคารยังคงติดตามและประเมินสถานการณ์อย่างใกล้ชิด ตลอดจนสนับสนุนนโยบายภาครัฐอย่างเต็มที่ เพื่อสร้างการเติบโตอย่างสมดุล ด้วยความมุ่งมั่นในการส่งมอบคุณค่าที่ยั่งยืนแก่ผู้มีส่วนได้เสียทุกฝ่าย และสร้างผลตอบแทนที่มั่นคงแก่ผู้ถือหุ้นในระยะยาว
ผลการดำเนินงานสำหรับไตรมาส 3 ปี 2569 เปรียบเทียบกับไตรมาส 2 ปี 2569 ธนาคารและบริษัทย่อยมีกำไรสุทธิส่วนที่เป็นของธนาคารจำนวน 12,720 ล้านบาท ลดลงจำนวน 527 ล้านบาท หรือ 3.98% ส่วนหนึ่งเกิดจากรายได้ที่มิใช่ดอกเบี้ยเกี่ยวกับเครื่องมือทางการเงินที่ลดลงจากภาวะตลาดที่มีความผันผวน และรายได้ค่าธรรมเนียมและบริการสุทธิที่มีจำนวน 9,841 ล้านบาท ลดลงจำนวน 550 ล้านบาท หรือ 5.29% เกิดจากภาวะตลาดในไตรมาสนี้ และการเปลี่ยนแปลงมาตรฐานใหม่ของการเก็บค่าธรรมเนียม ในขณะที่รายได้ดอกเบี้ยสุทธิมีจำนวน 31,602 ล้านบาท ใกล้เคียงกับไตรมาสก่อน อย่างไรก็ตาม ค่าใช้จ่ายจากการดำเนินงานอื่น ๆ มีจำนวน 19,892 ล้านบาท ลดลงจำนวน 858 ล้านบาท หรือ 4.14% สะท้อนผลจากการดำเนินการตามกลยุทธ์การบริหารจัดการเพิ่มประสิทธิภาพการดำเนินงาน (Productivity) อย่างต่อเนื่อง โดยอัตราส่วนค่าใช้จ่ายจากการดำเนินงานอื่น ๆ ต่อรายได้จากการดำเนินงานสุทธิ (Cost to Income Ratio) อยู่ที่ 41.75%
นอกจากนี้ ธนาคารและบริษัทย่อยได้พิจารณาตั้งสำรองผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นตามหลักความระมัดระวังที่ปฏิบัติอย่างสม่ำเสมอจำนวน 10,329 ล้านบาท เพิ่มขึ้นจำนวน 310 ล้านบาท หรือ 3.09% จากไตรมาสก่อน ส่งผลให้อัตราส่วนค่าเผื่อผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นต่อเงินให้สินเชื่อด้อยคุณภาพ (Coverage Ratio) อยู่ที่ 177.90% สูงขึ้นจากไตรมาสก่อนที่ 173.90% เพื่อรองรับความไม่แน่นอนของภาวะเศรษฐกิจและสถานการณ์ในอนาคตที่ยังมีความท้าทายจากทั้งในและนอกประเทศที่มีความผันผวนสูง และมีความเสี่ยงที่ยังต้องติดตามอย่างใกล้ชิด
ผลการดำเนินงานสำหรับงวด 9 เดือน ปี 2569 เปรียบเทียบกับงวด 9 เดือน ปี 2568 ธนาคารและบริษัทย่อยมีกำไรสุทธิส่วนที่เป็นของธนาคารจำนวน 40,635 ล้านบาท เพิ่มขึ้นจำนวน 1,348 ล้านบาท หรือ 3.43% ทั้งนี้ หากไม่รวมรายได้จากค่าชดเชยมูลค่าเงินลงทุนที่เกิดขึ้นเพียงครั้งเดียวจำนวน 1,455 ล้านบาท กำไรสุทธิส่วนที่เป็นของธนาคารจะมีจำนวน 39,311 ล้านบาท ซึ่งใกล้เคียงกับงวดเดียวกันของปีก่อน
รายได้ดอกเบี้ยสุทธิมีจำนวน 94,992 ล้านบาท ลดลงจำนวน 9,247 ล้านบาท หรือ 8.87% จากทิศทางอัตราดอกเบี้ยที่ปรับลดลง รวมทั้งธนาคารมีการปรับลดอัตราดอกเบี้ยเพื่อช่วยเสริมสภาพคล่อง และลดภาระค่าใช้จ่ายทางการเงินให้ลูกค้า ส่งผลให้อัตราส่วนผลตอบแทนสินทรัพย์ที่ก่อให้เกิดรายได้สุทธิ (Net Interest Margin: NIM) อยู่ที่ 2.89% แต่ธนาคารสามารถชดเชยได้จากการเติบโตของรายได้ที่มิใช่ดอกเบี้ยที่มีจำนวน 51,894 ล้านบาท เพิ่มขึ้นจำนวน 9,185 ล้านบาท หรือ 21.51% จากการให้บริการบริหารความมั่งคั่งให้ลูกค้า การจัดการกองทุน การลงทุน และการบริการประกันภัยที่ตอบโจทย์ความต้องการของลูกค้ามากขึ้น
ค่าใช้จ่ายจากการดำเนินงานอื่น ๆ มีจำนวน 59,922 ล้านบาท ลดลงจำนวน 1,899 ล้านบาท หรือ 3.07% และอัตราส่วนค่าใช้จ่ายจากการดำเนินงานอื่น ๆ ต่อรายได้จากการดำเนินงานสุทธิ (Cost to Income Ratio) อยู่ที่ 40.79% โดยธนาคารบริหารจัดการเพิ่มประสิทธิภาพการดำเนินงาน (Productivity) อย่างต่อเนื่องในหลายมิติ อาทิ การบริหารจัดการทรัพยากรบุคคล การปรับปรุงกระบวนการทำงาน ตลอดจนการประยุกต์ใช้เทคโนโลยี รวมถึง AI (Artificial Intelligence) เพื่อสนับสนุนการปฏิบัติงานและเสริมสร้างขีดความสามารถของธนาคารในระยะยาว อย่างไรก็ตาม ค่าใช้จ่ายจากการดำเนินงานอื่น ๆ มีแนวโน้มปรับตัวเพิ่มขึ้นในไตรมาสสุดท้ายตามปัจจัยฤดูกาลของการดำเนินธุรกิจ
นอกจากนี้ ธนาคารและบริษัทย่อยตั้งสำรองฯ จำนวน 30,171 ล้านบาท ตามหลักความระมัดระวัง เพื่อให้สำรองฯ อยู่ในระดับที่เหมาะสม และสามารถรองรับความไม่แน่นอนของปัจจัยต่าง ๆ โดยมีอัตราส่วนผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นต่อเงินให้สินเชื่อเฉลี่ยอยู่ที่ 1.60% สอดคล้องกับเป้าหมายทางการเงินเรื่องอัตราส่วนผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นต่อเงินให้สินเชื่อเฉลี่ยปี 2569 ที่ 1.40% - 1.60% ตามที่ธนาคารได้แจ้งตลาดหลักทรัพย์แห่งประเทศไทย
ณ วันที่ 30 กันยายน 2569 ธนาคารและบริษัทย่อยมีสินทรัพย์รวมจำนวน 4,614,386 ล้านบาท เพิ่มขึ้นเล็กน้อยจำนวน 55,768 ล้านบาท หรือ 1.22% เมื่อเทียบกับ ณ วันที่ 31 ธันวาคม 2568 ส่วนใหญ่เกิดจากเงินให้สินเชื่อสุทธิเพิ่มขึ้นจากการเติบโตของสินเชื่อธุรกิจขนาดใหญ่ ซึ่งเป็นไปตามกลยุทธ์ของธนาคารภายใต้การมุ่งเน้นขยายสินเชื่ออย่างมีคุณภาพ ผ่านแนวทางการพิจารณาอย่างรอบคอบ ด้วยผลตอบแทนที่ปรับตามความเสี่ยงให้เหมาะสม และเงินลงทุนสุทธิเพิ่มขึ้นซึ่งเป็นการลงทุนตามการคาดการณ์ภาวะตลาดและทิศทางอัตราดอกเบี้ย ในขณะที่รายการระหว่างธนาคารและตลาดเงินสุทธิลดลงจากการบริหารสภาพคล่องของธนาคาร ทั้งนี้ อัตราส่วนเงินให้สินเชื่อด้อยคุณภาพต่อเงินให้สินเชื่อ (%NPL gross) อยู่ที่ 3.18% ซึ่งยังคงต้องติดตามคุณภาพสินทรัพย์อย่างระมัดระวังใกล้ชิดในภาวะเศรษฐกิจที่ยังมีความไม่แน่นอน และมีแนวโน้มที่ความเสี่ยงจะเพิ่มขึ้น โดยอัตราส่วนค่าเผื่อผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นต่อเงินให้สินเชื่อด้อยคุณภาพ (Coverage Ratio) เพิ่มขึ้นอยู่ที่ 177.90% สำหรับอัตราส่วนเงินกองทุนทั้งสิ้นต่อสินทรัพย์เสี่ยงของกลุ่มธุรกิจทางการเงินธนาคารกสิกรไทยตามหลักเกณฑ์ Basel III ณ วันที่ 30 กันยายน 2569 ยังคงมีความแข็งแกร่งอยู่ที่ 19.77%
ข่าวเกี่ยวข้อง
ธ.ไทยเครดิต กำไรไตรมาส 3 ปี 69 ทำสถิติรายไตรมาสใหม่ 1,239 ล. เพิ่มกว่า 22%
intrend online 2026-10-21
“ซิตี้” เผยรายได้ธุรกิจวาณิชธนกิจเอเชียตะวันออกเฉียงใต้พุ่ง 35% คาดยอดธุรกรรมทุบสถิตินิวไฮ
intrend online 2026-10-21
LPN เร่งเกมขายส่งท้ายปี เปิดแคมเปญ “LPN CLEARANCE” อัดโปร 29 โครงการพร้อมอยู่
intrend online 2026-10-21