ยูโอบี แกร่งกำไรสุทธิไตรมาส 3 ปี 2569 แตะ 1.3 พันล้านดอลลาร์สิงคโปร์
ยูโอบี รายงานกำไรสุทธิไตรมาส 3 ปี 2569 แตะ 1.3 พันล้านดอลลาร์สิงคโปร์ แฟรนไชส์ธุรกิจที่หลากหลายหนุนให้ผลกำไรจากการดำเนินงานพื้นฐานมั่นคง
กลุ่มธนาคารยูโอบี (UOB) มีผลการดำเนินงานพื้นฐานที่มั่นคงในไตรมาส 3 ปี 2569 (3Q26) โดยได้รับแรงหนุนจากกิจกรรมทางธุรกิจของลูกค้าที่มีความยืดหยุ่นและการขยายแฟรนไชส์ธุรกิจอย่างต่อเนื่อง ส่งผลให้รายได้จากค่าธรรมเนียมสุทธิทำสถิติสูงสุดใหม่ ขณะที่ธนาคารมีกำไรสุทธิอยู่ที่ 1.3 พันล้านดอลลาร์สิงคโปร์
ผลการดำเนินงานของกลุ่มธนาคารยูโอบีได้รับแรงขับเคลื่อนจากความแข็งแกร่งอย่างต่อเนื่องของแฟรนไชส์ธุรกิจที่หลากหลาย ในช่วง 9 เดือนแรกของปี 2569 (9M26) รายได้จากธุรกิจบริหารความมั่งคั่งเพิ่มขึ้นร้อยละ 13 เมื่อเทียบกับช่วงเดียวกันของปีก่อน ขณะที่รายได้จากธุรกิจบัตรเพิ่มขึ้นร้อยละ 25 เมื่อเทียบกับปีก่อน ส่วนสินเชื่อธุรกิจลูกค้าขนาดใหญ่เติบโตร้อยละ 9 เมื่อเทียบกับปีก่อน โดยสินเชื่อเพื่อการค้าขยายตัวอย่างแข็งแกร่งถึงร้อยละ 31 เมื่อเทียบกับช่วงเดียวกันของปีก่อน นอกจากนี้ ธุรกิจบริการด้านธุรกรรมทางการเงินยังคงเป็นหนึ่งในปัจจัยสำคัญที่ขับเคลื่อนผลการดำเนินงานของแฟรนไชส์
ในไตรมาส 3 ปี 2569 รายได้จากดอกเบี้ยรับสุทธิทรงตัวอยู่ที่ 2.3 พันล้านดอลลาร์สิงคโปร์ เมื่อเทียบกับไตรมาสก่อนหน้า เนื่องจากการเติบโตของสินเชื่ออย่างต่อเนื่องช่วยชดเชยแรงกดดันด้านส่วนต่างรายได้ดอกเบี้ยที่ลดลง ขณะที่รายได้ค่าธรรมเนียมสุทธิเติบโตในระดับสองหลัก เพิ่มขึ้นร้อยละ 19 เมื่อเทียบกับช่วงเดียวกันของปีก่อน แตะระดับสูงสุดเป็นประวัติการณ์ที่ 733 ล้านดอลลาร์สิงคโปร์ โดยได้รับแรงหนุนจากการเติบโตอย่างแข็งแกร่งของธุรกิจบริหารความมั่งคั่ง ธุรกิจบัตรเครดิต และกิจกรรมที่เกี่ยวข้องกับสินเชื่อ นอกจากนี้ รายได้จากธุรกิจบริหารเงินที่เกี่ยวข้องกับลูกค้ายังทำสถิติสูงสุดใหม่ สะท้อนถึงการมีส่วนร่วมของลูกค้าและความต้องการใช้บริการโซลูชันเพื่อบริหารความเสี่ยงจากความผันผวนของตลาดที่อยู่ในระดับสูง
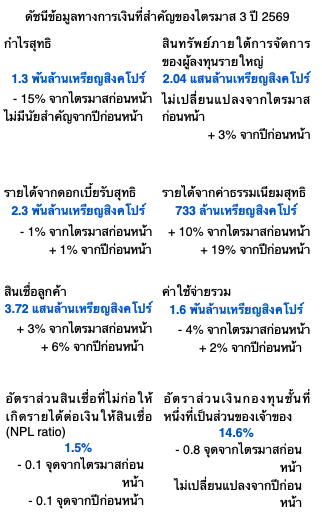
ค่าใช้จ่ายรวมลดลงร้อยละ 4 จากไตรมาสก่อนหน้า อยู่ที่ 1.6 พันล้านดอลลาร์สิงคโปร์ สอดคล้องกับการชะลอตัวของรายได้ ต้นทุนความเสี่ยงด้านเครดิต (Credit Costs) ในไตรมาส 3 ปี 2569 ยังคงอยู่ในระดับที่คาดการณ์ไว้ที่ 24 จุดพื้นฐาน ขณะที่อัตราส่วนสินเชื่อที่ไม่ก่อให้เกิดรายได้ต่อเงินให้สินเชื่อลดลงมาอยู่ที่ร้อยละ 1.5 ทั้งนี้ งบดุลของกลุ่มธนาคารยังคงแข็งแกร่ง โดยมีสภาพคล่องอยู่ในระดับที่ดี และมีอัตราส่วนเงินกองทุนชั้นที่หนึ่งที่เป็นส่วนของเจ้าของอยู่ที่ร้อยละ 14.6
โมเมนตัมทางธุรกิจที่แข็งแกร่งจากแฟรนไชส์ธุรกิจที่หลากหลาย
“ในไตรมาสนี้ กลุ่มธนาคารยูโอบียังคงเห็นว่ากิจกรรมทางธุรกิจของลูกค้าอยู่ในระดับที่ดีในทุกกลุ่มธุรกิจ โดยมีการเติบโตอย่างแข็งแกร่งในธุรกิจบริหารความมั่งคั่ง การเติบโตของสินเชื่อที่อยู่ในเกณฑ์ดี ตลอดจนรายได้จากค่าธรรมเนียมและรายได้จากธุรกิจบริหารเงินที่เกี่ยวข้องกับลูกค้าที่ทำสถิติสูงสุดเป็นประวัติการณ์
ประธานเจ้าหน้าที่บริหาร ธนาคารยูโอบีผลการดำเนินงานดังกล่าวสะท้อนถึงความแข็งแกร่งของแฟรนไชส์ธุรกิจที่หลากหลายและความสัมพันธ์อันแน่นแฟ้นกับลูกค้า ซึ่งปัจจุบันกลุ่มธนาคารมีลูกค้ามากกว่า 8 ล้านรายทั่วภูมิภาค เมื่อการเชื่อมโยงระหว่างประเทศสมาชิกในภูมิภาคอาเซียนมีความเข้มแข็งมากขึ้น ลูกค้าจึงให้ความสำคัญกับพันธมิตรทางการเงินที่สามารถตอบสนองความต้องการได้อย่างครอบคลุม ทั้งในด้านธุรกิจ การเงินส่วนบุคคล และการบริหารความมั่งคั่งของตนเอง เรากำลังขยายแฟรนไชส์ธุรกิจบริหารความมั่งคั่งและเสริมสร้างขีดความสามารถด้านธุรกิจลูกค้าขนาดใหญ่ เพื่อสนับสนุนการเติบโตของลูกค้าและคว้าโอกาสทางธุรกิจข้ามพรมแดน ด้วยสถานะทางการเงินและงบดุลที่แข็งแกร่ง เราจะยังคงเดินหน้าลงทุนเพื่อสร้างการเติบโตในระยะยาว เรามองเห็นโอกาสสำคัญอีกมากมายในอนาคต และเชื่อมั่นต่อแนวโน้มการเติบโตของกลุ่มธนาคารในระยะยาว”
9 เดือนแรกของปี 2569 เปรียบเทียบกับ 9 เดือนแรกของปี 2568
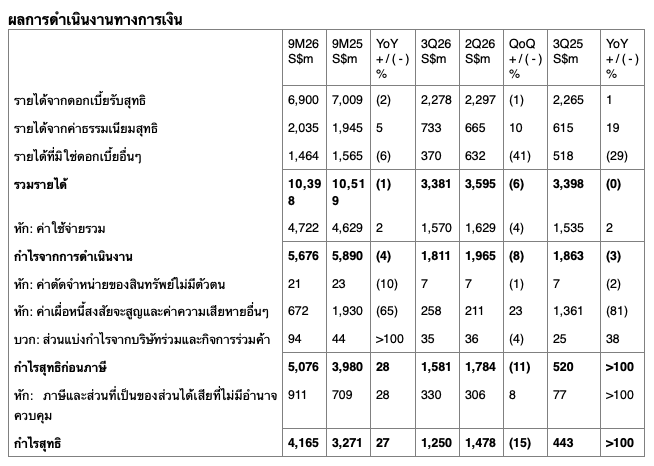
กำไรสุทธิของกลุ่มธนาคารยูโอบีในช่วง 9 เดือนแรกของปี 2569 เพิ่มขึ้นร้อยละ 27 เมื่อเทียบกับช่วงเดียวกันของปีก่อน แตะระดับ 4.2 พันล้านดอลลาร์สิงคโปร์ โดยฟื้นตัวจากฐานกำไรที่ต่ำกว่าในปีก่อน ซึ่งมีการตั้งสำรองล่วงหน้าเพื่อรองรับความเสี่ยง ผลการดำเนินงานของแฟรนไชส์ธุรกิจยังคงเติบโตอย่างต่อเนื่อง โดยได้รับแรงสนับสนุนจากกิจกรรมทางธุรกิจของลูกค้าที่แข็งแกร่ง รายได้จากธุรกิจบริหารความมั่งคั่ง และรายได้จากค่าธรรมเนียมที่เพิ่มขึ้น ตลอดจนการขยายตัวของงบดุลที่อยู่ในเกณฑ์ดี
รายได้จากดอกเบี้ยรับสุทธิปรับลดลงร้อยละ 2 เมื่อเทียบกับช่วงเดียวกันของปีก่อน มาอยู่ที่ 6.9 พันล้านดอลลาร์สิงคโปร์ ขณะที่ส่วนต่างรายได้จากดอกเบี้ยรับสุทธิปรับลดลง 16 จุดพื้นฐาน มาอยู่ที่ร้อยละ 1.75 เนื่องจากส่วนต่างรายได้ดอกเบี้ยจากสินทรัพย์ปรับตัวลดลงตามสภาวะอัตราดอกเบี้ยที่อยู่ในระดับต่ำลง อย่างไรก็ตาม สินเชื่อยังคงเติบโตอยู่ในเกณฑ์ดี ที่ร้อยละ 6 โดยได้รับแรงสนับสนุนจากแฟรนไชส์ธุรกิจที่หลากหลายในตลาดหลักต่างๆ ของธนาคาร รายได้จากค่าธรรมเนียมสุทธิเพิ่มขึ้นร้อยละ 5 เมื่อเทียบกับช่วงเดียวกันของปีก่อน โดยทะลุระดับ 2 พันล้านดอลลาร์สิงคโปร์ ซึ่งได้รับแรงขับเคลื่อนจากผลการดำเนินงานของธุรกิจบริหารความมั่งคั่งที่ทำสถิติสูงสุดเป็นประวัติการณ์ เนื่องจากความต้องการของลูกค้าสำหรับผลิตภัณฑ์และบริการด้านการลงทุนและการบริหารความมั่งคั่งยังคงอยู่ในระดับสูง ซึ่งช่วยชดเชยรายได้ค่าธรรมเนียมจากธุรกิจวาณิชธนกิจที่ชะลอตัวลง นอกจากนี้ รายได้จากธุรกิจบริหารเงินที่เกี่ยวข้องกับลูกค้ายังคงทำสถิติสูงสุดใหม่อย่างต่อเนื่อง โดยได้รับแรงสนับสนุนจากความต้องการใช้บริการป้องกันความเสี่ยงและการลงทุนที่แข็งแกร่ง ขณะที่รายได้จากการค้าและการลงทุนชะลอตัวลงท่ามกลางภาวะตลาดที่เอื้ออำนวยน้อยลง
ค่าใช้จ่ายรวมเพิ่มขึ้นร้อยละ 2 เมื่อเทียบกับช่วงเดียวกันของปีก่อน มาอยู่ที่ 4.7 พันล้านดอลลาร์สิงคโปร์ โดยกลุ่มธนาคารยังคงรักษาวินัยในการควบคุมค่าใช้จ่ายอย่างต่อเนื่อง ส่งผลให้อัตราส่วนค่าใช้จ่ายต่อรายได้อยู่ที่ร้อยละ 45.4 เงินกันสำรองรวมลดลงมากกว่าครึ่งหนึ่ง มาอยู่ที่ 672 ล้านดอลลาร์สิงคโปร์ โดยมีสาเหตุหลักจากการที่ปีก่อนมีการตั้งสำรองล่วงหน้าเพื่อรองรับความเสี่ยง รวมถึงมีการตั้งสำรองแบบเฉพาะรายในระดับที่สูงกว่าในปีที่ผ่านมา
ไตรมาส 3 ปี 2569 เปรียบเทียบกับไตรมาส 2 ปี 2569
กำไรสุทธิในไตรมาส 3 ปี 2569 อยู่ที่ 1.3 พันล้านดอลลาร์สิงคโปร์ ลดลงร้อยละ 15 เมื่อเทียบกับไตรมาสก่อนหน้า โดยมีสาเหตุหลักจากการไม่มีรายการกำไรจากการจำหน่ายสินทรัพย์ ซึ่งรับรู้ไว้ในไตรมาสก่อนหน้า
รายได้จากดอกเบี้ยรับสุทธิทรงตัวอยู่ที่ 2.3 พันล้านดอลลาร์สิงคโปร์ เนื่องจากการเติบโตของสินเชื่อร้อยละ 3 ช่วยชดเชยการลดลงของส่วนต่างรายได้จากดอกเบี้ยรับสุทธิที่ลดลง 6 จุดพื้นฐาน มาอยู่ที่ร้อยละ 1.68 ท่ามกลางต้นทุนเงินทุนที่สูงขึ้น ขณะที่รายได้จากค่าธรรมเนียมยังคงเติบโตอย่างต่อเนื่อง โดยเพิ่มขึ้นร้อยละ 10 จากไตรมาสก่อนหน้า แตะระดับสูงสุดเป็นประวัติการณ์ที่ 733 ล้านดอลลาร์สิงคโปร์ โดยได้รับแรงหนุนจากกิจกรรมที่เกี่ยวข้องกับสินเชื่อที่แข็งแกร่งและการเติบโตอย่างต่อเนื่องของธุรกิจบริหารความมั่งคั่ง รายได้ที่มิใช่ดอกเบี้ยอื่นๆ ลดลงมาอยู่ที่ 370 ล้านดอลลาร์สิงคโปร์ เนื่องจากไม่มีรายการกำไรจากการจำหน่ายสินทรัพย์ที่เกิดขึ้นเพียงครั้งเดียวซึ่งบันทึกไว้ในไตรมาสก่อนหน้า รวมถึงรายได้จากการค้าและการลงทุนที่ลดลง อย่างไรก็ตาม รายได้จากธุรกิจบริหารเงินที่เกี่ยวข้องกับลูกค้าทำสถิติสูงสุดใหม่ โดยได้รับแรงสนับสนุนจากการมีส่วนร่วมของลูกค้าและความต้องการใช้บริการโซลูชันเพื่อป้องกันความเสี่ยงที่อยู่ในระดับสูง
ค่าใช้จ่ายรวมลดลงร้อยละ 4 มาอยู่ที่ 1.6 พันล้านดอลลาร์สิงคโปร์ สอดคล้องกับการชะลอตัวของรายได้ ส่งผลให้อัตราส่วนค่าใช้จ่ายต่อรายได้เพิ่มขึ้นเล็กน้อยที่ 1.1 จุดเปอร์เซ็นต์ มาอยู่ที่ร้อยละ 46.4 เงินกันสำรองรวมเพิ่มขึ้นมาอยู่ที่ 258 ล้านดอลลาร์สิงคโปร์ เนื่องจากการตั้งสำรองทั่วไปในไตรมาสนี้ถูกชดเชยบางส่วนด้วยการตั้งสำรองแบบเฉพาะรายที่ลดลง ส่งผลให้ต้นทุนความเสี่ยงจากการปล่อยสินเชื่อ (Credit Costs on Loans) ในไตรมาส 3 ปี 2569 อยู่ที่ 24 จุดพื้นฐาน
ไตรมาส 3 ปี 2569 เปรียบเทียบกับไตรมาส 3 ปี 2568
รายได้จากดอกเบี้ยรับสุทธิเพิ่มขึ้นเล็กน้อยเมื่อเทียบกับช่วงเดียวกันของปีก่อน มาอยู่ที่ 2.3 พันล้านดอลลาร์สิงคโปร์ สะท้อนถึงความยืดหยุ่นในการรองรับแรงกดดันของแฟรนไชส์ธุรกิจของกลุ่มธนาคารยูโอบี แม้ส่วนต่างรายได้ดอกเบี้ยจะปรับตัวลดลงท่ามกลางสภาวะอัตราดอกเบี้ยที่อยู่ในระดับต่ำลงก็ตาม รายได้จากค่าธรรมเนียมสุทธิเพิ่มขึ้นร้อยละ 19 มาอยู่ที่ 733 ล้านดอลลาร์สิงคโปร์ ซึ่งเป็นการเติบโตในระดับสองหลัก โดยได้รับแรงหนุนจากการเติบโตอย่างแข็งแกร่งของธุรกิจบริหารความมั่งคั่ง ธุรกิจบัตรเครดิต และกิจกรรมที่เกี่ยวข้องกับสินเชื่อ รายได้ที่มิใช่ดอกเบี้ยอื่นๆ ลดลงร้อยละ 29 มาอยู่ที่ 370 ล้านดอลลาร์สิงคโปร์ เนื่องจากรายได้จากการค้าและการลงทุนลดลง ค่าใช้จ่ายรวมยังคงได้รับการบริหารจัดการอย่างมีประสิทธิภาพ โดยเพิ่มขึ้นร้อยละ 2 เมื่อเทียบกับช่วงเดียวกันของปีก่อน มาอยู่ที่ 1.6 พันล้านดอลลาร์สิงคโปร์ เงินกันสำรองรวมกลับเข้าสู่ระดับปกติจากระดับที่สูงขึ้นในช่วงเดียวกันของปีก่อน ซึ่งรวมถึงการตั้งสำรองล่วงหน้าเพื่อรองรับความเสี่ยงและการตั้งสำรองแบบเฉพาะรายในระดับที่สูงกว่าในปีที่ผ่านมา
คุณภาพสินทรัพย์
อัตราส่วนการตั้งเงินกันสำรอง
อัตราส่วนสินเชื่อที่ไม่ก่อให้เกิดรายได้ต่อเงินให้สินเชื่อ (NPL ratio) ของกลุ่มธนาคารอยู่ที่ร้อยละ 1.5
ระดับเงินกันสำรองยังคงอยู่ในระดับเพียงพอ โดยอัตราเงินกันสำรองสำหรับสินเชื่อที่ยังไม่ด้อยค่าทรงตัวที่ร้อยละ 0.9 ขณะที่อัตราการกันสำรองต่อสินเชื่อด้อยค่า (NPA) อยู่ที่ร้อยละ 86 หรือร้อยละ 269 หากนับรวมหลักประกัน
กลุ่มธนาคารยังคงรักษางบดุลที่แข็งแกร่ง โดยได้รับการสนับสนุนจากฐานเงินทุน ฐานะเงินทุน และสถานะสภาพคล่องที่อยู่ในเกณฑ์ดี
ตัวชี้วัดด้านสภาพคล่องยังคงอยู่ในระดับแข็งแกร่ง โดยในไตรมาสนี้ อัตราส่วนการดำรงสินทรัพย์สภาพคล่อง (LCR) ในทุกสกุลเงินเฉลี่ยที่ร้อยละ 152 และอัตราส่วนการจัดหาเงินทุนสุทธิ (NSFR) อยู่ที่ร้อยละ 112 อัตราส่วนเงินกองทุนชั้นที่หนึ่งที่เป็นส่วนของเจ้าของ (CET1) ปรับลดลงมาอยู่ที่ร้อยละ 14.6 ภายหลังการจ่ายเงินปันผลระหว่างกาลประจำปี 2569 แต่ยังคงอยู่สูงกว่าข้อกำหนดขั้นต่ำตามหลักเกณฑ์ของหน่วยงานกำกับดูแลอย่างมีนัยสำคัญ
ข่าวเกี่ยวข้อง

บอร์ด ธ.ก.ส. ไฟเขียว 6 โครงการตามนโยบายรัฐ หนุนเกษตรกรลดต้นทุน ยกระดับการผลิต
intrend online 2026-11-10

แสนสิริ คัมแบ็กป่าตอง เปิดตัว “BRISA PATONG by Sansiri” เคาะราคาเริ่มต้น 3.9 ล.
intrend online 2026-11-10