KKP ชี้วิกฤตคนไทย "แก่ก่อนรวย" ลุยเปิดตัว Retirement Solution เปลี่ยนเงินก้อนเป็นรายได้
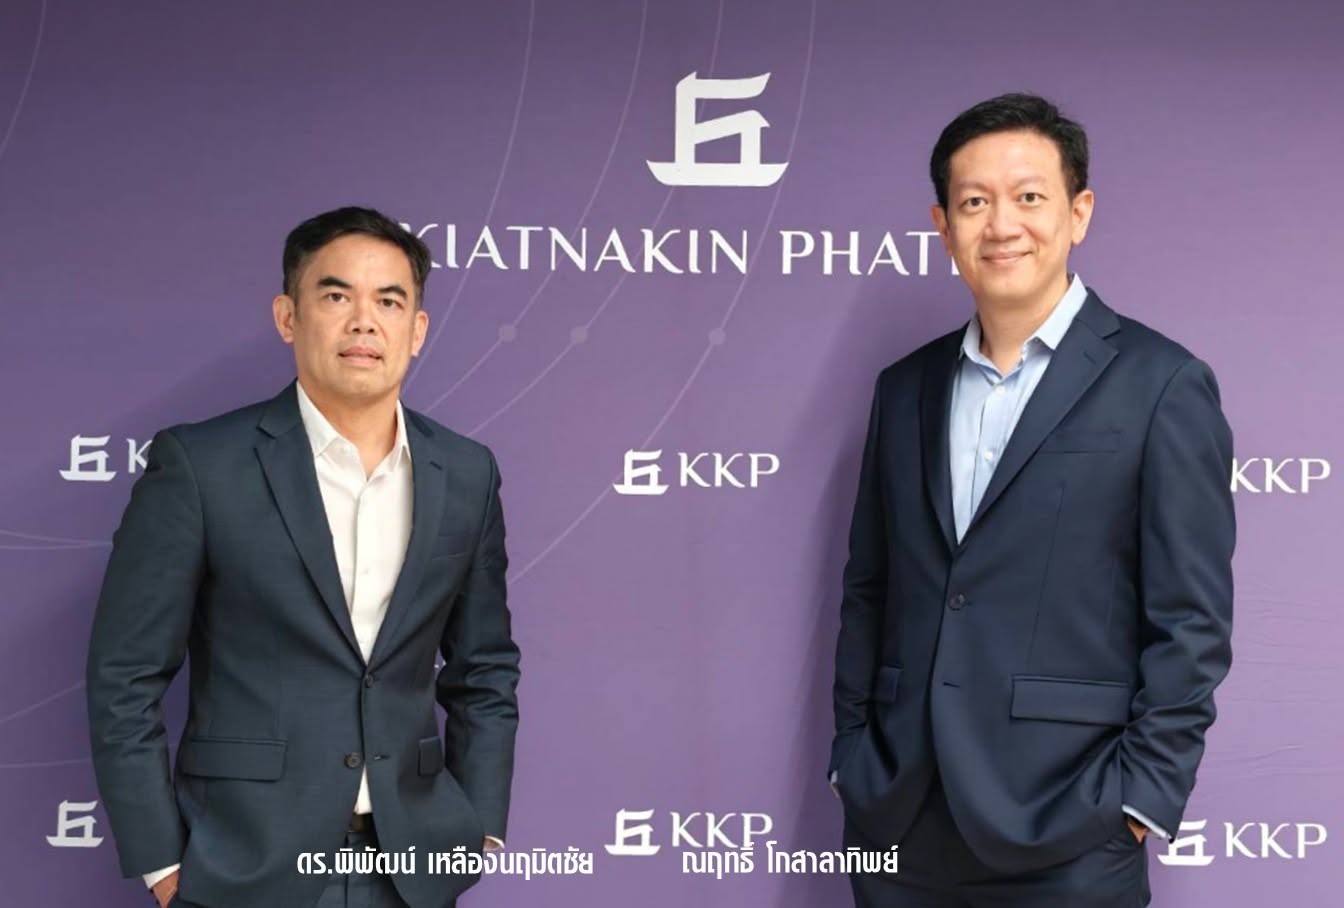
กลุ่มธุรกิจการเงินเกียรตินาคินภัทร (KKP) เดินหน้าวิสัยทัศน์ Retirement Solution เปิดตัวกลุ่มกองทุนเรือธง KKP Ready Retire และ KKP Retirement Income ในฐานะเครื่องยนต์หลักด้านการลงทุน ชูแนวคิดการจัดพอร์ตแบบ "Set and Forget" เพียงระบุปีเกษียณแล้วปล่อยให้ระบบดูแล ตอบโจทย์คนไทยอายุยืนด้วยกลไกเปลี่ยนเงินก้อนเป็นกระแสเงินสดสม่ำเสมอ เสมือนมีเงินเดือน “ระยะที่สอง” ไปตลอดชีวิต
ปลดล็อกวิกฤตเงียบในแผนเกษียณคนไทย
KKP พบว่าภาวะการเกษียณของคนไทยกำลังเผชิญวิกฤตเชิงโครงสร้าง ในมิติที่สำคัญดังต่อไปนี้
แก่ก่อนรวย และ แก่เร็ว: ปัจจุบันประเทศไทยมีประชากรอายุ 60 ปีขึ้นไปสูงถึงร้อยละ 24 และกำลังก้าวเข้าสู่สังคมสูงวัยอย่างสมบูรณ์ในขณะที่ระดับรายได้ต่อหัวยังอยู่ในระดับต่ำ
สวัสดิการภาครัฐมีข้อจำกัด: แรงงานไทยกว่าร้อยละ 54 ยังอยู่นอกระบบประกันสังคม และเบี้ยยังชีพผู้สูงอายุสามารถครอบคลุมค่าใช้จ่ายได้เพียงร้อยละ 7 เท่านั้น ขณะที่ระบบบำนาญและเงินสำรองประกันสังคมยังเผชิญแรงกดดันจากโครงสร้างประชากร ทำให้การพึ่งพาสวัสดิการรัฐเพียงอย่างเดียวไม่เพียงพอต่อการรักษาคุณภาพชีวิตหลังเกษียณ
ขาดการวางแผน และ "ออมผิดที่": คนไทยถึงร้อยละ 86 ยังไม่ได้วางแผนการออมหรือยังทำตามแผนไม่ได้ ประกอบกับเม็ดเงินออมกว่าร้อยละ 80 กระจุกตัวอยู่ในเงินฝากหรือสินทรัพย์เสี่ยงต่ำที่ผลตอบแทนเติบโตไม่ทันเงินเฟ้อ ส่งผลให้ผู้สูงอายุเกือบร้อยละ 70 ยังคงต้องพึ่งพารายได้จากลูกหลานหรือจำเป็นต้องทำงานต่อไป
อายุขัยที่ยืนยาว ท่ามกลางวิกฤตเงินเฟ้อค่ารักษาพยาบาล: ผู้ที่อายุ 60 ปีในวันนี้ เกือบครึ่งหนึ่ง (ร้อยละ 47) จะมีอายุยืนยาวไปถึง 85 ปี ในขณะที่ต้นทุนค่ารักษาพยาบาลของไทยพุ่งสูงถึงร้อยละ 14.8 ในปี 2026 ทิ้งห่างอัตราเงินเฟ้อทั่วไปอย่างสิ้นเชิง ซ้ำเติมด้วยภาระค่าใช้จ่ายสุขภาพในอนาคตที่เพิ่มขึ้นจากแนวโน้มการปรับเงื่อนไขประกันสุขภาพสู่ระบบที่ผู้เอาประกันต้องร่วมจ่าย (Co-payment) มากขึ้น การลงทุนที่เติบโตชนะเงินเฟ้ออีกทั้งให้กระแสเงินสดที่เพียงพอกับการใช้ชีวิตจึงเป็นสิ่งจำเป็น
"Set and Forget" แค่เลือกปีเกษียณ
เพื่อแก้โจทย์การวางแผนการเงินเพื่อการเกษียณอายุที่ซับซ้อน KKP และ Capital Group ได้ร่วมออกแบบกลไกการลงทุนที่ทำงานต่อเนื่องกันอย่างไร้รอยต่อ ครอบคลุม 2 ช่วงชีวิต
ระยะที่ 1 สะสมความมั่งคั่ง (สำหรับผู้ที่กำลังเตรียมตัวเกษียณ): กองทุนกลุ่ม KKP Ready Retire ประกอบด้วย 4 กองทุน KKP Ready Retire 2035, KKP Ready Retire 2045, KKP Ready Retire 2035 RMF และ KKP Ready Retire 2045 RMF
ลูกค้าเพียงเลือก "ปีเป้าหมายที่จะเกษียณ" ระบบจะใช้กลไกปรับลดความเสี่ยงให้อัตโนมัติเมื่อใกล้วันเกษียณ แต่ยังคงสัดส่วนหุ้นที่เหมาะสมเพื่อรักษาโอกาสในการเติบโตของเงินลงทุนในระยะยาว และเมื่อถึงกำหนดเวลา กองทุนจะแปลงสภาพเข้าสู่กองทุนวัยเกษียณให้อัตโนมัติโดยที่ลูกค้าไม่ต้องดำเนินการใดๆ
ระยะที่ 2 รับกระแสเงินสด (สำหรับผู้ที่ใกล้เกษียณ หรือเกษียณแล้ว): กองทุนกลุ่ม KKP Retirement Income ประกอบด้วย 2 กองทุน KKP Lifelong Income และ KKP Advanced Income
กองทุนเกษียณที่ทลายกรอบเดิมที่เน้นแต่ตราสารหนี้ โดยผสมผสานหุ้นปันผลคุณภาพสูงเพื่อต่อสู้กับเงินเฟ้อ พร้อม "กลไกรับกระแสเงินสดอัจฉริยะ (Auto-Redemption)" ที่ออกแบบมาเพื่อตอบโจทย์ผู้เกษียณอายุอย่างครอบคลุม ช่วยให้ลูกค้าออกแบบการรับเงินคืนรายงวดได้อย่างสม่ำเสมอ รองรับทั้งเป้าหมาย “การส่งต่อความมั่งคั่ง” ให้คนรุ่นถัดไป โดยเน้นสร้างกระแสเงินสดควบคู่กับการรักษาเป้าหมายของการดำรงมูลค่าเงินลงทุนในระยะยาว หรือ “การสร้างอิสรภาพ” ในการใช้ชีวิต ผ่านการรับกระแสเงินสดในระดับสูงและทยอยบริหารเงินต้นที่สะสมไว้ให้หมดไปตามแผน
ผสานความชำนาญ Capital Group
โซลูชันนี้เกิดจากการผนึกกำลังกับ Capital Group หนึ่งในผู้บริหารจัดการลงทุนแบบเชิงรุกที่ใหญ่ที่สุดในโลก ที่มีประสบการณ์ยาวนานกว่า 90 ปี และมีสินทรัพย์เพื่อการเกษียณภายใต้การบริหารกว่า 2.2 ล้านล้านดอลลาร์สหรัฐ ความเชี่ยวชาญในการจัดพอร์ตเพื่อการเกษียณระดับสากลของ Capital Group ที่ผสานเข้ากับความเข้าใจพฤติกรรมและบริบททางการเงินของคนไทยของ KKP ได้สร้างโซลูชันที่ตอบสนองเป้าหมายวัยเกษียณของนักลงทุนไทยได้อย่างแท้จริง
นายณฤทธิ์ โกสาลาทิพย์ หัวหน้าฝ่ายที่ปรึกษาการลงทุนส่วนบุคคล บริษัทหลักทรัพย์ เกียรตินาคินภัทร จำกัด (มหาชน) กล่าวว่า “KKP Retirement Solution ต้องการเปลี่ยนแผนเกษียณจากการออมเงินก้อน มาเป็นการสร้างสถาปัตยกรรมของกระแสเงินสด ที่ดูแลลูกค้าไปตลอด 30 ปีหลังหยุดทำงาน สิ่งที่ KKP ทำ ไม่ใช่เพียงการนำกองทุนต่างประเทศมาเสนอขาย แต่คือการนำโมเดลระดับโลกมาปรับแต่งให้เข้ากับสมการเศรษฐกิจ อัตราเงินเฟ้อ และค่ารักษาพยาบาลของไทยอย่างเจาะจง การร่วมมือกับ Capital Group จึงเป็นการเปลี่ยนกลไกที่ซับซ้อนเบื้องหลัง ให้ออกมาเป็นประสบการณ์ Set and Forget ที่เรียบง่ายที่สุดสำหรับคนไทย”
นายยุทธพล ลาภละมูล กรรมการผู้จัดการ บริษัทหลักทรัพย์จัดการกองทุน เกียรตินาคินภัทร จำกัด กล่าวถึงกลไกการลงทุนว่า “เพื่อตอบโจทย์แนวคิด Set and Forget บลจ.เกียรตินาคินภัทรนำเสนอโซลูชันการลงทุนเพื่อรองรับเป้าหมายทางการเงินที่แตกต่างในแต่ละช่วงชีวิต ทั้งช่วงการสะสมความมั่งคั่งและช่วงการสร้างกระแสเงินสดหลังเกษียณ โดยใน “ระยะสะสมความมั่งคั่ง” กองทุนกลุ่ม KKP Ready Retire จะใช้กลไกปรับลดสัดส่วนสินทรัพย์เสี่ยงลงโดยอัตโนมัติเมื่อเข้าใกล้วันเกษียณ (Glide Path) และใน “ระยะรับกระแสเงินสด” กองทุนกลุ่ม KKP Retirement Income จะทลายข้อจำกัดเดิมที่เน้นเพียงตราสารหนี้ และมุ่งจัดพอร์ตเชิงรุกเพื่อมุ่งสร้างผลตอบแทนที่ช่วยรับมือกับเงินเฟ้อ การมี Capital Group หนึ่งในผู้นำด้านการจัดพอร์ตเพื่อการเกษียณระดับโลก ทำหน้าที่เป็นที่ปรึกษาการลงทุน ยิ่งช่วยให้มั่นใจได้ว่าโซลูชันนี้จะช่วยสนับสนุนให้คนไทยรับมือกับวัยเกษียณได้อย่างมีประสิทธิภาพ”
ดร.พิพัฒน์ เหลืองนฤมิตชัย หัวหน้านักเศรษฐศาสตร์ กลุ่มธุรกิจการเงินเกียรตินาคินภัทร กล่าวว่า “ประเทศไทยกำลังก้าวเข้าสู่สังคมสูงวัยในภาวะที่เรียกว่า 'แก่ก่อนรวย' โครงสร้างประชากรที่เปลี่ยนไปทำให้คนวัยทำงานต้องแบกรับภาระหนักขึ้น ในขณะที่ผู้สูงอายุเกือบร้อยละ 70 ยังต้องพึ่งพารายได้จากลูกหลานหรือทำงานต่อไป เมื่อบวกกับความท้าทายเรื่องอายุขัยที่ยืนยาวขึ้น และค่ารักษาพยาบาลที่พุ่งสูงกว่าอัตราเงินเฟ้อทั่วไปหลายเท่าตัว เราจึงไม่อาจฝากความหวังไว้กับระบบสวัสดิการของรัฐหรือการออมในเงินฝากเพียงอย่างเดียวได้อีกต่อไป การมีเครื่องมือที่ช่วยให้เข้าถึงการลงทุนที่มีผลตอบแทนชนะเงินเฟ้อได้ในระยะยาวอย่างเป็นระบบ จึงเป็นโครงสร้างพื้นฐานที่คนไทยขาดไม่ได้”
กองทุนกลุ่ม KKP Ready Retire และ กลุ่ม KKP Retirement Income เป็นกองทุนรวมผสมที่กระจายการลงทุนในสินทรัพย์หลากหลายประเภททั้งในและต่างประเทศ โดย กองทุนกลุ่ม KKP Ready Retire จะปรับสัดส่วนการลงทุนตามระยะเวลาที่เหลือก่อนถึงเป้าหมายการลงทุน (Target Date) ในขณะที่กองทุนกลุ่ม KKP Retirement Income เป็นกองทุนที่ใช้ในการบริหารเงินออมหลังเกษียณสำหรับผู้ที่ต้องการรับกระแสเงินสดจากการลงทุนและทยอยถอนเงินลงทุน
ข้อมูลการเสนอขาย
กองทุนกลุ่ม KKP Ready Retire ที่ไม่รวมกอง RMF และ KKP Retirement Income เสนอขายครั้งแรก (IPO) ระหว่างวันที่ 26 ต.ค.-2 พ.ย. ที่ผ่านมา ในขณะที่กองทุน KKP Ready Retire ประเภท RMFเสนอขายครั้งแรก (IPO) ระหว่างวันที่ 26 ต.ค.-3 พ.ย. เริ่มต้นลงทุนขั้นต่ำ 1,000 บาท ผู้ที่สนใจสามารถลงทุนผ่านแอปพลิเคชัน KKP Better และ Dime! หรือขอรับคำปรึกษาได้ที่ ธนาคารเกียรตินาคินภัทร ทุกสาขา, ที่ปรึกษาการเงินส่วนบุคคล (RM) หรือเบอร์ 02-165-5555 ก่อนเตรียมพบกับการเชื่อมต่อนวัตกรรมประกันและฟีเจอร์แอปพลิเคชัน เพื่อเติมเต็มระบบนิเวศการเกษียณในเฟสต่อไป
ข่าวเกี่ยวข้อง
KKP ชี้วิกฤตคนไทย "แก่ก่อนรวย" ลุยเปิดตัว Retirement Solution เปลี่ยนเงินก้อนเป็นรายได้
intrend online 2026-11-02

กรุงศรี และ MUFG ร่วมสนับสนุนการประชุม IIF Annual Membership Meeting ที่กรุงเทพฯ
intrend online 2026-10-30

ซีไอเอ็มบี ไทย เปิดตัว CIMB PRIVATE WEALTH ธุรกิจบริหารความมั่งคั่งรูปแบบใหม่
intrend online 2026-10-29