SCB WEALTH เปิดมุมมองเศรษฐกิจ-ค่าเงินหลัง Fed ขึ้นดอกเบี้ย ชูกองทุนหุ้นสหรัฐฯ - EM รับคลื่น AI
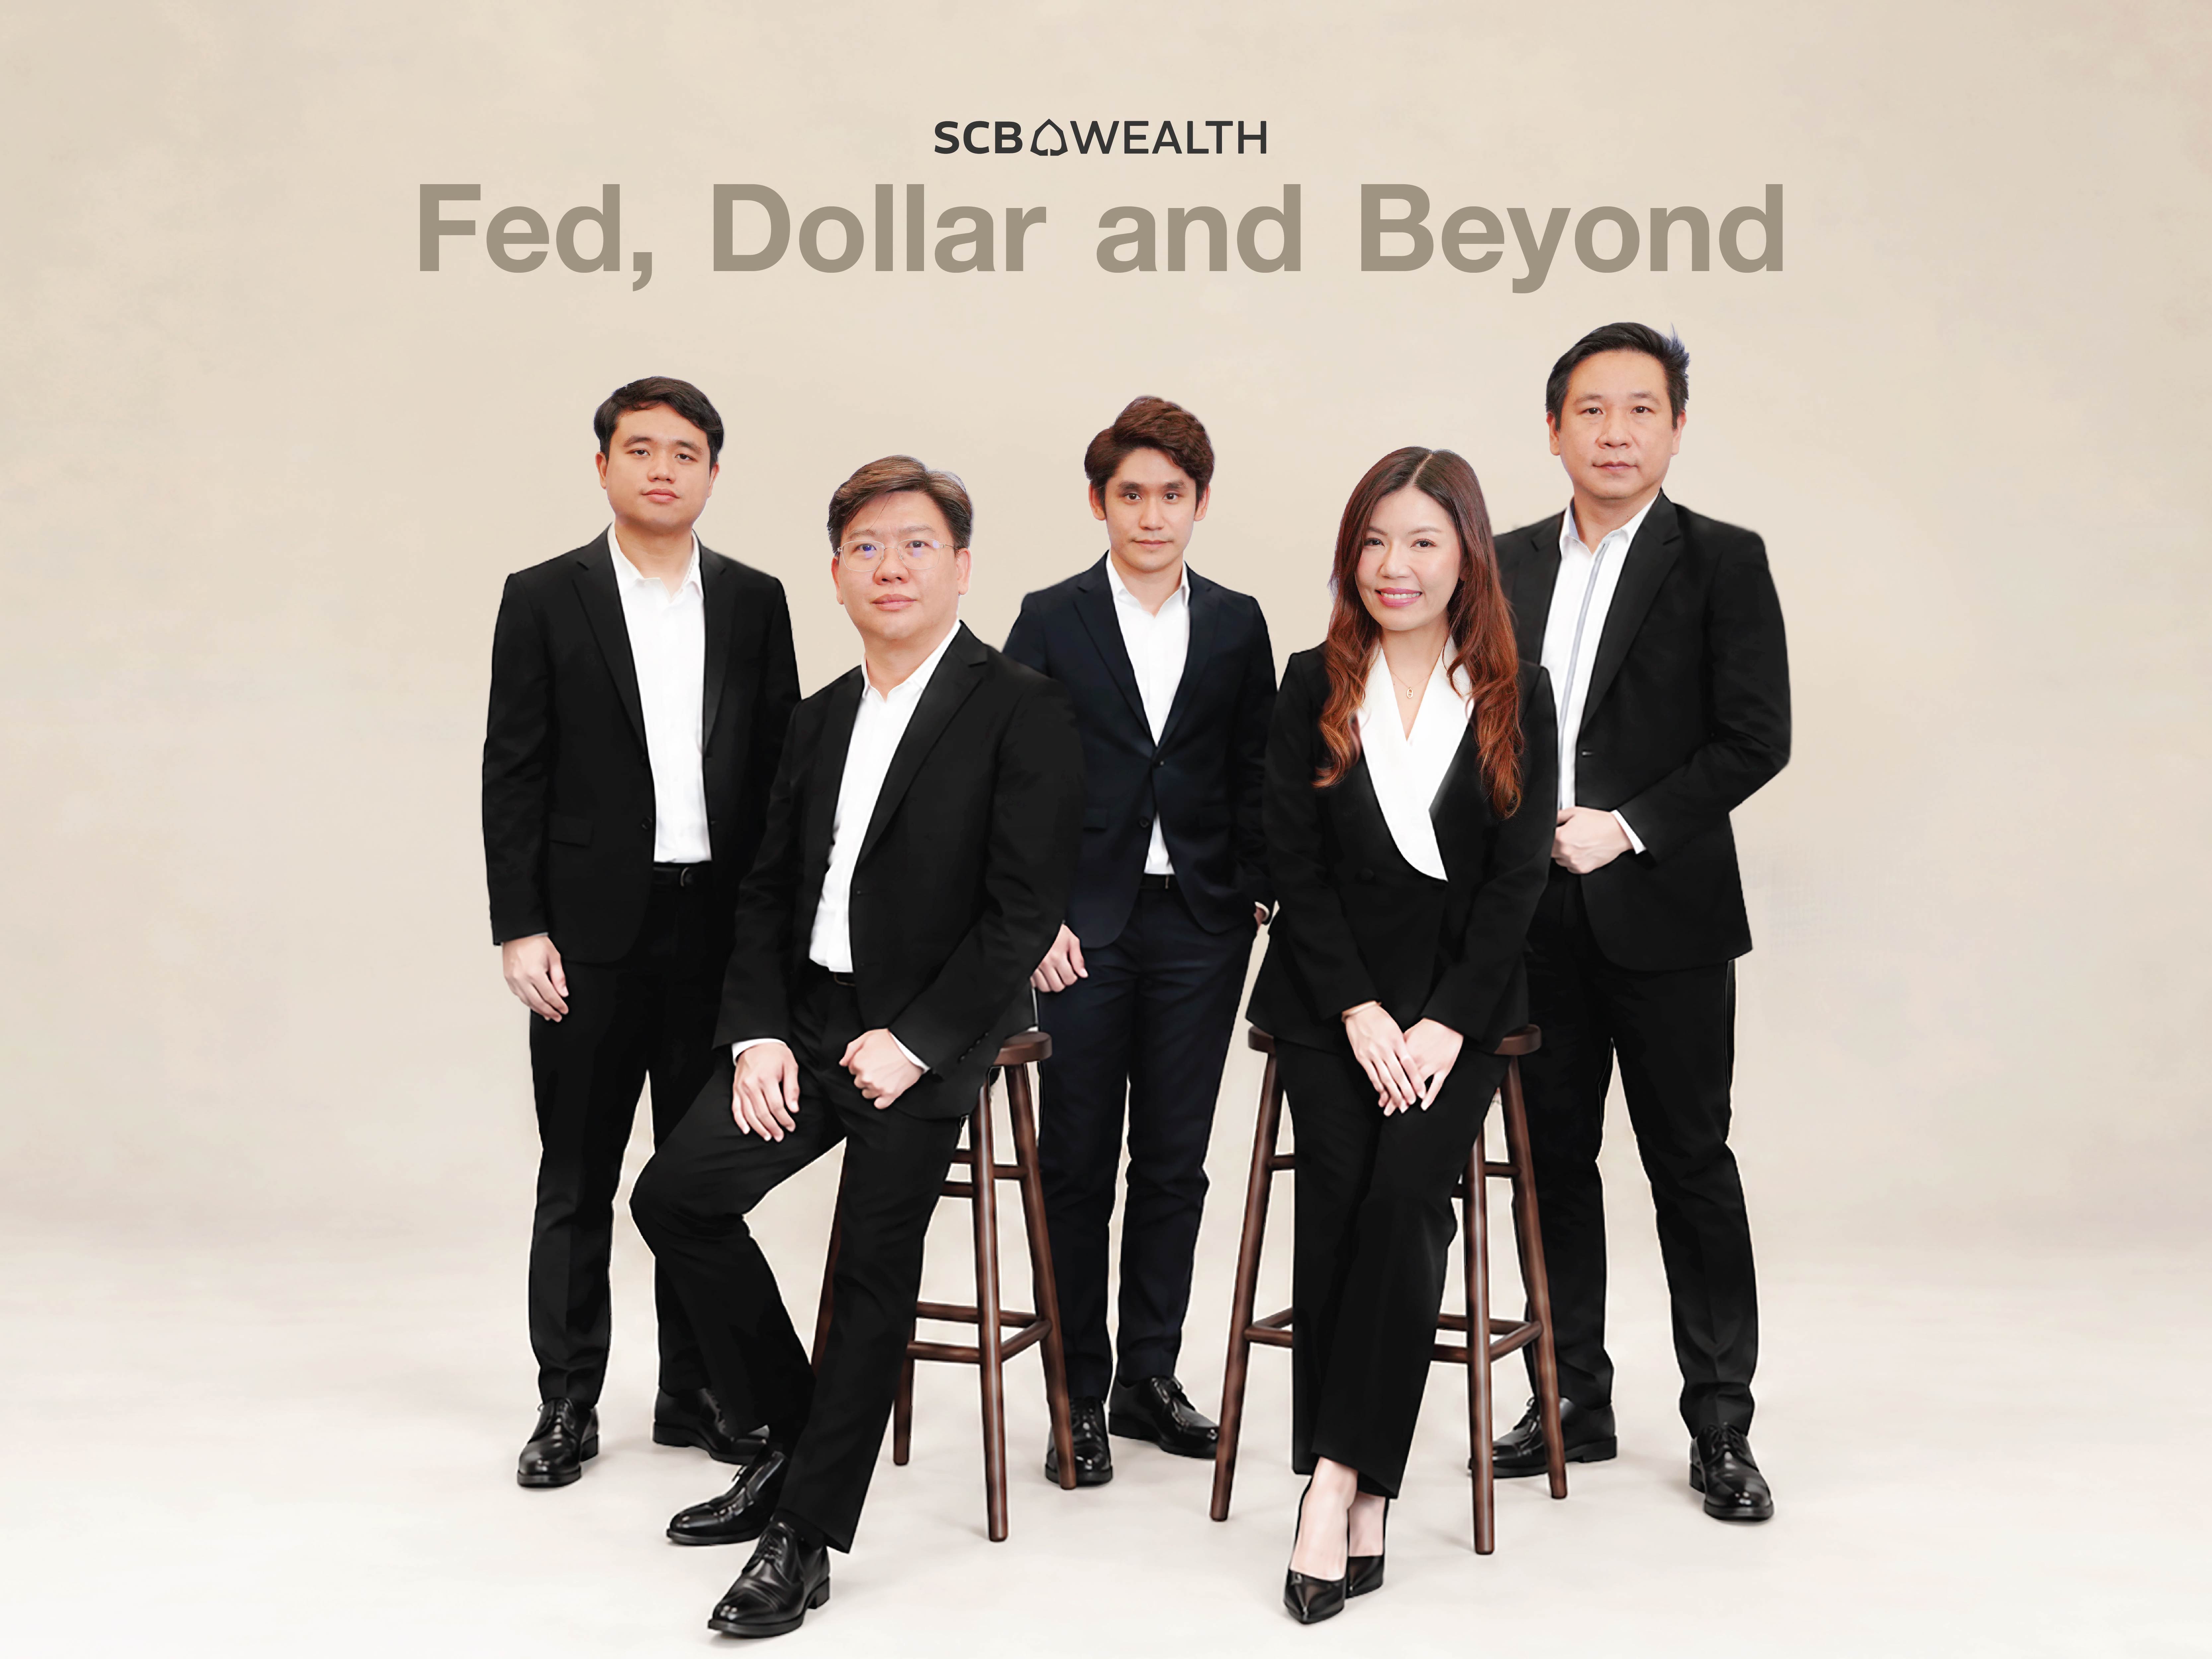
SCB WEALTH เปิดมุมมองเศรษฐกิจ-ค่าเงินหลัง Fed ขึ้นดอกเบี้ย ชูกองทุนหุ้นสหรัฐฯ - EM รับคลื่น AI พร้อมกองทุนดอลลาร์กระจายความเสี่ยง
SCB WEALTH จัดงานเสวนาออนไลน์ ในหัวข้อ “Fed, Dollar and Beyond” เปิดมุมมองเศรษฐกิจ ค่าเงิน และกลยุทธ์ลงทุนหลัง Fed ปรับขึ้นดอกเบี้ย โดย SCB EIC ประเมินว่าเศรษฐกิจโลก และสหรัฐฯ ยังมีแนวโน้มขยายตัวต่อ ขณะที่ดอกเบี้ยนโยบายไทยคาดว่าจะทรงตัวที่ 1% จนถึงปี 2570 เพื่อประคองเศรษฐกิจที่ฟื้นตัวช้า ด้าน SCB FM คาดเงินบาทในช่วง 1-2 เดือนข้างหน้าเคลื่อนไหวในกรอบ 33.30 -33.80 บาทต่อดอลลาร์สหรัฐฯ ก่อนมีโอกาสแข็งค่าขึ้นเล็กน้อยสู่กรอบ 33.00-33.50 บาทต่อดอลลาร์สหรัฐฯ ในช่วงปลายปีนี้ พร้อมแนะนักลงทุนระยะสั้นป้องกันความเสี่ยงจากอัตราแลกเปลี่ยน เนื่องจากความผันผวนของค่าเงินมีโอกาสสูงกว่าผลตอบแทนจากการลงทุน ส่วนการลงทุนระยะยาวอาจไม่จำเป็นต้องป้องกันความเสี่ยงทั้งหมด ด้าน SCB CIO มองวัฏจักรลงทุน AI ยังเป็นแรงขับเคลื่อนสำคัญ ชูหุ้นสหรัฐฯ และตลาดเกิดใหม่โดยเฉพาะเกาหลีใต้ และไต้หวัน ได้ประโยชน์จากห่วงโซ่อุปทาน AI พร้อมแนะกระจายพอร์ตผ่านกองทุนสกุลดอลลาร์ SCBUSDGMCORE , SCBUSDUSFOCUS และ SCBUSDGOLD เพื่อเพิ่มโอกาสสร้างผลตอบแทนและบริหารความเสี่ยงจากความผันผวนของตลาด
นายนนท์ พฤกษ์ศิริ นักเศรษฐศาสตร์อาวุโส ศูนย์วิจัยเศรษฐกิจและธุรกิจ (SCB EIC) ธนาคารไทยพาณิชย์ เปิดเผยว่า จากกรณีที่ธนาคารกลางสหรัฐฯ (Fed) เพิ่งปรับขึ้นดอกเบี้ยในการประชุมครั้งที่ผ่านมา เรามองว่า ตลาดคาดการณ์ไปมากแล้วบนประเด็นนี้ สะท้อนได้จากอัตราผลตอบแทนพันธบัตรรัฐบาล (Bond yield) สหรัฐฯ ที่ปรับขึ้นไปก่อนหน้าการขึ้นดอกเบี้ยของ Fed ขณะที่ โลกเคยเผชิญกับอัตราดอกเบี้ยระดับนี้เมื่อประมาณ 2 ปีก่อน โดยเมื่อพิจารณาโมเมนตัมเศรษฐกิจสหรัฐฯ พบว่า แม้ช่วงที่มีอัตราดอกเบี้ยสูงกว่าประเทศพัฒนาแล้วอื่น เศรษฐกิจก็มีการเติบโตได้ดีกว่า ทำให้เรามองว่า หลังการปรับขึ้นดอกเบี้ยครั้งนี้ เศรษฐกิจสหรัฐฯ ยังมีแนวโน้มเติบโตต่อได้ ในช่วง 6 เดือนข้างหน้า จากปัจจัยพื้นฐานที่ค่อนข้างดี ซึ่งทำให้เศรษฐกิจเติบโตได้ดีมาตั้งแต่ก่อนเกิดกระแส AI ขณะที่ ในระยะหลังประเด็นนโยบายรัฐบาลสหรัฐฯ มีความสำคัญต่อเศรษฐกิจสหรัฐฯ มากกว่าอัตราดอกเบี้ย
สำหรับเศรษฐกิจโลกโดยรวม มีแนวโน้มขยายตัวต่อได้ แต่การขยายตัวแต่ละประเทศค่อนข้างแตกต่างกัน เนื่องจากเศรษฐกิจมีแนวโน้มได้รับผลกระทบจากเงินเฟ้อที่ปรับสูงขึ้น ส่งผลให้ธนาคารกลางต่างๆ อาจต้องทยอยปรับขึ้นอัตราดอกเบี้ย ซึ่งบางประเทศที่ได้รับผลดีจากวัฏจักรการลงทุน AI ที่เติบโต เช่น เกาหลีใต้ แม้ทยอยปรับขึ้นดอกเบี้ย แต่เศรษฐกิจจะยังค่อนข้างแข็งแรง ขณะที่ เศรษฐกิจหลายประเทศมีความน่าเป็นห่วง เพราะเผชิญประเด็นเสถียรภาพค่าเงิน จากค่าเงินอ่อนค่าลง ส่วนเศรษฐกิจไทย เป็นประเทศที่อัตราดอกเบี้ยนโยบายต่ำที่สุดในกลุ่มประเทศตลาดเกิดใหม่ (Emerging Market : EM) โดย SCB EIC ประเมินว่า อัตราดอกเบี้ยนโยบายจะยังอยู่ในระดับ 1% ต่อไปจนถึงปี 2570 เนื่องจากค่าเงินบาทค่อนข้างมีเสถียรภาพ ขณะที่เงินเฟ้อไม่สูงมากเท่ากับประเทศอื่น นอกจากนี้ เศรษฐกิจไทยยังเติบโตช้า และไม่ทั่วถึง จึงมีความจำเป็นต้องใช้นโยบายการเงินที่ผ่อนคลาย เพื่อประคองเศรษฐกิจ ขณะที่ ต้องจับตา ความผันผวนในตลาดการเงินที่มากขึ้น
นายวชิรวัฒน์ บานชื่น นักกลยุทธ์ตลาดการเงินอาวุโส SCB Financial Markets (SCB FM) ธนาคารไทยพาณิชย์ กล่าวว่า เงินบาทในช่วงที่ผ่านมาได้รับอิทธิพลจากปัจจัยต่างประเทศเป็นหลัก ทั้งราคาน้ำมันที่ปรับสูงขึ้น การปรับขึ้นดอกเบี้ยของ Fed และเงินดอลลาร์สหรัฐฯ ที่แข็งค่า อย่างไรก็ตาม เงินบาทยังมีปัจจัยช่วยประคองจากทิศทางค่าเงินในภูมิภาค ตามเงินเยนที่แข็งค่าขึ้น หลังจากธนาคารกลางญี่ปุ่น (BoJ) เข้าแทรกแซงค่าเงิน พร้อมมีข่าวการปรับขึ้นอัตราดอกเบี้ยเร็วขึ้น จากเดิมเคยปรับขึ้นครึ่งปี 1 ครั้ง อาจเหลือไตรมาสละ 1 ครั้ง พร้อมกับข่าวกองทุนบำเหน็จบำนาญข้าราชการและพนักงานรัฐบาลของประเทศญี่ปุ่น (GPIF) โยกเงินที่เคยลงทุนในต่างประเทศกลับมาลงทุนตลาดตราสารหนี้ในประเทศ
ในระยะสั้น 1-2 เดือนข้างหน้า SCB FM ประเมินเงินบาทเคลื่อนไหวในกรอบ 33.30-33.80 บาทต่อดอลลาร์สหรัฐฯ และยังมีโอกาสอ่อนค่าได้เล็กน้อย จากราคาน้ำมันที่อยู่ในระดับสูง ความไม่แน่นอนด้านภูมิรัฐศาสตร์ ความเสี่ยงด้านสงครามการค้า และทิศทางเงินดอลลาร์สหรัฐฯ ที่ยังแข็งค่า จากประเด็นการเลือกตั้งกลางเทอมของสหรัฐฯ ซึ่งจากสถิติ 5-6 ครั้งในอดีต เงินดอลลาร์สหรัฐฯ มักแข็งค่าขึ้นช่วงเข้าใกล้เลือกตั้งกลางเทอม ยิ่งในภาวะที่คะแนนนิยมของพรรคเดโมแครตขึ้นนำพรรครีพับลิกันพอสมควร และอาจทำให้ชนะทั้งสภาบนและสภาคล่าง จึงอาจทำให้เงินดอลลาร์สหรัฐฯ แข็งค่าขึ้นต่อ ซึ่งก็จะกดดันเงินบาทได้ งเฟส่วนปลายปี คาดว่าเงินบาทมีโอกาสแข็งค่าขึ้นมาอยู่ในกรอบ 33.00-33.50 บาทต่อดอลลาร์สหรัฐฯ จากปัจจัยฤดูกาลท่องเที่ยว ดุลการค้าที่มีแนวโน้มดีขึ้น ราคาทองคำที่ยังมีโอกาสปรับขึ้น และสถานการณ์ภูมิรัฐศาสตร์ที่อาจผ่อนคลายลงบางส่วน
สำหรับนักลงทุน เรามองว่า การบริหารจัดการอัตราแลกเปลี่ยน เป็นประเด็นสำคัญ โดยปัจจุบันต้นทุนการป้องกันความเสี่ยงอัตราแลกเปลี่ยน (Hedging cost) อยู่ในระดับค่อนข้างสูง เช่น Hedging cost ระยะ 1 ปีข้างหน้า อยู่ที่ประมาณ 3.6% สูงกว่าอดีตมาก จากการที่อัตราดอกเบี้ยของไทยและสหรัฐฯ ที่ห่างกันมาก ดังนั้นหากมีสกุลเงินดอลลาร์สหรัฐฯ อยู่ หรือสนใจลงทุนในสินทรัพย์สกุลเงินดอลลาร์สหรัฐฯ หากเป็นการลงทุนระยะสั้น การ Hedging อาจจำเป็นอยู่ เนื่องจากความผันผวนของค่าเงินอาจสูงกว่าผลตอบแทนจากการลงทุนที่มีโอกาสได้รับ แต่หากเป็นการลงทุนระยะยาว เช่น 10 ปีขึ้นไป อาจไม่จำเป็นต้อง Hedging เพื่อลดต้นทุนที่เกิดจาก Hedging cost ให้โอกาสรับผลตอบแทนจากการลงทุนที่ดีกว่า เนื่องจากค่าเฉลี่ยของค่าเงินบาท 10 – 20 ปีย้อนหลัง อยู่ในระดับ 33.40 – 33.50 บาทต่อดอลลาร์สหรัฐฯ ซึ่งใกล้เคียงกับระดับปัจจุบัน
น.ส.นิสารัตน์ ชมภูพงษ์ Head of Wealth and Investment Advisory, SCB CIO ธนาคารไทยพาณิชย์ กล่าวว่า SCB CIO มองว่าเศรษฐกิจโลกในช่วง 6-12 เดือนข้างหน้า ยังมีแนวโน้มเติบโตต่อ โดยมีการลงทุนด้าน AI เป็นหนึ่งในแรงขับเคลื่อนสำคัญของเศรษฐกิจโลก คาดว่ามูลค่าการลงทุนใน AI จะอยู่ที่ประมาณ 1 ล้านล้านดอลลาร์สหรัฐฯ ในปีนี้ และอาจเพิ่มขึ้นสู่ระดับ 3-4 ล้านล้านดอลลาร์สหรัฐฯ ภายในปี 2573 ส่งผลให้เกิดโอกาสการลงทุนในหลายส่วนของห่วงโซ่อุปทาน AI ตั้งแต่เซมิคอนดักเตอร์ หน่วยความจำ ศูนย์ข้อมูล ไปจนถึงระบบไฟฟ้าและโครงสร้างพื้นฐานที่เกี่ยวข้อง
อย่างไรก็ตาม สภาพแวดล้อมการลงทุนในปัจจุบันแตกต่างจากในอดีต จากความต้องการใช้เงินลงทุนที่เพิ่มขึ้นทั้งจากภาครัฐและภาคเอกชน โดยเฉพาะใน AI พลังงาน และโครงสร้างพื้นฐาน ทำให้ความแตกต่างของผลประกอบการ ระดับมูลค่า และคุณภาพของธุรกิจ มีความสำคัญต่อผลตอบแทนการลงทุนมากขึ้น นักลงทุนจึงควรให้ความสำคัญกับการคัดเลือกการลงทุน (Selectivity) โดยมุ่งเน้นบริษัทที่มีผลประกอบการแข็งแกร่ง มีกระแสเงินสดที่ดี และสามารถสร้างผลตอบแทนจากเงินลงทุนได้อย่างต่อเนื่อง
กำไรของบริษัทจดทะเบียนยังคงเป็นปัจจัยสำคัญในการกำหนดทิศทางการลงทุนในระยะถัดไป โดยตลาดหุ้นสหรัฐฯ ยังคงเป็นตลาดหลักของพอร์ตการลงทุน จากบทบาทการเป็นศูนย์กลางของ AI Ecosystem ความแข็งแกร่งของผลประกอบการ และฐานะการเงินของบริษัทขนาดใหญ่ โดยคาดว่ากำไรของบริษัทจดทะเบียนสหรัฐฯ ในช่วง 12 เดือนข้างหน้าจะเติบโตประมาณ 20% ขณะที่ตลาดหุ้นกลุ่มประเทศเกิดใหม่ มีความน่าสนใจเพิ่มขึ้นจากแนวโน้มการเติบโตของกำไรที่โดดเด่นราว 34% และระดับมูลค่าที่ยังน่าสนใจกว่า โดยซื้อขายที่ระดับ P/E ประมาณ 10 เท่า เทียบกับตลาดหุ้นสหรัฐฯ ที่ประมาณ 22 เท่า ทั้งนี้ SCB CIO ให้น้ำหนักเชิงบวกต่อตลาดหุ้นเกาหลีใต้และไต้หวัน เนื่องจากมีบทบาทสำคัญในห่วงโซ่อุปทาน AI โดยเฉพาะในกลุ่มเซมิคอนดักเตอร์และหน่วยความจำ
สำหรับการจัดพอร์ตลงทุน SCB CIO มองว่า การสร้างพอร์ตที่มีความแข็งแกร่งและยืดหยุ่น (Portfolio Resilience) เพื่อรองรับสภาวะตลาดที่เปลี่ยนแปลงอยู่เสมอ มีความสำคัญมากกว่าการพยายามคาดการณ์ทิศทางตลาดในระยะสั้น โดยใช้แนวทาง Core Portfolio เป็นแกนหลักในการสร้างสมดุลระหว่างการเติบโต รายได้ และการกระจายความเสี่ยง พร้อมเปิดโอกาสเพิ่มน้ำหนักการลงทุนในธีมหรือสินทรัพย์ที่มีปัจจัยสนับสนุนโดดเด่นในแต่ละช่วงเวลา
ในส่วนของการเติบโต ยังคงให้น้ำหนักกับตลาดหุ้นเป็นเครื่องยนต์หลักของพอร์ต แต่กระจายแหล่งที่มาของการเติบโตให้กว้างขึ้น ทั้งธุรกิจที่เกี่ยวข้องกับ AI โดยตรง ธุรกิจที่สนับสนุนการขยายตัวของ AI เช่น Data Center พลังงาน และโครงสร้างพื้นฐาน รวมถึงธุรกิจที่มีปัจจัยขับเคลื่อนการเติบโตเฉพาะตัว เพื่อให้พอร์ตมีแหล่งที่มาของการเติบโตที่หลากหลายมากขึ้น ด้านการสร้างรายได้ SCB CIO ยังคงให้น้ำหนักกับตราสารหนี้คุณภาพดีอายุเฉลี่ยระยะสั้นถึงปานกลาง เพื่อสร้างกระแสรายได้อย่างสม่ำเสมอและช่วยลดความผันผวนของพอร์ต ท่ามกลางสภาวะที่อัตราผลตอบแทนพันธบัตรระยะยาวยังมีความผันผวน ขณะที่การกระจายความเสี่ยงยังมีบทบาทสำคัญต่อการสร้างความแข็งแกร่งให้พอร์ตการลงทุน โดยสามารถพิจารณาสินทรัพย์ที่มีปัจจัยขับเคลื่อนผลตอบแทนแตกต่างจากตลาดหุ้นและตราสารหนี้ เช่น ทองคำ และการลงทุนทางเลือก เพื่อเพิ่มความยืดหยุ่นในการรับมือกับสภาวะตลาดที่เปลี่ยนแปลงอยู่เสมอ
สำหรับ Opportunistic Portfolio นักลงทุนสามารถพิจารณาเพิ่มน้ำหนักการลงทุนในธีมที่มีปัจจัยสนับสนุนโดดเด่น โดยเฉพาะห่วงโซ่อุปทาน AI ซึ่งยังมีศักยภาพเติบโตในระยะยาว โดยเฉพาะธุรกิจในกลุ่ม Semiconductor, Memory, Data Center, Power & Grid รวมถึงโครงสร้างพื้นฐานที่เกี่ยวข้อง
นอกจากนี้ การลงทุนในสินทรัพย์สกุลดอลลาร์สหรัฐฯ ยังคงเป็นอีกหนึ่งทางเลือกที่ช่วยเพิ่มโอกาสเข้าถึงการลงทุนทั่วโลก และสนับสนุนการกระจายความเสี่ยงด้านสกุลเงิน โดยการจัดสรรสัดส่วนที่เหมาะสมควรพิจารณาจากระดับความเสี่ยง ระยะเวลาการลงทุน และเป้าหมายทางการเงินของผู้ลงทุนแต่ละราย
นายสรรค์ชัย สกุลสุรเอกพงศ์ Investment Product Selection and Partnership Manager, SCB CIO ธนาคารไทยพาณิชย์ กล่าวว่า ปัจจุบันมีผลิตภัณฑ์การลงทุนที่เชื่อมโยงกับการลงทุนในต่างประเทศให้นักลงทุนเลือกค่อนข้างมาก โดยเฉพาะกองทุนรวมสกุลเงินดอลลาร์สหรัฐฯ ที่ลงทุนในต่างประเทศ ซึ่งช่วยให้นักลงทุนสามารถกระจายการลงทุนจากสกุลเงินบาทไปยังสกุลเงินดอลลาร์สหรัฐฯ ได้ เพื่อเพิ่มโอกาสรับผลตอบแทนให้พอร์ตลงทุน โดยตัวอย่างกองทุนที่มีนโยบายการลงทุนสอดคล้องกับมุมมองการลงทุนดังกล่าว ได้แก่ กองทุน SCBUSDGMCORE* ความเสี่ยง 6 คือเสี่ยงสูง กองทุนผสมสกุลเงินดอลลาร์สหรัฐ ที่ลงทุนในสินทรัพย์ทั่วโลกด้วย เสริมด้วย Liquid Alternative ที่มีการลงทุนแบบ Absolute Return ที่คัดสรรและจัดสัดส่วนการลงทุนโดย BlackRock กองทุน SCBUSDUSFOCUS ความเสี่ยง 6 คือเสี่ยงสูง กองทุนสกุลเงินดอลลาร์สหรัฐฯ ที่ลงทุนในตลาดหุ้นสหรัฐฯ เน้นลงทุนบริษัทชั้นนำในหลายอุตสาหกรรมที่มีคุณภาพและการเติบโตสูง ด้วยสไตล์ผสมผสาน พร้อมกระจายลงทุนในหุ้นคุณภาพดีราว 150-350 บริษัท และ กองทุน SCBUSDGOLD ความเสี่ยง 8 เสี่ยงสูงมาก กองทุนสกุลเงินดอลลาร์สหรัฐฯ ที่ลงทุนในทองคำผ่านกองทุนรวม SPDR Gold Trust ซึ่งเป็น ETF ทองคำที่ใหญ่ที่สุดในโลก โดยไม่มีการป้องกันความเสี่ยงอัตราแลกเปลี่ยน
หมายเหตุ: เอกสารฉบับนี้จัดทำขึ้นเพื่อสรุปสาระสำคัญจากเสวนาออนไลน์ Fed, Dollar and Beyond โดยจัดทำขึ้น ณ วันที่ 29 ก.ย. 2569 เพื่อเผยแพร่ข้อมูลข่าวสารแก่ผู้สนใจลงทุน ข้อมูลและความคิดเห็นที่ปรากฎเป็นมุมมองของวิทยากร ณ วันที่จัดงาน ซึ่งอาจเปลี่ยนแปลงได้ตามสภาวการณ์ และไม่ถือเป็นคำแนะนำการลงทุนเฉพาะบุคคล
ข่าวเกี่ยวข้อง
SCB WEALTH เปิดมุมมองเศรษฐกิจ-ค่าเงินหลัง Fed ขึ้นดอกเบี้ย ชูกองทุนหุ้นสหรัฐฯ - EM รับคลื่น AI
intrend online 2026-10-12
.png)
กรุงศรี คาดเงินบาทสัปดาห์นี้ 33.30-33.70 ลุ้นเงินเฟ้อสหรัฐฯ ความเห็นประธานเฟด
intrend online 2026-10-12