Breaking News

ศูนย์วิจัยกสิกรไทย ระบุภาพรวมการว่างงานในช่วงไตรมาส 2 ปี 2569 ไทยมีจำนวนผู้ว่างงานอยู่ที่ 4.01 แสนคน หรือเพิ่มขึ้น 10% YoY และถือเป็นตัวเลขที่สูงสุดในรอบ 7 ไตรมาส (ล่าสุดที่พุ่งแตะระดับเกินกว่า 4.0 แสนคนอยู่ในช่วงไตรมาส 3 ปี 2567) หากแบ่งตามช่วงอายุของผู้ว่างงาน พบว่ากว่า 44% ของผู้ว่างงานทั้งหมดอยู่ในกลุ่มเด็กจบใหม่ (อายุ 20-24 ปี) หรือคิดเป็นจำนวนราว 1.74 แสนคน --- ศูนย์วิจัยกสิกรไทย เผยเงินเฟ้อไทยในเดือนก.ย. 69 เพิ่มขึ้น 2.8%YoY สูงที่สุดในรอบ 5 เดือน และคาดว่าจะเร่งขึ้นในไตรมาสที่ 4 ... ยังคงประมาณการอัตราเงินเฟ้อทั่วไปของไทยอยู่ที่ 1.8% ในปี 2569 โดยในไตรมาสที่ 4 เงินเฟ้อคาดว่าจะเร่งตัวจากช่วง 9 เดือนแรกของปีที่เพิ่มขึ้น 1.5%YoY จากปัจจัยด้านอุปทานเป็นสำคัญ ***  ศูนย์วิจัยกสิกรไทย ประเมินเศรษฐกิจไทย ในปี 2569 อัตราเงินเฟ้อทั่วไปของไทย คาดชะลอลงสู่ 2.3% โดยมีแนวโน้มที่จะเร่งตัวชั่วคราวในช่วงไตรมาส 3 และ 4 จากการทยอยส่งผ่านต้นทุน ปรับเพิ่มคาดการณ์การส่งออกและนำเข้าของไทยปี 2569 เป็น 14% และ 27% ส่งผลให้ไทยมีแนวโน้มจะขาดดุลการค้า (ระบบศุลกากร) สูงสุดเป็นประวัติการณ์ ส่วนจำนวนนักท่องเที่ยวต่างชาติคาดว่าจะสูงกว่าประมาณการเดิมในปี 2569 แต่ยังต่ำกว่าปีก่อนหน้า  SCB EIC ปรับประมาณการเศรษฐกิจไทยปี 2569 เป็น 1.7% จากภาพรวมเศรษฐกิจไทยในไตรมาส 1/2569 ที่ขยายตัวสูง และมีแรงพยุงจากมาตรการภาครัฐ อย่างไรก็ดี การขยายตัวทางเศรษฐกิจยังคงกระจุกตัวในบางกลุ่มธุรกิจ โดยเฉพาะธุรกิจที่เกี่ยวข้องกับเทคโนโลยี สะท้อนภาพการฟื้นตัวยังมีความเปราะบาง ขณะที่ความเสี่ยงจากสงครามในตะวันออกกลางส่งผลกระทบต่อเศรษฐกิจไทยมากขึ้น *** กนง. มีแนวโน้มคงอัตราดอกเบี้ยนโยบายที่ 1% ตลอดทั้งปี หลังสถานการณ์สงครามตะวันออกกลางยืดเยื้อ และนโยบายการคลังมีบทบาทช่วยประคองเศรษฐกิจมากขึ้น  ศูนย์วิจัยกสิกรไทย ประเมินเบื้องต้นปรับลดประมาณการเศรษฐกิจไทยปี 2569 เหลือ 1.2% จาก 1.9% ก่อนเกิดสงคราม จากกำลังซื้อที่อ่อนแอลงและภาคการท่องเที่ยวที่ชะลอตัว อัตราเงินเฟ้อของไทยคาดว่าจะเพิ่มขึ้นเป็น 3.4% ในปี 2569 จากราคาเชื้อเพลิง ค่าขนส่ง และวัตถุดิบที่สูงขึ้น การส่งออกของไทยมีแนวโน้มขยายตัวดีกว่าคาด แต่การนำเข้าก็เติบโตอย่างรวดเร็วเช่นเดียวกัน ทำให้ผลต่อเศรษฐกิจไทยไม่มาก  ศูนย์วิจัยกสิกรไทย เผยตัวเลขอัตราเงินเฟ้อทั่วไปของไทยในเดือนมี.ค. 2569 อยู่ที่ -0.08%YoY ติดลบในอัตราที่ชะลอลงจากเดือนก่อนหน้าที่ติดลบที่ -0.88%YoY จากดัชนีราคาพลังงานยังปรับลดลงที่ -2.8%YoY สงครามในตะวันออกกลางส่งผลให้สินค้าบางรายการปรับสูงขึ้น *** มองปี 2569 อัตราเงินเฟ้อไทยมีแนวโน้มปรับสูงขึ้นมาอยู่ที่ 3.4% จากเดิมที่คาดว่าจะเป็นบวกราว 0.4% โดยจะเริ่มเห็นการพลิกกับมาเป็นบวกในเดือนเม.ย. จากราคาพลังงานในประเทศยังมีแนวโน้มปรับเพิ่มขึ้นต่อเนื่อง ราคาสินค้าโดยเฉพาะอาหารสำเร็จรูป และบริการขนส่งได้รับผลกระทบต่อเนื่อง จากต้นทุนพลังงานและวัตถุดิบที่สูงขึ้น  SCB EIC ปรับประมาณการส่งออกไทยกลับมาขยายตัวได้ 1.6% ในปี 2026 (เดิม -1.5%) ตามแรงหนุนวัฏจักรสินค้าอิเล็กทรอนิกส์ยังมีต่อเนื่องจากความต้องการที่สูงขึ้นทั่วโลก สนับสนุนการส่งออกของหลายประเทศเอเชียรวมถึงไทย *** Krungthai COMPASS เผยมูลค่าส่งออกเดือน ม.ค. 2569 เติบโต 24.4%YoY เร่งขึ้นจากเดือนก่อนที่ 16.8%YoY จากการส่งออกทองคำที่เติบโตสูงถึง 123.8%YoY ผนวกกับกลุ่มสินค้าอิเล็กทรอนิกส์และยานยนต์ที่ขยายตัวได้ดี โดยเฉพาะในตลาดสหรัฐฯ ประเมินว่าแม้การส่งออกเดือน ม.ค.69 จะขยายตัวสูงสุดในรอบ 4 ปื แต่ภาพรวมการส่งออกในปี 2569 ยังมีประเด็นสำคัญที่ต้องติดตาม คือ มาตรการทางการค้าของสหรัฐฯ และแนวโน้มการลงทุนของกลุ่ม Technology  ศูนย์วิจัยกสิกรไทย เผย การส่งออกไทยเดือนธ.ค. 2568 ขยายตัวอยู่ที่ 16.8%YoY โดยมีปัจจัยหนุนจากการส่งออกสินค้าอิเล็กทรอนิกส์ที่ยังขยายตัวเร่งขึ้นและการส่งออกทองคำที่ขยายตัวสูง และส่งผลให้ทั้งปี 2568 มูลค่าการส่งออกไทยอยู่ที่ 339,635 ล้านดอลลาร์ฯ สูงสุดเป็นประวัติการณ์ และมีอัตราการเติบโตอยู่ที่ 12.9% *** คาด ปี 2569 ศูนย์วิจัยกสิกรไทยยังคงประมาณการภาพรวมการส่งออกไทยอยู่ที่ -1.2% แต่มีความเป็นไปได้มากขึ้นที่การส่งออกจะกลับมาขยายตัวได้ เนื่องจากเห็นสัญญาณการส่งออกสินค้าอิเล็กทรอนิกส์ที่ยังขยายตัวได้ดีตามความต้องการของ AI และ data center  SCB EIC เผยแนวโน้มท่องเที่ยวไทยดีขึ้น จากแรงหนุนของนักท่องเที่ยวต่างชาติและนักท่องเที่ยวไทยเที่ยวไทย โดยในปี 2569 นักท่องเที่ยวต่างชาติคาดว่าจะอยู่ที่ราว 34.1 ล้านคนฟื้นตัวขึ้นมาเล็กน้อยจากปี 2568 ที่มีแนวโน้มอยู่ที่ราว 32.9 ล้านคน **** ศูนย์วิจัยกสิกรไทย เผยส่งออกไทยเดือนพ.ย. 68 ขยายตัวเร่งขึ้นที่ 7.1%YoY ทั้งปี 2568 ปรับคาดการณ์ส่งออกขึ้นเป็น 12.0% จาก 11.0% มูลค่าการส่งออกไทยเดือนพ.ย. 2568 อยู่ที่ 27,446 ล้านดอลลาร์ฯ ขยายตัวอยู่ที่ 7.1%YoY เร่งขึ้นจากเดือนต.ค.ที่ขยายตัว 5.7%YoY สะท้อนผลกระทบจากมาตการภาษีสหรัฐฯ ล่าช้ากว่าที่คาดการณ์ไว้ ....สำหรับปี 2569 ศูนย์วิจัยกสิกรไทยประเมินว่าการส่งออกไทยมีความเสี่ยงหดตัว -1.2% โดยแรงกดดันหลักยังมาจากมาตรการภาษีของสหรัฐฯ ที่มีแนวโน้มขยายขอบเขตสินค้าที่ปรับขึ้นภาษีนำเข้าภายใต้มาตรา 232 ประกอบกับแนวโน้มการค้าโลกที่คาดว่าจะชะลอลง โดยองค์การการค้าโลก (WTO) คาดการณ์ ว่าจะขยายตัวได้เพียง 0.5% ลดลงจาก 2.4% ในปีก่อนหน้า

BAM ชู “The Missing Door” ผลักดันลูกหนี้ NPL กลับเข้าสู่ระบบเศรษฐกิจอย่างยั่งยืน
BAM ชู “The Missing Door” ผลักดันลูกหนี้ NPL กลับเข้าสู่ระบบเศรษฐกิจอย่างยั่งยืน
56
เขียนโดย intrend online 2026-10-18

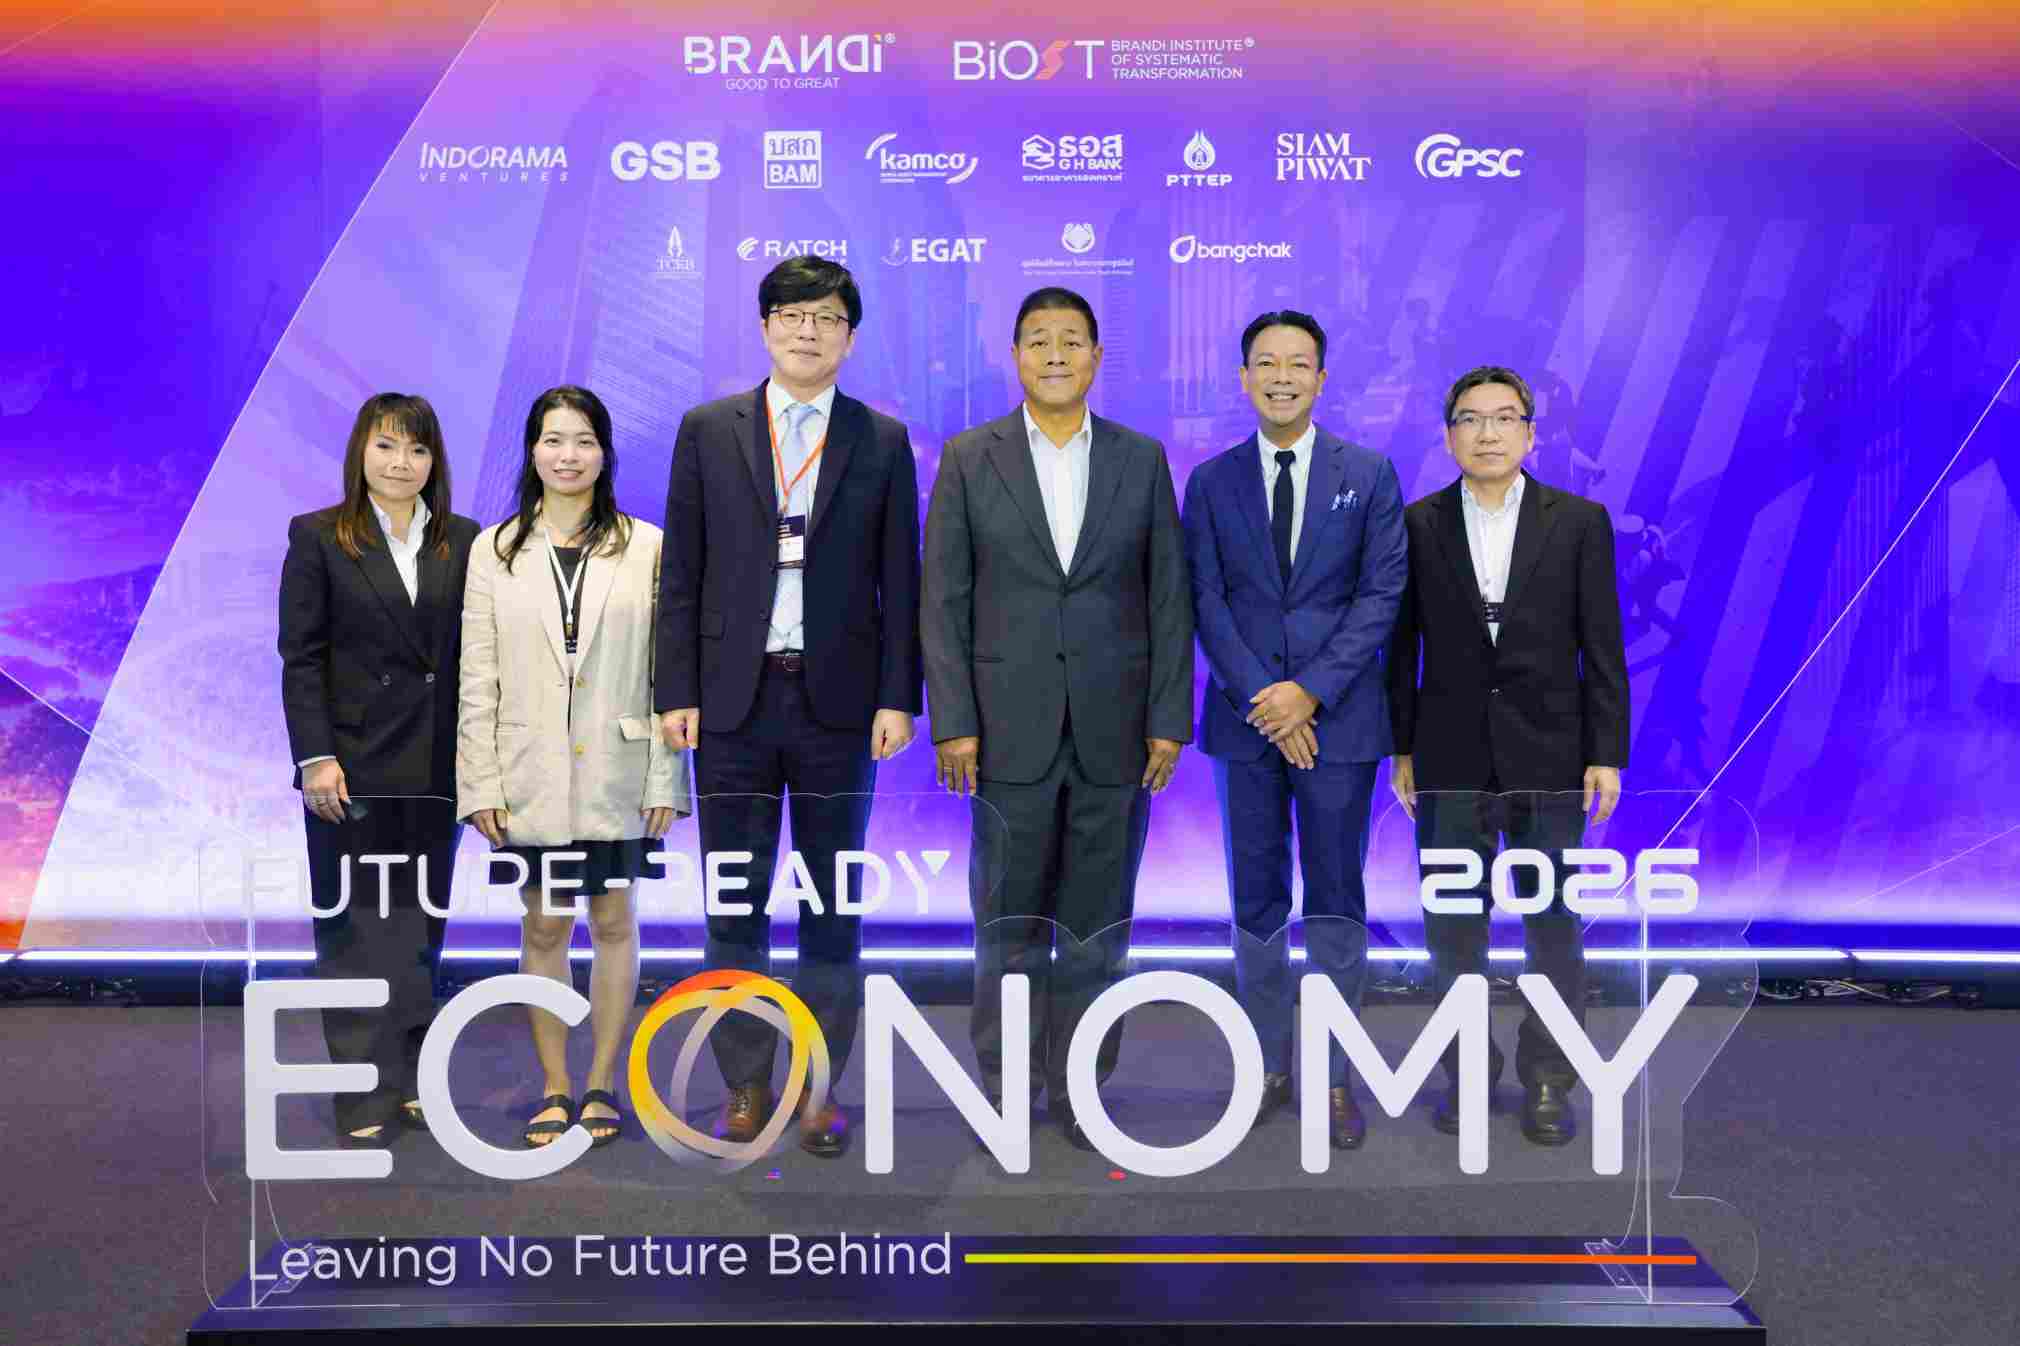
BAM ร่วมเวทีผู้นำระดับโลก FUTURE-READY ECONOMY 2026 ชู “The Missing Door” เปิดประตูโอกาสครั้งที่สอง ผลักดันลูกหนี้ NPL กลับเข้าสู่ระบบเศรษฐกิจอย่างยั่งยืน

ดร.รักษ์ วรกิจโภคาทร ประธานเจ้าหน้าที่บริหาร บริษัทบริหารสินทรัพย์ กรุงเทพพาณิชย์ จำกัด (มหาชน) หรือ BAM ร่วมแสดงวิสัยทัศน์บนเวทีเสวนาระดับนานาชาติ FUTURE-READY ECONOMY 2026 ภายใต้ธีม “Designing Capital for the Future” ในหัวข้อ “Capital for People – ทุนเพื่อผู้คน” โดยชูแนวคิด “The Missing Door” ประตูแห่งโอกาสที่ยังขาดหาย มุ่งสร้างโอกาสครั้งที่สองให้ผู้ที่เคยประสบปัญหาหนี้เสีย สามารถฟื้นฟูสถานะทางการเงิน กลับเข้าสู่ระบบเศรษฐกิจ (Economic Re-entry) และเริ่มต้นชีวิตใหม่ได้อย่างมั่นคง จัดโดย BRANDi and Companies ร่วมกับ BiOST, Institute of Systematic Transformation ซึ่งเป็นกิจกรรมคู่ขนานอย่างเป็นทางการของการประชุมประจำปีสภาผู้ว่าการกองทุนการเงินระหว่างประเทศและกลุ่มธนาคารโลก ปี 2569 (IMF–World Bank Group Annual Meetings 2026)

โดยหนึ่งในความท้าทายสำคัญของระบบการเงินไทย ไม่ใช่เพียงการแก้ไขปัญหาหนี้ที่ไม่ก่อให้เกิดรายได้ หรือ NPL แต่คือการเปิดโอกาสให้ผู้ที่ผ่านกระบวนการฟื้นฟูหนี้ สามารถกลับเข้าสู่ระบบการเงินได้อีกครั้ง เพราะแม้ลูกหนี้บางส่วนจะสามารถกลับมาชำระหนี้ได้อย่างต่อเนื่อง แต่ประวัติหนี้เสียในอดีตอาจยังเป็นข้อจำกัดในการเข้าถึงสินเชื่อใหม่ ทำให้ผู้ที่มีศักยภาพในการประกอบอาชีพหรือดำเนินธุรกิจไม่สามารถกลับมาใช้ศักยภาพทางเศรษฐกิจได้อย่างเต็มที่


ทั้งนี้ ภายใต้แนวคิด “The Missing Door” BAM เสนอแนวทางฟื้นฟูชีวิตทางการเงินผ่าน 4 ขั้นตอนสำคัญ ได้แก่ 1. Resolve การแก้ไขและปรับโครงสร้างหนี้ให้เหมาะสมกับความสามารถในการชำระ 2. Rehabilitate การฟื้นฟูวินัยทางการเงินและความสามารถในการสร้างรายได้ 3. Re-enter การสร้างความพร้อมกลับเข้าสู่ระบบการเงิน โดยใช้ประวัติการชำระหนี้ที่ดีขึ้นประกอบการพิจารณา และ 4. Rebuild การต่อยอดสู่การมีบ้าน การประกอบอาชีพ และการสร้างความมั่นคงในชีวิตอย่างยั่งยืน

อย่างไรก็ตาม BAM ให้ความสำคัญกับการส่งเสริมให้ลูกหนี้กลับมาชำระหนี้ได้ตามปกติ หรือ Re-performing Loan (RPL) ซึ่งเป็นหนึ่งในหลักฐานสำคัญที่สะท้อนการฟื้นตัวทางการเงินของลูกหนี้ ควบคู่กับการผลักดันความร่วมมือกับธนาคารและสถาบันการเงิน เพื่อพัฒนากลไกเชื่อมโยงผู้ที่ผ่านกระบวนการฟื้นฟูให้มีโอกาสกลับเข้าสู่ระบบสินเชื่ออย่างเหมาะสม โดยพิจารณาจากความพร้อมและความสามารถในการชำระหนี้ที่แท้จริง ซึ่งแนวคิดดังกล่าวยังเชื่อมโยงกับภารกิจของ BAM ผ่านโครงการ “เริ่มต้นใหม่กับ BAM” ที่ช่วยให้ลูกหนี้มีทางเลือกในการปรับโครงสร้างหนี้ตามศักยภาพ และโครงการ “ทรัพย์มหาชน” ที่เปิดโอกาสให้ประชาชนเข้าถึงการมีบ้านเป็นของตนเอง สะท้อนการเชื่อมโยงธุรกิจบริหารหนี้ด้อยคุณภาพ หรือ NPL และทรัพย์สินรอการขาย หรือ NPA ให้เป็นเครื่องมือสร้างโอกาสทางเศรษฐกิจและยกระดับคุณภาพชีวิตของประชาชน

“การสร้างโอกาสครั้งที่สองให้ลูกหนี้ ไม่ได้เป็นเพียงการช่วยเหลือคนคนหนึ่งให้พ้นจากปัญหาทางการเงิน แต่ยังเป็นการนำศักยภาพทางเศรษฐกิจที่เคยถูกจำกัดกลับคืนสู่ระบบ เมื่อประชาชนสามารถกลับมาประกอบอาชีพ สร้างรายได้ และเข้าถึงแหล่งเงินทุนได้อย่างเหมาะสม ย่อมส่งผลต่อการฟื้นตัวของเศรษฐกิจในภาพรวม และเป็นรากฐานสำคัญของการเติบโตอย่างทั่วถึงและยั่งยืน เพราะการแก้หนี้ไม่ควรจบลงเพียงวันที่ภาระหนี้ลดลง แต่ต้องเปิดประตูให้ผู้คนกลับมามีโอกาสอีกครั้ง อีกทั้ง คนที่เคยล้มเหลวทางการเงิน ไม่ได้หมายความว่าเขาจะไม่มีศักยภาพในการสร้างอนาคต BAM จึงต้องการเปลี่ยนการบริหารหนี้ให้เป็นกลไกคืนโอกาส เพื่อให้ผู้คนเหล่านั้นกลับมายืนได้ด้วยตนเอง และกลับมาเป็นพลังขับเคลื่อนเศรษฐกิจอีกครั้ง” ดร.รักษ์ กล่าว